
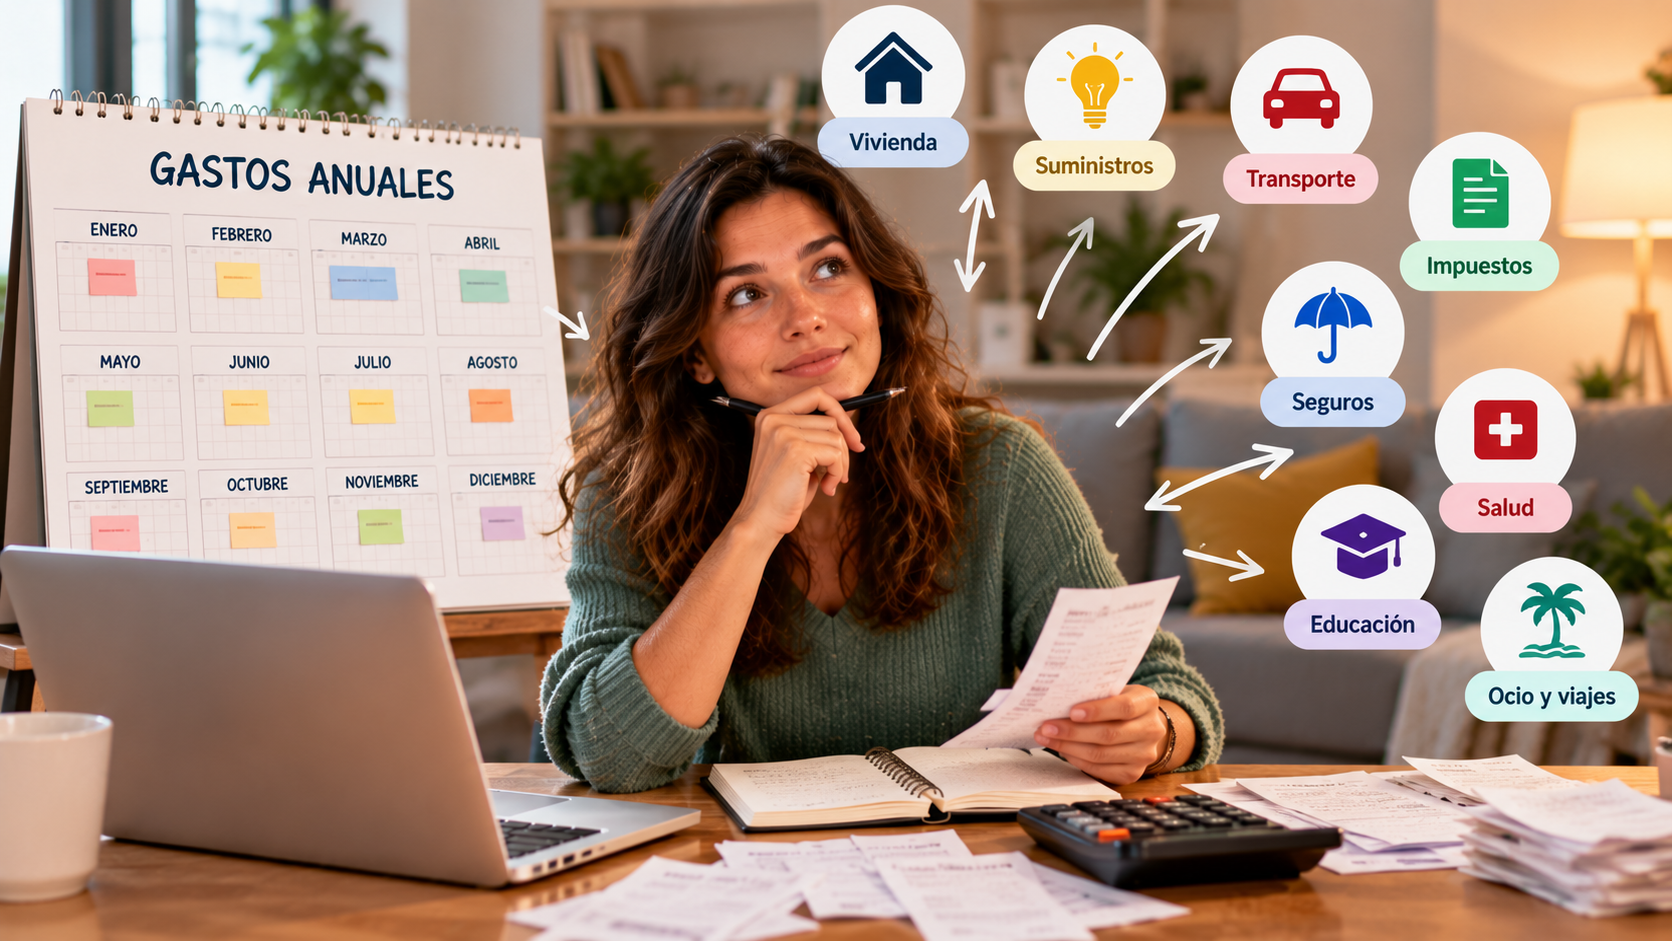
Aprende cómo organizar tus gastos anuales e irregulares, cuánto reservar cada mes y cómo crear un fondo para seguros, impuestos, vacaciones y otros pagos previstos sin descontrolar tu presupuesto.
El seguro del coche, el IBI, una suscripción anual, los regalos de Navidad, el mantenimiento del vehículo o las vacaciones tienen algo en común:
no los pagas todos los meses, pero sabes que probablemente llegarán.
El problema aparece cuando haces tu presupuesto pensando únicamente en alquiler o hipoteca, supermercado, suministros y demás gastos mensuales.
Entonces llega una factura de 600 € y parece un imprevisto.
Pero quizá no lo era.
La solución consiste en convertir tus gastos anuales e irregulares previsibles en una cantidad mensual que reserves antes de que llegue cada pago.
Y no siempre basta con dividir entre 12.
En esta guía vamos a utilizar un método que tiene en cuenta cuánto cuesta el gasto y cuántos meses faltan realmente para pagarlo.
La diferencia entre un imprevisto y un gasto irregular
Antes de hacer números, conviene separar dos conceptos.
Gasto irregular previsible
No ocurre todos los meses, pero puedes anticiparlo con cierta facilidad.
Por ejemplo:
- seguro del coche;
- seguro del hogar;
- determinados impuestos y tasas;
- mantenimiento periódico;
- matrícula o material escolar;
- suscripciones anuales;
- cumpleaños y Navidad;
- vacaciones;
- cuotas profesionales.
Imprevisto real
Es un gasto que no podías anticipar razonablemente ni conocías de antemano.
Por ejemplo, una avería inesperada importante.
La diferencia parece pequeña, pero cambia completamente la forma de organizar el dinero.
No planificar un gasto no lo convierte en imprevisible.
Si sabes que tu seguro vence todos los años, no necesitas esperar a que llegue la factura para buscar 600 €.
Puedes empezar a construir esos 600 € meses antes.
La fórmula básica: convierte un gasto anual en mensual
Si un gasto se repite aproximadamente una vez al año y tienes doce meses para prepararlo:
Cantidad mensual = coste anual ÷ 12
Por ejemplo:
Seguro anual: 600 €
600 ÷ 12 = 50 € al mes
Aunque la aseguradora cobre los 600 € de una vez, dentro de tu presupuesto puedes tratarlo como si costara 50 € cada mes.
Después de doce meses:
50 × 12 = 600 €
La factura deja de competir con el dinero del mes en que llega porque la has ido financiando poco a poco.
Pero dividir entre 12 no siempre funciona
Este es uno de los errores más fáciles de cometer al empezar.
Imagina que estás leyendo este artículo en septiembre y tienes que pagar un seguro de:
600 € en diciembre.
Quedan aproximadamente tres meses.
Reservar:
600 ÷ 12 = 50 €
no solucionaría el problema.
Llegarías a diciembre con solamente 150 €.
Cuando empiezas a organizar un gasto que ya tiene una fecha cercana, utiliza:
Cantidad que todavía necesitas ÷ meses que faltan = reserva mensual necesaria
En este ejemplo:
600 ÷ 3 = 200 € al mes
Después de pagar el seguro en diciembre, puedes empezar a preparar el siguiente vencimiento con doce meses de antelación:
600 ÷ 12 = 50 € al mes
Esta diferencia es fundamental.
Crea tu mapa de gastos de los próximos 12 meses
En lugar de intentar recordar todo de cabeza, revisa tus movimientos bancarios de los últimos doce meses.
Busca especialmente pagos grandes que aparezcan solamente una o varias veces al año.
Después construye una tabla similar a esta:
| Gasto | Coste estimado | Mes de pago | Reserva mensual* |
|---|---|---|---|
| Seguro coche | 620 € | Octubre | 51,67 € |
| Seguro hogar | 240 € | Enero | 20 € |
| Mantenimiento coche | 360 € | Mayo | 30 € |
| Suscripciones anuales | 180 € | Varios | 15 € |
| Regalos | 600 € | Todo el año | 50 € |
| Vacaciones | 1.200 € | Agosto | 100 € |
| Otros gastos previsibles | 400 € | Varios | 33,33 € |
| TOTAL | 3.600 € | 300 € |
*La reserva mensual de la tabla supone que dispones de doce meses para preparar cada gasto. Si queda menos tiempo, tendrás que recalcularla.
Y aquí aparece información que tu presupuesto mensual quizá estaba ocultando:
3.600 € ÷ 12 = 300 € al mes
Es decir, tienes aproximadamente 300 € mensuales de coste de vida que no aparecen como recibos mensuales.
Quizá no estás ahorrando tanto como pensabas
Supongamos que ganas:
2.500 € al mes
y tus gastos mensuales habituales son:
2.000 €
La primera conclusión sería:
2.500 – 2.000 = 500 € de ahorro mensual
Pero acabamos de descubrir otros:
300 € mensuales
en gastos irregulares previsibles.
La imagen real sería:
| Concepto | Cantidad |
|---|---|
| Ingresos | 2.500 € |
| Gastos mensuales habituales | -2.000 € |
| Reserva para gastos anuales | -300 € |
| Margen realmente disponible | 200 € |
No significa que hayas perdido 300 € de ahorro.
Significa que esos 300 € nunca eran realmente ahorro disponible.
Estaban destinados a seguros, vacaciones, mantenimiento, regalos y otros pagos futuros.
Esto explica una situación bastante habitual:
“Según mi presupuesto debería ahorrar bastante, pero mi cuenta nunca aumenta tanto como esperaba.”
Puede que una parte de ese supuesto ahorro esté pagando gastos irregulares que nunca incorporaste al presupuesto.
Crea un fondo de gastos previstos
Una forma práctica de organizarlo es separar este dinero de tus gastos cotidianos.
Puedes llamarlo:
fondo de gastos previstos,
fondo de gastos anuales,
o utilizar el nombre que te resulte más intuitivo.
Su funcionamiento es sencillo.
Si has calculado que necesitas aproximadamente:
300 € al mes
para cubrir tus gastos irregulares, cada mes reservas esos 300 €.
Cuando llega el seguro, utilizas el dinero de ese fondo.
Cuando llegan las vacaciones, utilizas la cantidad destinada a ellas.
Cuando vence una suscripción anual, haces lo mismo.
Este dinero no es tu fondo de emergencia
Conviene separar ambos conceptos.
Fondo de gastos previstos: para cosas que sabes que probablemente ocurrirán.
Fondo de emergencia: para problemas que no podías anticipar razonablemente.
El seguro anual del coche no debería convertirse en una emergencia simplemente porque olvidaste incluirlo en el presupuesto.
Tampoco es dinero “de sobra”
Imagina que has ido reservando dinero y tu fondo tiene:
1.200 €
Puede resultar tentador pensar:
Tengo 1.200 € disponibles.
Pero quizá esos 1.200 € estén repartidos así:
| Próximo gasto | Dinero reservado |
|---|---|
| Seguro coche | 500 € |
| Vacaciones | 350 € |
| Regalos | 150 € |
| Mantenimiento | 200 € |
| Total comprometido | 1.200 € |
Tu saldo bancario es 1.200 €.
Tu dinero realmente libre dentro de ese fondo es:
0 €
Esta distinción entre saldo bancario y dinero disponible es una de las ideas más útiles para organizar los gastos irregulares.
Caso práctico: un presupuesto de 2.200 € al mes
Veamos cómo cambia un presupuesto cuando incorporamos estos pagos.
Una persona ingresa:
2.200 € al mes
Sus gastos mensuales son:
| Gasto | Importe |
|---|---|
| Vivienda | 750 € |
| Alimentación | 350 € |
| Suministros | 150 € |
| Transporte | 150 € |
| Ocio y otros | 300 € |
| Total | 1.700 € |
Aparentemente quedan:
2.200 – 1.700 = 500 €
Ahora revisa sus gastos irregulares:
| Gasto anual | Importe |
|---|---|
| Seguro coche | 600 € |
| Seguro hogar | 240 € |
| Mantenimiento | 360 € |
| Regalos | 480 € |
| Suscripciones | 120 € |
| Otros gastos previsibles | 600 € |
| Total | 2.400 € |
Si dispone de doce meses:
2.400 ÷ 12 = 200 € al mes
Su presupuesto real pasa a ser:
Ingresos: 2.200 €
Gastos mensuales: 1.700 €
Gastos irregulares prorrateados: 200 €
Margen restante: 300 €
Esos 300 € representan mucho mejor su capacidad mensual para ahorrar, invertir o destinar dinero a otros objetivos.
Utiliza dos fórmulas, no solamente una
Puedes organizar prácticamente todos estos gastos utilizando dos cálculos.
Fórmula 1: gasto anual recurrente
Cuando tienes doce meses completos:
Coste anual ÷ 12
Ejemplo:
720 € ÷ 12 = 60 € al mes
Fórmula 2: gasto con fecha concreta
Cuando el pago está más cerca:
Dinero que necesitas – dinero ya reservado = cantidad pendiente
Después:
Cantidad pendiente ÷ meses restantes = reserva mensual
Ejemplo:
Necesitas 900 €.
Ya tienes 300 €.
Faltan 4 meses.
900 – 300 = 600 € pendientes
600 ÷ 4 = 150 € al mes
Esta segunda fórmula resulta especialmente útil para vacaciones, seguros que vencen próximamente o cualquier objetivo que empiezas a preparar a mitad de año.
¿Qué hago con gastos que no conozco exactamente?
No necesitas conocer cada factura futura con precisión.
Supongamos que el mantenimiento del coche ha costado:
Año 1: 300 €
Año 2: 450 €
Año 3: 390 €
La media sería:
(300 + 450 + 390) ÷ 3 = 380 € al año
Podrías utilizar esos 380 € como punto de partida:
380 ÷ 12 = 31,67 € al mes
No estás intentando adivinar cuánto costará exactamente el mantenimiento.
Estás evitando cometer un error mucho mayor:
presupuestar 0 €.
Después puedes actualizar la cantidad con información nueva.
¿Y si finalmente gastas menos?
Supongamos que habías reservado:
500 €
para mantenimiento y finalmente gastas:
320 €
Te quedan:
180 €
Tienes varias posibilidades:
- mantenerlos para el mantenimiento del año siguiente;
- destinarlos a otro gasto previsto;
- incorporarlos a tu ahorro;
- utilizarlos para otro objetivo financiero.
No existe una única respuesta correcta.
Lo importante es que no tuviste que improvisar 320 € el día que llegó la factura.
¿Y si el gasto termina siendo mayor?
También ocurrirá.
Habías presupuestado:
400 €
pero terminas pagando:
550 €
La diferencia es:
150 €
Eso no significa que el método no funcione.
Has obtenido nueva información.
Si consideras que 550 € representa mejor el gasto futuro, actualiza tu previsión:
550 ÷ 12 = 45,83 € al mes
Un presupuesto útil no permanece congelado.
Se corrige con datos reales.
El calendario financiero: no todos los meses son iguales
Conocer el total anual es útil, pero también importa cuándo sale el dinero de tu cuenta.
Puedes crear un calendario muy sencillo:
| Mes | Pago previsto |
|---|---|
| Enero | Seguro hogar |
| Marzo | Impuestos/tasas |
| Mayo | Mantenimiento coche |
| Agosto | Vacaciones |
| Octubre | Seguro coche |
| Diciembre | Navidad/regalos |
Esto permite detectar meses especialmente cargados.
Imagina que tienes dinero suficiente para cubrir todos tus gastos en términos anuales, pero en diciembre coinciden:
seguro + regalos + viaje + suscripción anual
El problema ya no sería solamente presupuestario.
Sería de liquidez.
Conocer las fechas te permite acumular suficiente dinero antes de esos meses.
Un ejemplo con vacaciones
Quieres gastar:
1.800 €
en un viaje dentro de nueve meses.
La cantidad mensual sería:
1.800 ÷ 9 = 200 € al mes
Esta cuenta aporta información antes incluso de reservar.
Quizá descubras que 200 € al mes encajan perfectamente en tu presupuesto.
O quizá descubras que no.
Y eso es precisamente lo útil.
Puedes reducir el presupuesto del viaje, retrasarlo o modificar otras partidas antes de comprometerte con el gasto.
Navidad y cumpleaños también forman parte de tu coste de vida
Supongamos que durante un año gastas aproximadamente:
900 €
entre Navidad, cumpleaños y otras celebraciones.
Eso equivale a:
900 ÷ 12 = 75 € al mes
Reservar dinero en febrero para un regalo que comprarás en diciembre puede parecer extraño.
Financieramente tiene bastante sentido.
La Navidad no llega inesperadamente.
Los cumpleaños tampoco.
Lo inesperado suele ser su efecto sobre una cuenta corriente que no estaba preparada.
Cuidado con contar dos veces el mismo gasto
Este método también puede provocar el problema contrario: inflar artificialmente el presupuesto.
Si ya contabilizas una suscripción de:
15 € mensuales
dentro de tus gastos habituales, no vuelvas a incluir esos mismos 180 € dentro del fondo anual.
Cada gasto debe aparecer una sola vez.
Lo mismo sucede si ya tienes un seguro o impuesto prorrateado dentro de otra categoría.
Queremos descubrir gastos ocultos.
No duplicarlos.
Plantilla para organizar tus propios gastos anuales
Puedes copiar esta tabla y rellenarla con tus datos:
| Gasto | Importe esperado | Fecha de pago | Ya tengo | Meses restantes | Necesito reservar/mes |
|---|---|---|---|---|---|
| Seguro coche | ___ € | ___ | ___ € | ___ | ___ € |
| Seguro hogar | ___ € | ___ | ___ € | ___ | ___ € |
| Impuestos/tasas | ___ € | ___ | ___ € | ___ | ___ € |
| Mantenimiento | ___ € | ___ | ___ € | ___ | ___ € |
| Vacaciones | ___ € | ___ | ___ € | ___ | ___ € |
| Regalos | ___ € | ___ | ___ € | ___ | ___ € |
| Suscripciones | ___ € | ___ | ___ € | ___ | ___ € |
| Otros | ___ € | ___ | ___ € | ___ | ___ € |
Para cada fila utiliza:
(Importe esperado – dinero ya reservado) ÷ meses restantes
Después suma la última columna.
El resultado será aproximadamente cuánto necesitas apartar cada mes a partir de ahora para llegar preparado a esos pagos.
Método de 15 minutos para empezar hoy
No necesitas construir un sistema complicado.
Haz esto:
1. Revisa tus últimos 12 meses.
Busca pagos grandes o poco frecuentes.
2. Elimina los verdaderos imprevistos.
Quédate con aquellos que probablemente volverán a producirse.
3. Apunta cuánto esperas gastar.
Utiliza la última factura o una estimación razonable.
4. Anota cuándo llegará cada pago.
5. Comprueba cuánto tienes ya reservado.
6. Calcula cuánto necesitas apartar cada mes.
7. Incluye esa cantidad dentro de tu presupuesto mensual.
8. Revisa las previsiones cuando pagues cada factura.
Eso es suficiente para empezar.
¿Cuánto deberías reservar al mes para gastos anuales?
No existe una cifra universal.
Dependerá de tus propios pagos.
Una persona puede necesitar 100 € mensuales y otra 500 €.
Lo importante es calcularlo a partir de tus gastos reales.
Si tienes doce meses completos y tus gastos previsibles suman:
2.760 € al año
necesitarías aproximadamente:
2.760 ÷ 12 = 230 € al mes
Pero recuerda:
esos 230 € no son ahorro.
Son dinero que estás guardando para gastos futuros que todavía no han llegado.
Esta diferencia permite saber mucho mejor cuánto estás ahorrando realmente.
La idea que debería cambiar tu presupuesto
Un buen presupuesto no debería responder solamente:
“¿Cuánto gasto en un mes normal?”
También debería responder:
“¿Qué pagos sé que llegarán durante los próximos doce meses y cuánto debería tener reservado cuando lleguen?”
Si tienes 3.600 € de gastos irregulares al año y doce meses para prepararlos:
3.600 ÷ 12 = 300 € mensuales
Tu coste de vida real no es solamente lo que sale de tu cuenta durante un mes tranquilo.
También incluye esos 300 €.
Cuando incorporas esta idea al presupuesto, el seguro deja de destrozar octubre, las vacaciones dejan de salir misteriosamente de los ahorros y los regalos de diciembre dejan de comportarse como una emergencia.
Porque muchos gastos que parecen imprevistos tienen en realidad dos características muy útiles:
sabemos que llegarán y tenemos tiempo para prepararlos.