
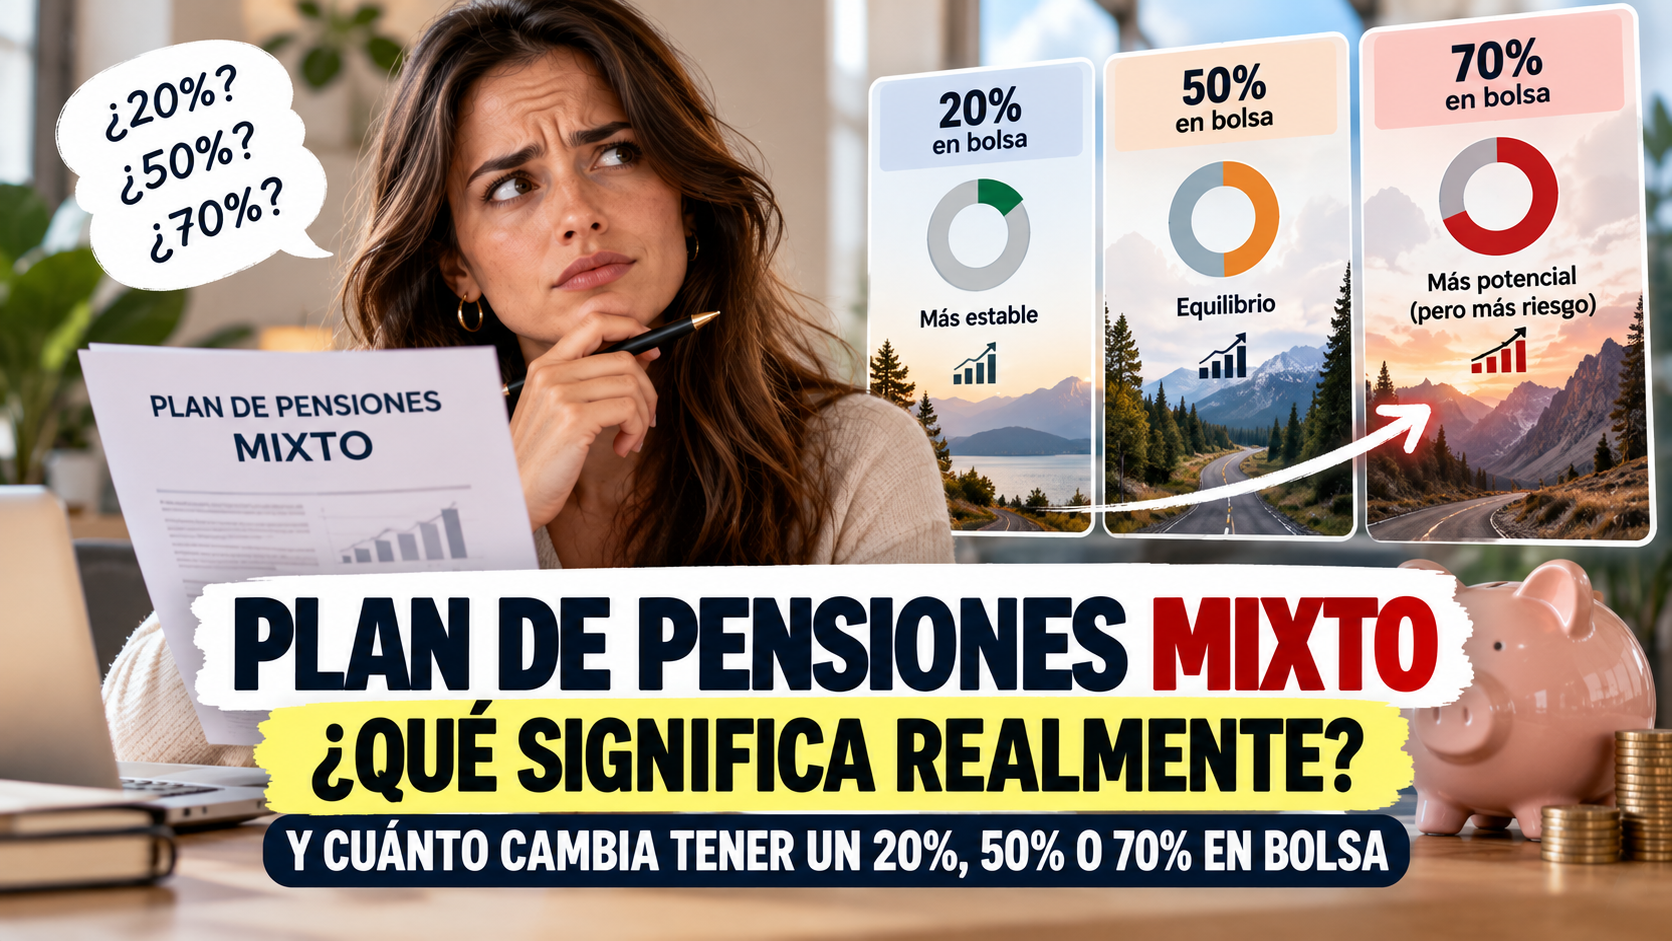
¿Qué significa realmente tener un plan de pensiones mixto? Descubre cuánto cambia el riesgo con un 20 %, 50 % o 70 % en bolsa y la nueva clasificación de 2027.
Dos personas dicen exactamente lo mismo:
“Tengo un plan de pensiones mixto.”
La primera tiene aproximadamente un 20 % de exposición a renta variable.
La segunda, un 70 %.
Sobre el papel, ambos pueden encontrarse dentro del universo de los fondos de pensiones “mixtos”.
Pero su comportamiento puede ser radicalmente diferente.
Si la bolsa cae un 30 %, probablemente no experimentarán la misma caída.
Si quedan 25 años para jubilarse, tampoco tienen el mismo potencial de crecimiento.
Y si faltan solo tres años para empezar a recuperar el dinero, el riesgo que están asumiendo adquiere otra dimensión.
Por eso la pregunta:
“¿Es bueno un plan de pensiones mixto?”
está mal planteada.
La pregunta útil es:
¿Cuánta renta variable tiene realmente, cuánto riesgo estoy asumiendo y encaja con el tiempo que me queda hasta necesitar el dinero?
Vamos a convertir esos porcentajes en números.
Primero: “plan mixto” puede significar dos cosas distintas
Hay una confusión que merece aclararse desde el principio.
En el lenguaje habitual de inversión se utiliza mixto para hablar de productos que combinan principalmente:
- renta fija;
- renta variable.
Pero la legislación española sobre planes de pensiones también utiliza la palabra mixto con otro significado técnico.
Según el texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones, atendiendo a las obligaciones estipuladas pueden existir planes:
- de prestación definida;
- de aportación definida;
- mixtos.
En ese contexto, “mixto” no significa simplemente:
50 % bonos + 50 % acciones.
Se refiere a otra clasificación jurídica relacionada con las aportaciones y prestaciones.
De hecho, los planes del sistema individual son de aportación definida.
Por tanto, cuando en este artículo hablamos coloquialmente de un plan de pensiones mixto nos referimos fundamentalmente a su política de inversión, es decir, a un fondo que combina exposición a renta fija y renta variable.
La diferencia parece pequeña.
No lo es.
España estrena una clasificación oficial más clara en 2027
Aquí hay una novedad especialmente interesante.
En septiembre de 2026 se publicó la Orden ECM/973/2026, que establece una tipología oficial de los fondos de pensiones según su política de inversión.
Entrará en vigor el:
2 de enero de 2027.
Entre sus objetivos está facilitar que los partícipes puedan comparar mejor fondos con políticas de inversión similares.
Para los fondos mixtos establece, entre otras, estas categorías:
| Categoría | Exposición a renta variable |
|---|---|
| Renta Fija Mixta Euro | Menos del 30 % |
| Renta Fija Mixta Internacional | Menos del 30 % |
| Renta Variable Mixta Euro | Entre 30 % y 75 % |
| Renta Variable Mixta Internacional | Entre 30 % y 75 % |
| Renta Variable Euro/Internacional | Más del 75 %, con requisitos adicionales según categoría |
Además, la clasificación distingue entre Euro e Internacional atendiendo también a determinados límites relacionados con renta variable fuera del área euro y riesgo divisa.
Esto nos permite visualizar algo importante:
“Mixto” abarca una horquilla enorme.
Un fondo con:
15 % en renta variable
y otro con:
70 %
pueden encontrarse dentro de categorías mixtas, pero no estás asumiendo ni remotamente la misma exposición a bolsa.
Hagamos un experimento con 30.000 €
Supongamos que tres personas tienen:
30.000 €
acumulados para su jubilación.
Para simplificar, vamos a crear tres carteras hipotéticas:
Cartera A
20 % renta variable
80 % renta fija
Cartera B
50 % renta variable
50 % renta fija
Cartera C
70 % renta variable
30 % renta fija
No son recomendaciones.
Son simplemente tres ejemplos para entender qué significa realmente el porcentaje.
¿Cuánto dinero tienes realmente expuesto a bolsa?
La fórmula es muy sencilla:
Patrimonio × porcentaje en renta variable
Con 30.000 €:
Cartera A
30.000 × 20 % =
6.000 € en renta variable
Cartera B
30.000 × 50 % =
15.000 € en renta variable
Cartera C
30.000 × 70 % =
21.000 € en renta variable
Cuando alguien te diga:
“Es un plan mixto.”
pregunta:
“¿Mixto cuánto?”
Porque pasar del 20 % al 70 % significa que, con 30.000 €, hay:
15.000 € adicionales expuestos a renta variable.
¿Qué ocurriría si la bolsa cayera un 30 %?
Vamos a realizar una simulación deliberadamente sencilla.
Supongamos que:
- la parte de renta variable cae un 30 %;
- la parte de renta fija permanece sin cambios.
Esto no pretende predecir una crisis real.
En la realidad la renta fija también puede subir o bajar y existen muchos otros factores.
Solo queremos aislar el efecto de tener diferentes porcentajes en bolsa.
Cartera A — 20 % en bolsa
Renta variable:
6.000 €
Caída del 30 %:
-1.800 €
Valor aproximado de la cartera:
28.200 €
Caída total aproximada:
-6 %
Cartera B — 50 % en bolsa
Renta variable:
15.000 €
Caída:
-4.500 €
Valor:
25.500 €
Caída total:
-15 %
Cartera C — 70 % en bolsa
Renta variable:
21.000 €
Caída:
-6.300 €
Valor:
23.700 €
Caída total:
-21 %
El mismo nombre, tres experiencias muy diferentes
Nuestra simulación queda así:
| Renta variable | Patrimonio inicial | Valor tras el escenario | Caída |
|---|---|---|---|
| 20 % | 30.000 € | 28.200 € | -6 % |
| 50 % | 30.000 € | 25.500 € | -15 % |
| 70 % | 30.000 € | 23.700 € | -21 % |
Otra vez:
esto no significa que un plan con 70 % de renta variable vaya a caer necesariamente un 21 %.
La tabla responde únicamente a nuestro escenario hipotético.
Pero revela algo muy útil:
La palabra “mixto” dice mucho menos que el porcentaje real de exposición.
Ahora cambia una sola cosa: la edad
Imagina dos personas con exactamente el mismo plan:
60 % renta variable
Persona A
Edad:
35 años
Persona B
Edad:
64 años
¿Tienen el mismo producto?
Sí.
¿Tienen la misma situación?
No.
A la primera pueden quedarle varias décadas antes de necesitar ese ahorro para la jubilación.
La segunda puede estar muy cerca de empezar a recuperarlo.
Por eso el porcentaje de renta variable no debería analizarse aislado.
Hay que combinarlo con:
horizonte temporal + tolerancia a las pérdidas + resto del patrimonio + necesidades futuras.
El test de la caída que mucha gente debería hacer
Busca el valor actual de tu plan.
Ejemplo:
47.000 €
Después busca su exposición máxima o prevista a renta variable.
Supongamos:
60 %
Haz este cálculo:
Dinero expuesto a renta variable
47.000 × 60 % =
28.200 €
Ahora imagina, únicamente como prueba de estrés, una caída del 30 % en esa parte:
28.200 × 30 % =
8.460 €
Si para simplificar suponemos que todo lo demás permanece igual, tu saldo sería aproximadamente:
38.540 €
Ahora hazte una pregunta:
¿Qué haría si abriera la aplicación y viera 38.540 € en lugar de 47.000 €?
No preguntes qué crees que deberías hacer.
Pregúntate qué harías realmente.
Si la respuesta es:
“Me asustaría y lo cambiaría inmediatamente.”
has descubierto algo importante sobre tu tolerancia al riesgo.
Crea tu “pérdida incómoda”
Podemos hacer el cálculo al revés.
Imagina que tienes:
50.000 €
y consideras que ver temporalmente una pérdida superior a:
7.500 €
te resultaría muy difícil de soportar.
Tu pérdida incómoda sería:
7.500 ÷ 50.000 × 100 = 15 %
15 % del patrimonio.
Eso no determina automáticamente qué plan debes contratar.
Pero convierte una frase abstracta como:
“Tengo un perfil moderado.”
en algo mucho más tangible:
“Una caída temporal de 7.500 € sobre 50.000 € me haría replantearme la estrategia.”
Esa información es mucho más útil.
“Tengo 30 años, entonces debería elegir el que más bolsa tenga”
No necesariamente.
La edad es importante.
Pero no es la única variable.
Dos personas de 30 años pueden tener:
- ingresos diferentes;
- patrimonios diferentes;
- tolerancias al riesgo diferentes;
- otros ahorros diferentes;
- objetivos diferentes.
Una puede soportar fuertes fluctuaciones sin modificar su estrategia.
La otra puede abandonar el plan después de la primera caída importante.
Una estrategia teóricamente perfecta que no eres capaz de mantener puede ser una estrategia muy mala para ti.
“Tengo 60 años, entonces necesito eliminar toda la bolsa”
Tampoco puede afirmarse automáticamente.
Llegar a la jubilación no significa necesariamente que vayas a utilizar todo el dinero del plan al día siguiente.
Una persona podría recuperar una parte y mantener otra durante años.
Otra podría necesitar una cantidad elevada inmediatamente.
Son situaciones completamente distintas.
Por eso es más útil preguntar:
¿Cuándo necesitaré este dinero y cuánto necesitaré?
que mirar únicamente la edad.
Haz un mapa de los próximos 10 años
Supongamos que tienes 60 años.
Plan:
80.000 €
En vez de decidir solo:
“Tengo 60 → debo ser conservador.”
haz este ejercicio.
Próximos 2 años
¿Cuánto dinero del plan necesitarías realmente?
Años 3-5
¿Cuánto podrías necesitar?
Años 6-10
¿Qué parte probablemente seguiría invertida?
Quizá descubras que no todo tu patrimonio tiene el mismo horizonte temporal.
Este razonamiento es mucho más sofisticado que seleccionar un plan únicamente por tu fecha de nacimiento.
El segundo gran error: pensar que renta fija significa que no puedes perder
La palabra:
“fija”
puede generar una falsa sensación de seguridad.
La renta fija también tiene riesgos.
Entre ellos pueden existir:
- riesgo de tipos de interés;
- riesgo de crédito;
- riesgo de duración;
- riesgo de divisa en determinadas inversiones.
El valor de los bonos puede fluctuar.
Por tanto:
80 % renta fija no significa 80 % del dinero garantizado.
Un plan mixto no debe interpretarse como:
parte arriesgada + parte completamente segura.
Euro o Internacional: otra palabra que debes mirar
La nueva clasificación diferencia, entre otras:
Renta Fija Mixta Euro
Renta Fija Mixta Internacional
Renta Variable Mixta Euro
Renta Variable Mixta Internacional
No es simplemente una cuestión de marketing.
La clasificación tiene en cuenta determinados límites sobre la exposición fuera del área euro y el riesgo divisa.
Por tanto, dos fondos con:
50 % de renta variable
pueden seguir teniendo perfiles diferentes dependiendo de dónde y cómo inviertan.
¿Qué deberías mirar además del porcentaje de bolsa?
Aquí es donde podemos hacer una ficha de inspección.
Antes de valorar un plan mixto, busca:
1. Porcentaje de renta variable
No te conformes con “moderado”.
Busca el número.
2. Política de inversión
¿Qué puede hacer realmente el gestor?
3. Exposición geográfica
¿Euro?
¿Internacional?
4. Riesgo divisa
¿Existe?
¿En qué medida?
5. Renta fija
¿Qué tipo de deuda mantiene?
6. Duración
Puede influir considerablemente en la sensibilidad de la renta fija a los movimientos de tipos.
7. Comisiones
¿Cuánto estás pagando?
8. Rentabilidad histórica
Úsala para estudiar comportamiento, no para asumir el futuro.
9. Caídas
¿Cómo se ha comportado en periodos adversos?
10. Tu horizonte
¿Cuándo vas a necesitar el dinero?
Con esas diez respuestas sabes muchísimo más que leyendo:
“Plan para perfil moderado.”
La comisión pequeña que se convierte en una cifra grande
Supongamos dos alternativas hipotéticas que obtuvieran exactamente la misma rentabilidad bruta antes de costes.
Una termina soportando:
0,8 % anual de costes
y otra:
1,5 %.
Diferencia:
0,7 puntos porcentuales al año.
Parece pequeña.
Vamos a simular:
Capital inicial:
30.000 €
Aportación mensual:
125 €
Periodo:
25 años
Supongamos, únicamente para ilustrar el efecto de costes, una rentabilidad bruta constante del:
5 % anual.
Después de costes, simplificando:
Alternativa A
Rentabilidad neta hipotética:
4,2 %
Alternativa B
Rentabilidad neta hipotética:
3,5 %
Con capitalización mensual aproximada, al final tendríamos alrededor de:
A: 127.000 €
B: 112.000 €
Diferencia:
unos 15.000 €.
No son rentabilidades esperadas ni garantizadas.
El ejercicio simplemente demuestra algo:
Una diferencia aparentemente pequeña y recurrente puede acumularse durante décadas.
Por eso comparar únicamente qué porcentaje tiene en bolsa tampoco es suficiente.
¿Y qué pasa con la fiscalidad?
Los planes de pensiones tienen una característica importante en España:
las aportaciones pueden reducir la base imponible del IRPF dentro de los límites legalmente aplicables.
Con carácter general, el límite anual conjunto previsto para las aportaciones y contribuciones es de:
1.500 €
aunque existen incrementos específicos relacionados, entre otros casos, con sistemas de empleo y determinados supuestos para trabajadores autónomos.
Esto significa que la fiscalidad importa.
Pero cometeríamos un error si el razonamiento fuera:
“Tiene ventaja fiscal, por tanto cualquier plan me sirve.”
No.
También debes analizar:
- política de inversión;
- riesgo;
- costes;
- horizonte;
- condiciones de recuperación;
- fiscalidad futura de las prestaciones.
El envoltorio fiscal no convierte automáticamente una inversión inadecuada en adecuada.
Desde 2025 existe otra novedad importante
Desde el 1 de enero de 2025, los derechos consolidados correspondientes a aportaciones con al menos diez años de antigüedad pueden recuperarse conforme a la normativa aplicable.
Esto ha cambiado parcialmente la histórica percepción de los planes como un producto absolutamente inaccesible hasta la jubilación salvo determinados supuestos.
Pero tampoco significa:
“puedo sacar todo cuando quiera.”
Hay que comprobar qué aportaciones cumplen la antigüedad necesaria y las condiciones correspondientes.
¿Puedes cambiar de un plan mixto a otro?
Sí, los planes de pensiones tienen movilidad.
Es posible movilizar los derechos entre planes en los términos aplicables sin que ese traspaso genere por sí mismo el coste fiscal que supondría rescatar el dinero.
Esto es muy importante.
Imagina:
A los 35 años:
60 % renta variable
A los 50:
tu situación cambia.
A los 60:
vuelve a cambiar.
No necesariamente tienes que mantener durante 30 años exactamente la misma política de inversión.
La estrategia puede revisarse.
El experimento de los 35, 50 y 63 años
Imagina la misma persona en tres momentos.
A los 35
Capital:
15.000 €
Tiempo hasta jubilación:
largo.
Pregunta principal:
¿Qué volatilidad puedo soportar durante décadas?
A los 50
Capital:
65.000 €
Horizonte:
menor.
Pregunta:
¿Sigue teniendo sentido mi exposición actual teniendo en cuenta mi patrimonio total y objetivos?
A los 63
Capital:
140.000 €
Posible uso del dinero:
cercano.
Pregunta:
¿Qué parte necesitaré durante los primeros años y qué parte puede seguir invertida durante más tiempo?
La palabra:
“mixto”
no responde a ninguna de estas preguntas.
Una forma mejor de clasificar TU plan
Olvídate durante un minuto de:
conservador / moderado / agresivo.
Crea esta ficha:
Mi plan
Saldo:
_____ €
Renta variable:
_____ %
Renta fija:
_____ %
Exposición internacional:
_____ %
Costes:
_____ %
Años hasta empezar a utilizarlo:
_____
Cantidad que podría necesitar durante los primeros 3 años:
_____ €
Pérdida temporal que me haría abandonar la estrategia:
_____ €
Ahora sí tienes información para pensar.
Simulador rápido de caída
Puedes utilizar esta fórmula simplificada:
Caída aproximada de la cartera = % en bolsa × caída hipotética de la bolsa
Si suponemos que el resto de activos no cambia.
Ejemplos con una caída hipotética del 30 %:
| Bolsa en el plan | Caída aproximada de la cartera |
|---|---|
| 10 % | -3 % |
| 20 % | -6 % |
| 30 % | -9 % |
| 40 % | -12 % |
| 50 % | -15 % |
| 60 % | -18 % |
| 70 % | -21 % |
No es una predicción.
En un mercado real también cambiaría el valor de la renta fija y podrían existir divisas, derivados y otros activos.
Es una prueba de estrés educativa.
Y puedes hacerla con tu propio saldo.
Si tienes 100.000 €, los porcentajes dejan de parecer pequeños
Con:
100.000 €
una caída hipotética del 15 % significa:
15.000 €.
Una del 20 %:
20.000 €.
Una del 25 %:
25.000 €.
Cuando hablamos únicamente en porcentajes es fácil pensar:
“Sí, puedo soportar volatilidad.”
Cuando lo conviertes a euros:
“¿Seguiría tranquilo viendo 75.000 € donde antes había 100.000 €?”
la respuesta puede cambiar.
¿Entonces qué porcentaje de renta variable es el mejor?
No existe un porcentaje universal.
Y cualquier tabla del tipo:
30 años → X %
40 años → Y %
60 años → Z %
simplifica demasiado.
La decisión depende de elementos como:
- horizonte temporal;
- capacidad económica;
- tolerancia real a pérdidas;
- patrimonio fuera del plan;
- ingresos futuros;
- necesidades previstas;
- características concretas del producto.
La edad es una variable.
No es toda la estrategia.
Las 7 preguntas que haría antes de contratar un plan mixto
No preguntaría primero:
“¿Cuánto ha ganado este año?”
Preguntaría:
1.
¿Qué porcentaje mínimo y máximo puede invertir en renta variable?
2.
¿Qué exposición tiene actualmente?
3.
¿Es principalmente Euro o Internacional?
4.
¿Cuánto cuesta realmente al año?
5.
¿Cómo se comportaría aproximadamente mi saldo en un escenario adverso?
6.
¿Cuándo necesitaré este dinero?
7.
¿Podré mantener la estrategia cuando vea una caída importante?
Si no puedes responderlas, todavía no conoces suficientemente el producto.
Preguntas frecuentes
¿Qué es un plan de pensiones mixto?
En el uso habitual de inversión se suele llamar mixto a un producto que combina renta fija y renta variable. No debe confundirse con la modalidad jurídica de “plan mixto” prevista en la normativa de planes y fondos de pensiones.
¿Un plan mixto puede perder dinero?
Sí. Tanto la renta variable como la renta fija pueden sufrir variaciones de valor. “Mixto” no significa garantizado.
¿Qué diferencia hay entre renta fija mixta y renta variable mixta?
Según la clasificación oficial que entrará en vigor en 2027, los fondos de renta fija mixta tendrán menos del 30 % de exposición total a renta variable, mientras que los de renta variable mixta tendrán entre un 30 % y un 75 %, con categorías Euro e Internacional.
¿Cuándo entra en vigor la nueva clasificación?
La Orden ECM/973/2026 entra en vigor el 2 de enero de 2027. La información regulada deberá incorporarse a determinada documentación como máximo el 1 de abril de 2027.
¿Puedo cambiar mi plan de pensiones?
Los derechos de un plan pueden movilizarse a otro en las condiciones previstas por la normativa, sin que el mero traspaso implique el rescate fiscal del dinero.
¿Un 70 % en bolsa es demasiado?
No puede determinarse únicamente con ese dato. Dependerá de tu horizonte, capacidad de asumir pérdidas, patrimonio, objetivos y circunstancias personales.
La conclusión: no compres la palabra “mixto”
Imagina dos planes:
Plan A
20 % renta variable
Plan B
70 % renta variable
Los dos pueden parecerte:
“mixtos”.
Pero con:
100.000 €
y nuestra prueba hipotética de una caída bursátil del 30 %, la exposición produciría, manteniendo todo lo demás constante:
Plan A
Pérdida atribuible a esa parte:
6.000 €
Plan B
Pérdida:
21.000 €
Diferencia:
15.000 €.
Por eso la próxima vez que leas:
“Plan de pensiones mixto para un perfil moderado”
no te quedes ahí.
Busca:
¿Cuánto tiene realmente en renta variable?
¿Cuál es su política de inversión?
¿Cuánto cuesta?
¿Cuánto tiempo me queda?
¿Qué caída en euros podría soportar sin abandonar el plan?
Un buen plan para la jubilación no es el que tiene la etiqueta que suena mejor.
Es el que entiendes suficientemente como para saber qué puede ocurrir con tu dinero antes de que ocurra.
Aviso: Este contenido tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero, fiscal ni una recomendación de contratación. Las simulaciones son ejemplos simplificados y no representan rentabilidades futuras. Antes de tomar decisiones sobre ahorro para la jubilación, revisa la documentación oficial del producto y valora tu situación personal.