
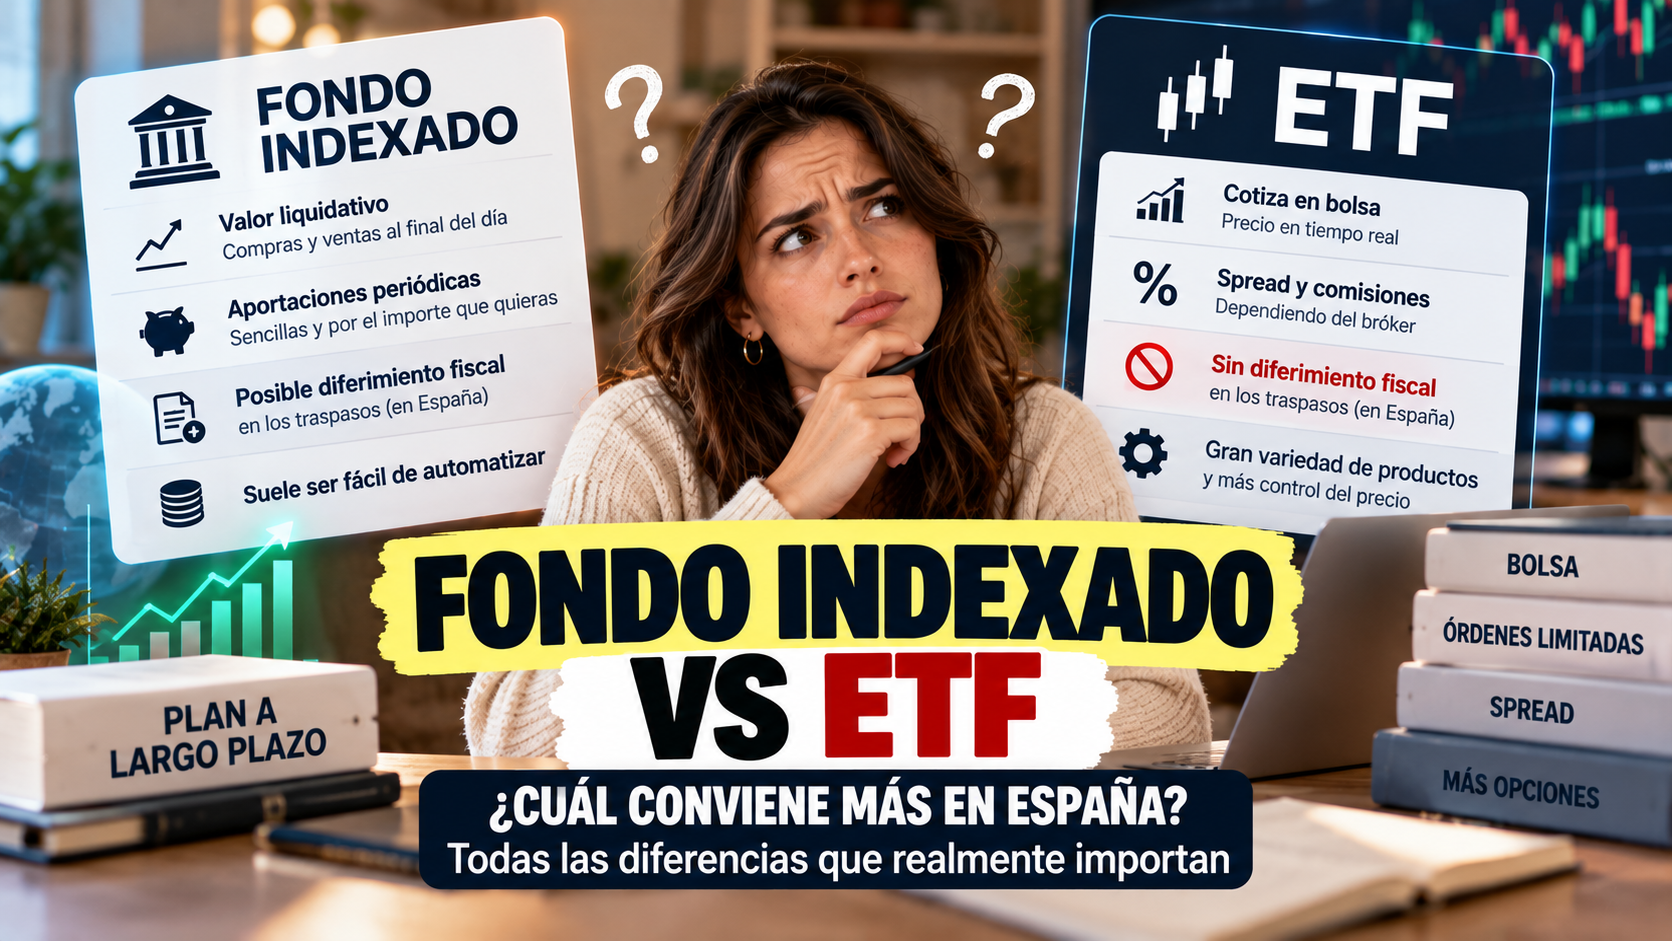
¿Fondo indexado o ETF? Comparamos fiscalidad, traspasos, comisiones, spread y aportaciones para saber qué diferencias importan realmente en España.
Imagina dos personas.
Las dos quieren invertir:
10.000 €
Las dos quieren seguir exactamente el mismo índice.
Una utiliza un:
fondo indexado
La otra:
un ETF.
Si ambos replican prácticamente el mismo mercado, parece lógico pensar:
“Da igual cuál elija. Al final estoy comprando lo mismo.”
Pero no exactamente.
Pueden tener una cartera muy parecida y, sin embargo, funcionar de manera diferente cuando:
- compras;
- vendes;
- haces aportaciones;
- cambias de estrategia;
- pagas determinados costes;
- y, especialmente en España, realizas un traspaso a otro producto.
De hecho, para un inversor residente fiscal en España existe una diferencia que puede llegar a ser mucho más importante que unas centésimas de comisión:
el tratamiento fiscal de los traspasos.
Vamos a comparar ambos desde cero.
Respuesta rápida
Un fondo indexado y un ETF pueden perseguir un objetivo muy parecido:
replicar un índice.
Pero no son idénticos.
La diferencia más fácil de visualizar es esta:
Fondo indexado
Normalmente compras y reembolsas participaciones utilizando el valor liquidativo aplicable.
ETF
Sus participaciones cotizan en bolsa y puedes comprarlas y venderlas durante la sesión de manera parecida a una acción.
Y en España aparece una diferencia especialmente relevante:
Determinados fondos de inversión
Pueden acogerse al régimen de diferimiento fiscal de los traspasos cuando se cumplen los requisitos.
ETF
No se benefician de ese régimen de traspasos.
Esto puede cambiar bastante el resultado de una estrategia que vaya modificándose durante décadas.
Antes de comparar: un ETF también es un fondo
Este detalle provoca bastante confusión.
ETF significa:
Exchange Traded Fund
o fondo cotizado.
Por tanto, enfrentar:
“ETF vs fondo”
no es técnicamente perfecto.
Un ETF también es una institución de inversión colectiva.
La comparación útil para un pequeño inversor sería más bien:
fondo indexado tradicional vs fondo indexado cotizado (ETF).
Ambos pueden seguir un índice.
La diferencia fundamental está en cómo se estructuran y negocian, además de otros aspectos fiscales y operativos.
El experimento: dos productos que siguen exactamente el mismo índice
Para aislar las diferencias vamos a imaginar dos productos ficticios.
Fondo INDEX-A
Fondo indexado tradicional.
Replica el índice:
Índice Mundial XYZ
ETF INDEX-B
ETF.
Replica exactamente:
Índice Mundial XYZ
Imaginemos además, para simplificar, que:
- ambos tienen prácticamente las mismas inversiones;
- ambos reinvierten los rendimientos;
- ambos consiguen replicar perfectamente el índice;
- ignoramos inicialmente impuestos y costes.
Inversión inicial:
10.000 €
Si el índice gana un 8 %, ambos deberían terminar aproximadamente en:
10.800 €.
Hasta aquí:
prácticamente ninguna diferencia.
Pero ahora empieza la parte interesante.
Diferencia 1: no compras de la misma manera
Quieres invertir:
1.000 €.
Fondo indexado
Solicitas una suscripción por:
1.000 €.
El número de participaciones que recibirás dependerá del valor liquidativo aplicable.
Imagina:
Valor liquidativo:
25 €
Obtendrías:
40 participaciones.
Pero cuando das la orden normalmente no estás negociando en bolsa viendo un precio cambiar segundo a segundo.
ETF
El ETF cotiza en mercado.
Puedes encontrarte:
10:03 → 24,95 €
11:27 → 25,08 €
14:16 → 24,87 €
16:45 → 25,12 €
Puedes introducir una orden durante la sesión y conocer el precio al que se está negociando.
La experiencia se parece mucho más a comprar una acción.
¿Cuál de las dos formas es mejor?
No existe una respuesta universal.
Para una persona que quiere:
invertir 200 € cada mes durante 25 años
tener precio intradía puede aportar muy poco.
Para alguien que valora controlar:
precio de entrada + tipo de orden + momento de ejecución
el ETF ofrece una operativa diferente.
Aquí aparece una paradoja:
Una ventaja técnica del ETF puede ser irrelevante para un inversor completamente pasivo.
Poder operar 50 veces durante una sesión no significa que necesites hacerlo.
Diferencia 2: el ETF tiene bid y ask
Esta diferencia suele recibir mucha menos atención que la comisión anual.
Al cotizar en mercado, un ETF puede tener:
Bid
Precio al que alguien está dispuesto a comprar.
Ask
Precio al que alguien está dispuesto a vender.
La diferencia entre ambos es el:
spread.
Ejemplo:
Bid:
99,90 €
Ask:
100,10 €
Spread:
0,20 €.
Respecto a aproximadamente 100 €:
0,20 %.
Esto significa que el coste real de operar un ETF no debería analizarse mirando únicamente su comisión de gestión.
El error de comparar solo el TER
Imagina:
Fondo indexado
Costes corrientes:
0,25 %
ETF
Costes corrientes:
0,15 %
Conclusión rápida:
“El ETF es mejor porque cuesta 0,10 puntos menos.”
No tan rápido.
Con un ETF también puedes encontrarte, según el intermediario y operación, con:
- comisión de compraventa;
- spread;
- posibles costes de cambio de divisa;
- custodia u otros costes del intermediario.
Eso no significa que un ETF sea necesariamente más caro.
Significa que:
TER no es igual a coste total de tu experiencia como inversor.
Ejemplo con aportaciones pequeñas
Supongamos que quieres invertir:
100 € al mes.
Tu intermediario cobra hipotéticamente:
1 € por compra del ETF.
Solo la operación representa:
1 % de esos 100 €.
En un año:
Aportaciones:
1.200 €
Comisiones de 12 compras:
12 €
12 ÷ 1.200 × 100 =
1 %.
Antes de considerar cualquier otro coste.
Ahora imagina que inviertes:
1.000 € por operación.
El mismo euro representa:
0,1 %.
Por tanto, una comisión fija puede ser mucho más importante para aportaciones pequeñas.
Calcula tu “peaje de entrada”
Puedes utilizar esta fórmula:
Peaje de entrada = coste de la operación ÷ cantidad invertida × 100
Ejemplo:
Compra:
150 €
Comisión:
1,50 €
Peaje:
1,50 ÷ 150 × 100 = 1 %
Otro inversor:
Compra:
1.500 €
Misma comisión:
1,50 €
Peaje:
0,1 %.
Mismo ETF.
Mismo intermediario.
Coste proporcional completamente diferente.
Por eso preguntar:
“¿Qué ETF es más barato?”
sin decir cuánto y cómo vas a invertir puede ser insuficiente.
Diferencia 3: en España aparece la gran diferencia fiscal
Aquí está probablemente la parte más importante del artículo.
Supongamos que tienes un fondo indexado que cumple los requisitos para acogerse al régimen de traspasos.
Has invertido:
20.000 €
Con los años pasa a valer:
35.000 €.
Ganancia acumulada:
15.000 €.
Ahora decides que ya no quieres ese fondo.
Quieres pasar a otro.
Caso A: fondo de inversión con posibilidad de traspaso
Realizas correctamente un:
traspaso
hacia otro fondo que cumple los requisitos.
Los:
35.000 €
pasan a la nueva inversión sin que tengas que tributar en ese momento por los 15.000 € de plusvalía.
La ganancia no desaparece.
La tributación se:
difiere.
Se producirá cuando corresponda al realizar posteriormente el reembolso definitivo.
Esto permite modificar la cartera sin tener que realizar necesariamente una venta fiscal cada vez que cambias entre fondos elegibles.
Caso B: ETF
Tienes:
20.000 € invertidos
Valor actual:
35.000 €
Quieres abandonar el ETF y comprar otro distinto.
Para hacerlo tienes que vender tus participaciones.
La ganancia obtenida entra en las reglas fiscales correspondientes a la transmisión.
No puedes utilizar el régimen especial de traspasos de fondos para mover esa inversión de un ETF a otro.
Esta es una diferencia enorme para determinadas estrategias.
¿Por qué puede importar tanto diferir impuestos?
Vamos a construir un ejemplo deliberadamente simplificado.
Dos personas empiezan con:
20.000 €
Después de unos años tienen:
35.000 €.
Las dos quieren cambiar de estrategia.
Ganancia:
15.000 €.
Persona F — fondo elegible para traspaso
Realiza un traspaso.
Capital que continúa invertido inmediatamente:
35.000 €
No liquida en ese momento el impuesto de la plusvalía mediante ese traspaso.
Persona E — ETF
Tiene que vender para comprar otro ETF.
Al vender materializa la ganancia.
El impacto fiscal dependerá de su situación y de las reglas aplicables en ese momento.
Pero parte del capital podría tener que destinarse posteriormente al pago de impuestos.
Y ese dinero deja de estar disponible para continuar capitalizando.
Diferir no significa no pagar
Esto merece una línea propia.
Traspasar un fondo no elimina los impuestos.
Los aplaza.
Las participaciones del nuevo fondo mantienen, a efectos fiscales, la antigüedad y valores correspondientes de la inversión anterior según el régimen aplicable.
Cuando finalmente recuperes el dinero, la ganancia acumulada tendrá el tratamiento fiscal que corresponda.
Por eso la ventaja es:
diferimiento
y no:
exención.
¿Todos los fondos extranjeros permiten ese diferimiento?
No deberías asumirlo.
El régimen puede aplicarse a fondos españoles y a determinadas instituciones de inversión colectiva comunitarias que cumplan los requisitos correspondientes y estén registradas en la CNMV.
Antes de realizar una operación comprueba que el producto concreto puede acogerse al régimen.
No basta con que en su nombre aparezca:
“Index Fund”.
Diferencia 4: automatizar 100 € al mes
Aquí los fondos indexados pueden resultar especialmente cómodos dependiendo de la plataforma.
Quieres hacer:
200 € cada día 5.
Con un fondo puedes encontrarte con sistemas que permiten programar:
aportación periódica → 200 €
sin decidir cuántas participaciones completas comprar.
¿Y con un ETF?
Dependerá del intermediario.
Algunos permiten:
- planes periódicos;
- compra fraccionada;
- automatización.
Otros no.
Si una participación cuesta:
125 €
y quieres invertir:
200 €
sin participaciones fraccionadas podrías comprar una participación y dejar dinero sin invertir.
No es un problema inherente a todos los ETF.
Es una característica que debes comprobar en tu intermediario.
Diferencia 5: cambiar de estrategia
Imagina que durante 15 años utilizas:
100 % renta variable global.
Después quieres pasar gradualmente a:
80 % renta variable / 20 % renta fija.
Con fondos elegibles para traspasos, puedes reorganizar la cartera utilizando traspasos sin generar tributación inmediata por las plusvalías en cada cambio.
Con ETF, vender una parte para comprar otro activo puede generar ganancias o pérdidas patrimoniales.
Esta diferencia puede ganar importancia a medida que:
tu patrimonio crece.
Con 1.000 € quizá te parezca irrelevante
Supongamos:
Inversión:
1.000 €
Ganancia:
100 €
Cambiar de producto no parece un gran acontecimiento.
Ahora imagina:
Inversión histórica:
80.000 €
Valor:
160.000 €
Ganancia latente:
80.000 €.
Cambiar de vehículo ya puede tener consecuencias fiscales mucho más relevantes.
Por eso una característica que parece poco importante al comenzar puede convertirse en importante veinte años después.
Diferencia 6: comprar exactamente al precio que quieres
Aquí el ETF tiene una característica clara.
Al negociarse en mercado puedes utilizar, según el intermediario:
- órdenes limitadas;
- órdenes de mercado;
- otros tipos de órdenes disponibles.
Por ejemplo:
ETF cotizando:
100,30 €
Tú decides que solo quieres comprar a:
100 €.
Puedes introducir una orden limitada.
Si el mercado nunca llega a ese precio:
no compras.
Con un fondo indexado tradicional el funcionamiento es distinto.
La suscripción se ejecuta utilizando el valor liquidativo que corresponda según las reglas del fondo.
Pero controlar el precio también puede convertirse en un problema
Imagina que tu estrategia original era:
“Invertir 300 € todos los meses durante 20 años.”
Descubres los ETF.
Ahora haces esto:
“Hoy está caro.”
Esperas.
Al mes siguiente:
“Creo que va a bajar.”
Esperas.
Después:
“Comprar cuando rompa resistencia.”
Sin darte cuenta has convertido una estrategia periódica pasiva en una estrategia de intentar elegir el momento del mercado.
La herramienta no tiene la culpa.
Pero la operativa en tiempo real puede fomentar comportamientos diferentes.
Diferencia 7: el precio de un ETF puede separarse ligeramente de su valor
Un ETF tiene:
precio de mercado
y un valor relacionado con los activos que mantiene.
Los mecanismos de creación y reembolso de participaciones ayudan a mantener ambos próximos, pero pueden aparecer diferencias.
En determinadas circunstancias puedes comprar:
con prima
o vender:
con descuento
respecto al valor de los activos subyacentes.
Para un ETF grande y líquido estas diferencias pueden ser muy pequeñas.
En productos menos líquidos o mercados sometidos a tensión pueden ser más relevantes.
Entonces, ¿un fondo indexado siempre replica mejor?
No.
Ni tampoco un ETF.
Para comprobar cómo replica un índice necesitas analizar el producto concreto.
Dos conceptos interesantes son:
Tracking difference
Diferencia entre la rentabilidad del fondo y la de su índice durante un periodo.
Tracking error
Variabilidad de esa diferencia.
Un producto puede anunciar:
comisión 0,15 %
y terminar alejándose del índice en una cantidad diferente.
Por eso:
La comisión oficial no te cuenta por sí sola toda la calidad de la réplica.
Ejemplo: comisión menor, réplica peor
Índice:
+10 %
Producto A
Coste anunciado:
0,10 %
Rentabilidad:
+9,70 %
Diferencia frente al índice:
-0,30 puntos
Producto B
Coste anunciado:
0,20 %
Rentabilidad:
+9,85 %
Diferencia:
-0,15 puntos
El producto A tenía una comisión nominal inferior.
Pero en ese periodo hipotético el B siguió más de cerca al índice.
No deberías elegir exclusivamente mirando una cifra de gastos.
Diferencia 8: no todos los ETF son simplemente “un índice barato”
La palabra ETF engloba productos muy diferentes.
Puedes encontrar ETF sobre:
- índices globales;
- países;
- sectores;
- bonos;
- materias primas mediante distintas estructuras;
- factores;
- estrategias específicas.
También existen productos apalancados e inversos con características muy diferentes de un ETF indexado tradicional.
Por eso:
ETF no es una estrategia de inversión.
Es un tipo de vehículo.
Del mismo modo:
fondo de inversión tampoco es una estrategia.
La estrategia está en lo que contiene.
El error de comparar un fondo global con un ETF tecnológico
Alguien pregunta:
“¿Qué es mejor, un fondo indexado o un ETF?”
Después compara:
Fondo
Índice mundial diversificado.
ETF
Empresas de un único sector.
Y concluye que el ETF:
“da más rentabilidad.”
No está comparando vehículos.
Está comparando:
dos carteras completamente diferentes.
Para comparar correctamente deberías buscar:
mismo índice o exposición lo más parecida posible.
Y solo entonces analizar las diferencias entre fondo y ETF.
La comparación correcta
Supongamos que ambos siguen exactamente:
Índice ABC Global
Entonces sí tiene sentido comparar:
| Característica | Fondo indexado | ETF |
|---|---|---|
| Sigue un índice | Sí | Sí |
| Cotiza durante la sesión | No como una acción | Sí |
| Precio conocido al enviar orden | Normalmente no | Sí |
| Bid/ask spread | No como operativa bursátil | Sí |
| Órdenes limitadas | No | Sí |
| Posible automatización | Depende de plataforma | Depende de broker |
| Participaciones fraccionadas | Habitualmente se invierte por importe | Depende del broker |
| Traspaso con diferimiento fiscal en España | Posible si cumple requisitos | No |
| Costes de compraventa bursátil | No como ETF | Pueden existir |
| TER/gastos internos | Sí | Sí |
| Tracking difference | Importa | Importa |
Ahora estamos comparando cosas equivalentes.
Hagamos el test de los 5 inversores
Inversor 1 — aporta 100 € al mes
Quiere:
automatización absoluta.
No quiere mirar cotizaciones.
Para él deberían pesar especialmente:
- mínimos de inversión;
- automatización;
- costes por operación;
- posibilidad de invertir exactamente 100 €.
Inversor 2 — aporta 10.000 € una vez al año
Una comisión fija de:
1 €
representa solo:
0,01 %.
Los costes de compraventa pueden tener un peso proporcional mucho menor.
Inversor 3 — quiere cambiar la distribución cada varios años
Residente fiscal en España.
Aquí debería estudiar con especial atención:
el régimen fiscal de los traspasos.
Inversor 4 — quiere comprar durante la sesión a un precio concreto
Valora:
- órdenes limitadas;
- cotización intradía;
- control de ejecución.
El funcionamiento de un ETF encaja mejor con esas necesidades operativas.
Inversor 5 — quiere olvidarse de la inversión
Su prioridad es:
200 € automáticos todos los meses.
Para esta persona tener precio en tiempo real puede no ser una ventaja práctica.
Incluso podría ser una distracción.
La pregunta que casi nadie hace: ¿cuántas veces vas a cambiar de producto?
Esta puede ser más importante que una diferencia de:
0,10 % anual de costes.
Imagina dos estrategias durante 30 años.
Estrategia A
Nunca cambia de producto.
Estrategia B
Reorganiza la cartera:
5 veces.
Si las ventas obligan a materializar plusvalías, el efecto fiscal puede aparecer varias veces.
Si pueden realizarse mediante traspasos acogidos al diferimiento, el capital que habría salido para impuestos puede continuar invertido hasta el reembolso definitivo.
Cuanto mayor sea:
patrimonio + plusvalía + número de cambios
más interesante resulta analizar este punto.
Crea tu “índice de fricción”
Podemos crear una pequeña herramienta para decidir qué diferencias te afectan realmente.
Suma un punto por cada respuesta afirmativa:
¿Harás aportaciones pequeñas todos los meses?
Sí = +1 hacia valorar especialmente la facilidad de aportaciones.
¿Quieres automatizar completamente?
Sí = +1.
¿Crees que modificarás la cartera varias veces durante décadas?
Sí = +1 hacia estudiar especialmente la fiscalidad de los traspasos.
¿Necesitas comprar y vender intradía?
Sí = +1 hacia valorar operativa ETF.
¿Quieres utilizar órdenes limitadas?
Sí = +1 hacia ETF.
¿Tu broker cobra por cada compra?
Sí = +1 hacia estudiar muy bien el tamaño de las operaciones.
No pretende decirte qué producto comprar.
Sirve para identificar:
qué diferencias son realmente relevantes para ti.
Fondo indexado vs ETF con 200 € al mes: ejemplo completo
Supongamos:
Aportación:
200 €/mes
Periodo:
20 años
Capital aportado:
48.000 €
Ahora imaginemos dos productos que siguen exactamente el mismo índice.
Fondo
Gastos internos hipotéticos:
0,25 %
Aportaciones automáticas sin coste directo de compra.
ETF
Gastos internos:
0,15 %
Broker:
1 € por compra
12 compras anuales:
12 €
Sobre 2.400 € aportados cada año:
0,5 % de las aportaciones anuales iniciales en comisiones de compra.
Pero esta comparación todavía está incompleta.
También tendríamos que analizar:
- spread;
- posible cambio de divisa;
- tracking difference;
- evolución de las tarifas del broker;
- fiscalidad futura;
- posibilidad de automatización.
Conclusión:
0,15 % vs 0,25 % no basta para decidir.
¿Y si hago una sola compra de 20.000 €?
Ahora la situación cambia.
Comisión hipotética:
1 €
Respecto a:
20.000 €
representa:
0,005 %.
Prácticamente irrelevante frente al ejemplo anterior.
Mismo ETF.
Misma comisión.
Pero la forma de invertir modifica completamente su importancia.
Las 8 preguntas que respondería antes de elegir
No empezaría preguntando:
“¿Cuál da más rentabilidad?”
Si siguen el mismo índice, preguntaría:
1. ¿Siguen realmente el mismo índice?
Comprueba el nombre exacto.
2. ¿Cuál es el coste total?
No únicamente el TER.
3. ¿Cómo de bien replican el índice?
Revisa la diferencia histórica de seguimiento.
4. ¿Cuánto voy a aportar cada vez?
Importa para los costes fijos.
5. ¿Puedo automatizarlo?
Depende de tu intermediario.
6. ¿Voy a cambiar de estrategia en el futuro?
En España, la fiscalidad de los traspasos puede adquirir mucha importancia.
7. ¿Necesito operar durante el día?
Si no, la cotización intradía quizá no te aporte demasiado.
8. ¿Entiendo exactamente qué estoy comprando?
No te quedes en:
“es indexado”.
Lee índice, política, costes y riesgos.
Entonces, ¿qué es mejor en España: fondo indexado o ETF?
No existe un ganador universal.
Un fondo indexado puede resultar especialmente interesante para alguien que valore:
- aportaciones sencillas;
- automatización;
- inversión por importes;
- posibilidad de realizar traspasos con diferimiento fiscal cuando se cumplen los requisitos.
Un ETF puede resultar especialmente interesante para quien valore:
- enorme variedad;
- cotización intradía;
- órdenes bursátiles;
- control del precio de ejecución;
- determinados productos con costes muy bajos.
Pero la respuesta cambia según:
producto + broker/comercializador + cantidad + frecuencia + fiscalidad + estrategia.
La conclusión más importante
Si tienes delante:
Fondo indexado
Replica:
Índice Mundial XYZ
Coste:
0,25 %
ETF
Replica:
Índice Mundial XYZ
Coste:
0,15 %
no concluyas automáticamente:
“ETF = mejor porque es 0,10 % más barato.”
Primero calcula:
¿Cuánto pago por comprar?
¿Existe spread?
¿Hay cambio de divisa?
¿Cómo replica realmente el índice?
¿Voy a aportar 100 € o 10.000 € cada vez?
¿Necesito automatizar?
Y, si eres residente fiscal en España:
¿Qué ocurrirá fiscalmente si dentro de 10 años quiero cambiar esta inversión por otra?
Dos productos pueden tener prácticamente las mismas empresas dentro.
Pero la forma de entrar, salir y cambiar de estrategia puede hacer que tu experiencia durante 20 o 30 años sea muy diferente.
La mejor comparación no es:
ETF vs fondo.
Es:
“Misma exposición, mismo dinero y mismo horizonte: ¿qué vehículo introduce menos fricción para mi estrategia?”
Ahí es donde aparece la diferencia que realmente importa.
Aviso: Este contenido tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero, fiscal ni una recomendación de inversión. La fiscalidad depende de la situación personal del contribuyente y de las características concretas de cada institución de inversión colectiva. Comprueba siempre la documentación oficial del producto y la normativa vigente antes de tomar decisiones.