
Cómo repartir el sueldo familiar con la regla 50/30/20: ejemplo con el salario medio español y las ayudas fiscales por hijos que puedes aprovechar.
Actualizado a 28 de septiembre de 2026. Los importes de ejemplo son ilustrativos: ajusta el cálculo a tu situación real.
Cuando llegan más gastos a casa (colegio, actividades, la cesta de la compra que no deja de subir), la pregunta habitual no es «cuánto gano» sino «a dónde se va todo». Un presupuesto familiar no arregla eso por sí solo, pero permite ver el reparto real del dinero y decidir con datos, no con la sensación de que «no llega». Aquí explicamos cómo aplicar la regla 50/30/20 a un hogar español, con un ejemplo numérico y las dos ventajas fiscales por hijos que más familias dejan sin aprovechar.
Qué es la regla 50/30/20 y por qué es solo un punto de partida
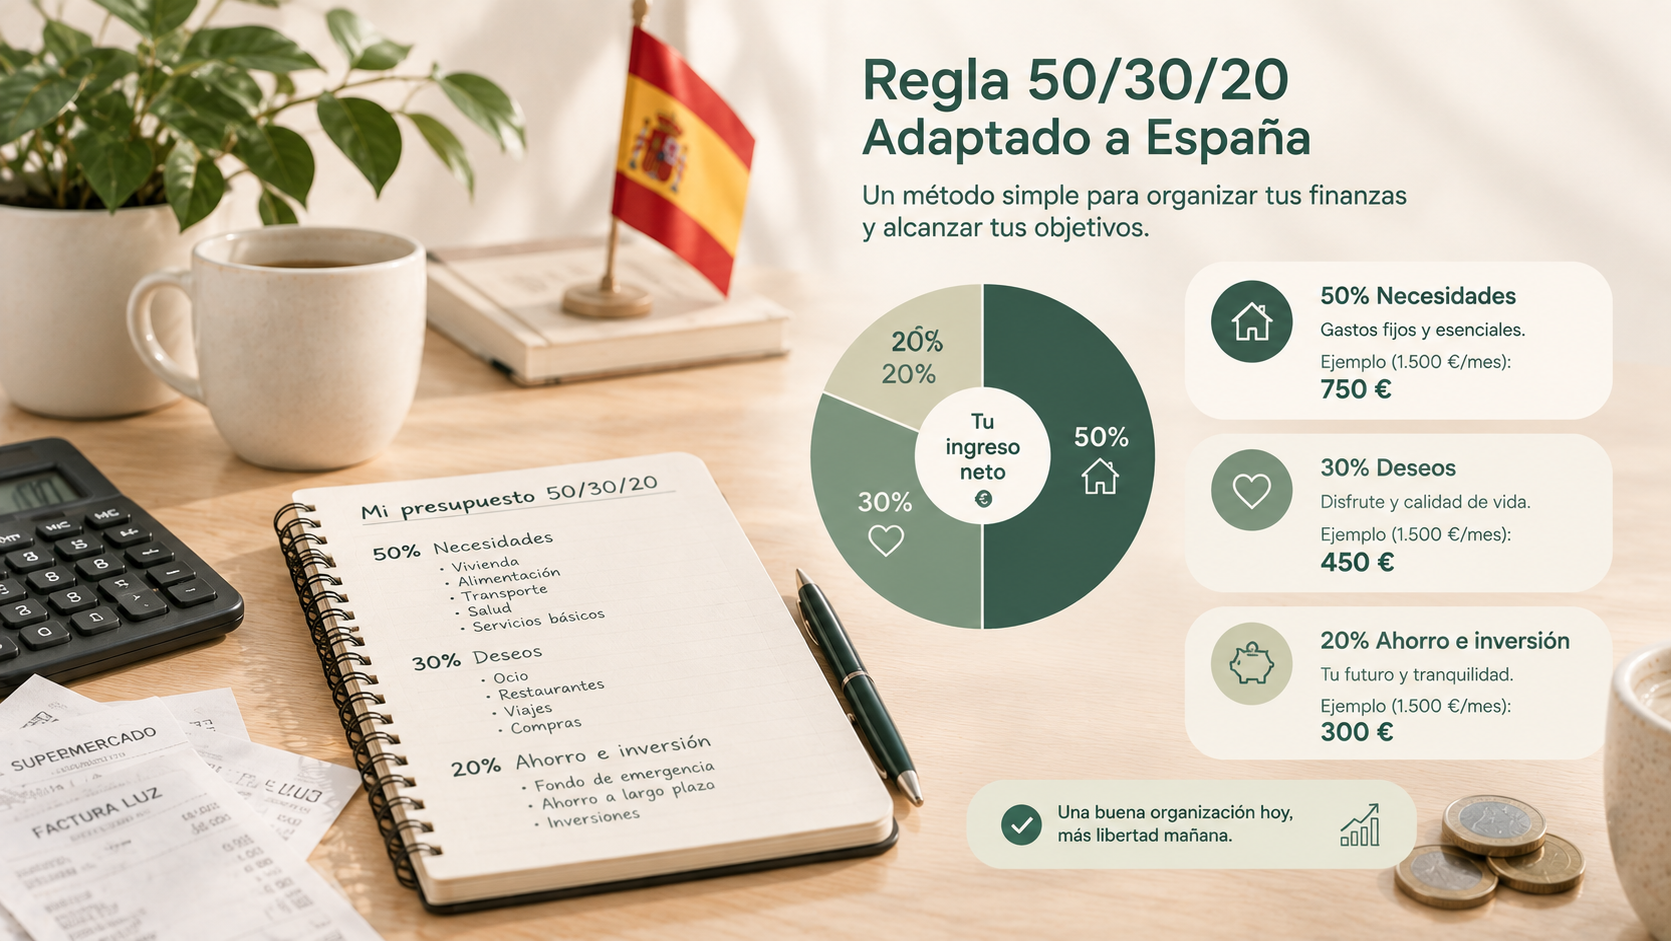
La regla divide el ingreso neto en tres bloques: el 50 % a necesidades básicas (vivienda, suministros, comida, transporte, seguros obligatorios), el 30 % a gastos discrecionales (ocio, restaurantes, suscripciones, caprichos) y el 20 % a ahorro y a pagar deudas que no sean la hipoteca.
Es una referencia, no una norma fija. En una ciudad cara o con hijos pequeños, el bloque de necesidades básicas suele superar el 50 % sin que eso signifique estar gestionando mal el dinero. Lo útil de la regla es el ejercicio de clasificar cada gasto, no cumplir el porcentaje exacto.
Un ejemplo con cifras reales de 2026
Tomemos como referencia el salario medio bruto en España, que según el INE se situó en 2.385,6 € al mes en 2024 (el último dato publicado por trabajador, con datos de 2025 pendientes de consolidar). Con retenciones de IRPF y Seguridad Social, un sueldo bruto de ese nivel puede quedar en un neto aproximado de entre 1.850 € y 1.950 € al mes, según la comunidad autónoma y la situación personal.
Si una familia con dos sueldos de ese nivel suma unos 3.700 € netos al mes, el reparto 50/30/20 orientativo sería:
| Bloque | Porcentaje | Importe aproximado |
|---|---|---|
| Necesidades básicas | 50 % | 1.850 € |
| Gastos discrecionales | 30 % | 1.110 € |
| Ahorro y deudas | 20 % | 740 € |
Dentro de «necesidades básicas» suele entrar la hipoteca o el alquiler, los suministros, el seguro del coche, la comida y, si hay hijos, la escuela o la guardería. Es habitual que este bloque supere el 50 % en cuanto aparece una cuota de guardería de 300-400 € al mes; en ese caso, el ajuste razonable es recortar del bloque discrecional, no fingir que el gasto básico no existe.
Dos ayudas fiscales por hijos que reducen la presión
Mínimo por descendientes en el IRPF. No es una paga, sino una cantidad que se resta de la base sobre la que se calculan los impuestos. Según la Agencia Tributaria, las cuantías estatales son 2.400 € por el primer hijo, 2.700 € por el segundo, 4.000 € por el tercero y 4.500 € por el cuarto y siguientes, con un extra de 2.800 € si el hijo tiene menos de 3 años. Si el hijo tiene, por ejemplo, 2 años, el mínimo por ese hijo sería de 2.400 € más 2.800 €, es decir, 5.200 €, que se reparten entre ambos progenitores si los dos tienen derecho a aplicarlo. Estas cifras son las estatales; algunas comunidades autónomas fijan importes propios, ligeramente distintos.
Deducción por maternidad y otras deducciones autonómicas. Además del mínimo por descendientes, existen deducciones específicas (por maternidad, por gastos de guardería o por familia numerosa) que varían según la comunidad autónoma y no todas las familias las revisan cada año. Antes de hacer la declaración, conviene repasar qué deducciones ofrece tu comunidad, porque no aparecen siempre por defecto en el borrador.
Qué hacer si no te sale el 20 % de ahorro
Es la situación más habitual, sobre todo en los primeros años con hijos. Tres ajustes prácticos, en orden de facilidad:
- Revisa el bloque discrecional primero. Suscripciones duplicadas, comidas fuera que se han vuelto rutina o compras impulsivas suelen ser el margen más fácil de recortar sin cambiar de vida.
- Automatiza un ahorro pequeño en vez de ninguno. Un 5 % automático el día del ingreso, aunque no llegue al 20 %, evita que ese margen se disuelva en el gasto del mes.
- Revisa gastos fijos «básicos» que a veces no lo son tanto. Seguros con coberturas duplicadas, tarifas de luz o de móvil sin renegociar en años, o una segunda plataforma de streaming que casi no se usa.
Un presupuesto familiar no es una hoja de cálculo perfecta
El objetivo no es acertar el porcentaje exacto cada mes, sino tener una foto clara de a dónde va el dinero y decidir los ajustes con esa foto delante, en vez de reaccionar solo cuando algo se rompe (una reparación del coche, una matrícula que sube). Repasar el reparto cada tres o seis meses, y no solo cuando aprieta, es lo que marca la diferencia a medio plazo.
Preguntas frecuentes
¿El 50/30/20 se calcula sobre el sueldo bruto o el neto? Sobre el neto, es decir, sobre lo que realmente entra en la cuenta cada mes.
¿La hipoteca va en necesidades básicas o en ahorro? En necesidades básicas, porque es un gasto obligatorio mensual. La parte que amortiza capital sí genera patrimonio, pero a efectos del presupuesto se trata como un gasto fijo.
¿Qué hago si tengo ingresos variables (autónomo, turnos, comisiones)? Calcula los porcentajes sobre el ingreso medio de los últimos seis o doce meses, no sobre el mejor mes, para no sobreestimar lo disponible.
¿Debo declarar el mínimo por descendientes si no hago la declaración cada año? Si tus ingresos superan los umbrales que obligan a declarar (con carácter general, 22.000 € anuales con un solo pagador), hacer la declaración es la única forma de que ese mínimo reduzca lo que pagas. Consulta con un asesor si tienes dudas sobre tu obligación de declarar.
Conclusión
La regla 50/30/20 funciona como punto de partida, no como objetivo rígido, y en un hogar con hijos el bloque de necesidades básicas casi siempre pesa más de lo que marca el porcentaje de libro. Lo que sí depende de ti es revisar el reparto con regularidad, aprovechar el mínimo por descendientes y las deducciones de tu comunidad, y automatizar aunque sea un ahorro pequeño en vez de dejarlo para cuando sobre algo.
Fuentes consultadas (septiembre de 2026): Instituto Nacional de Estadística (Encuesta de Estructura Salarial), Agencia Tributaria (mínimo por descendientes, Ley 35/2006 del IRPF) y guías fiscales de TaxDown y Bolsamanía. Este artículo es informativo y no constituye asesoramiento financiero ni fiscal.