
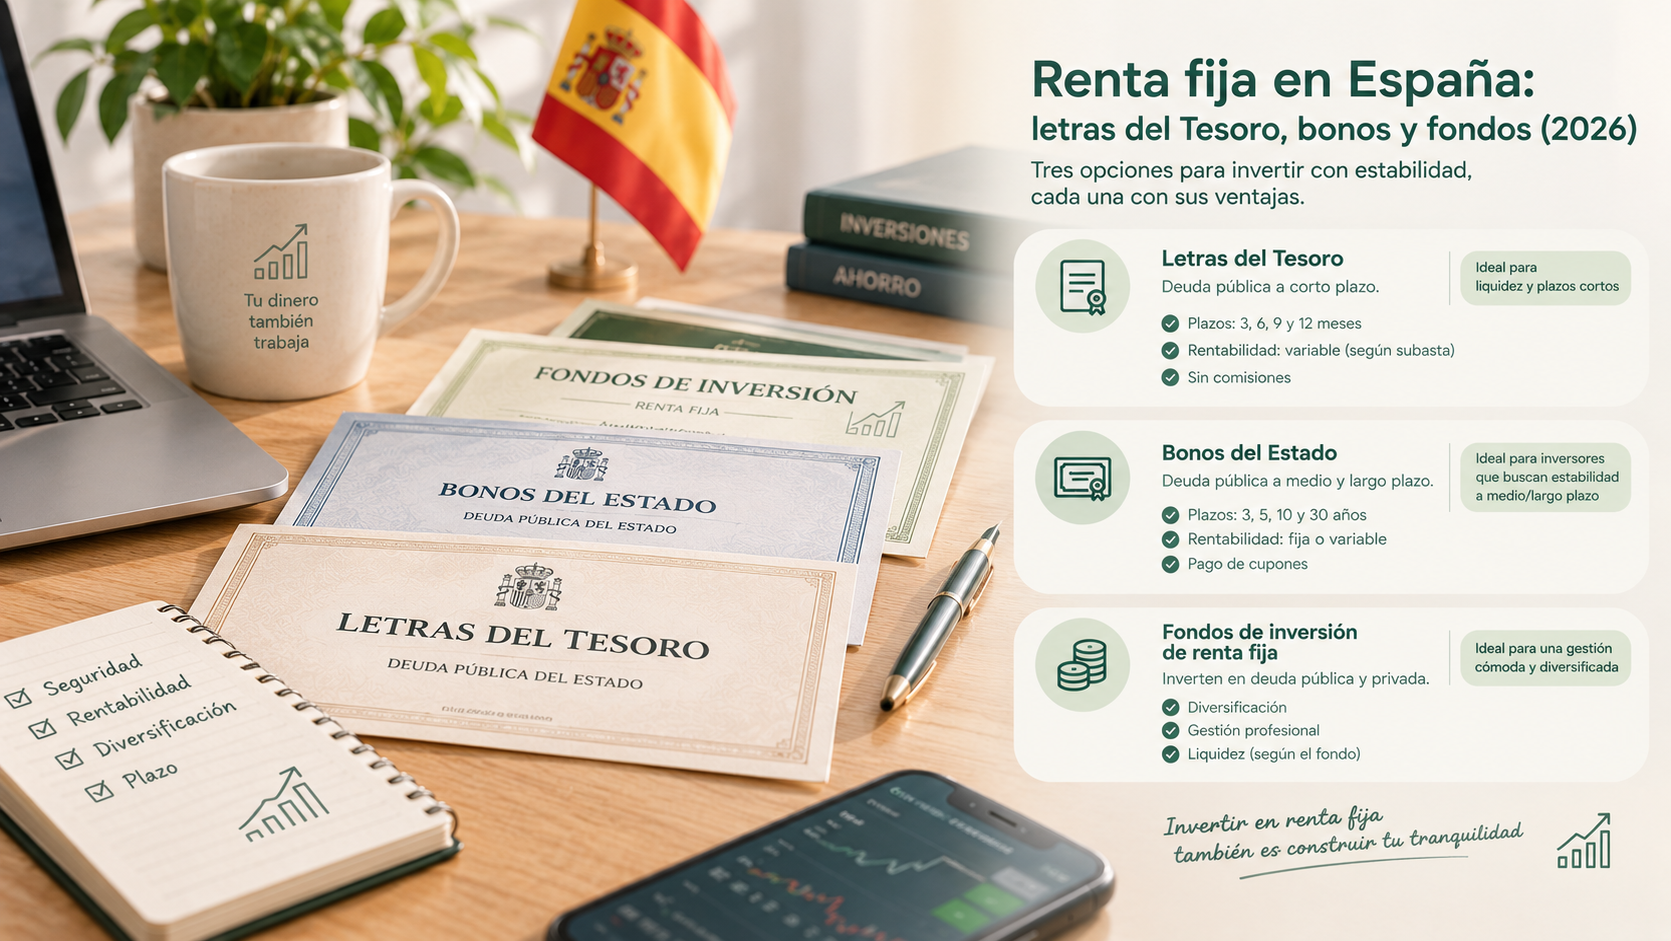
Cómo funcionan las letras del Tesoro, los bonos y los fondos monetarios en España: rentabilidad actual, fiscalidad y comisiones al comprarlos.
Actualizado a 28 de septiembre de 2026. Los tipos de las subastas cambian cada vez que el Tesoro emite deuda: comprueba la última referencia en tesoro.es antes de decidir.
Con el Euríbor y los tipos oficiales del Banco Central Europeo en niveles altos, la renta fija ha vuelto a ser una opción habitual para el ahorrador conservador. Pero «renta fija» no es un único producto: incluye letras del Tesoro, bonos y obligaciones del Estado, y fondos que invierten en esa deuda. Esta guía explica qué es cada cosa, qué rentabilidad ofrecen ahora y cómo tributan.
Qué significa «renta fija»
Cuando compras renta fija, le prestas dinero a un emisor (el Estado, en el caso de la deuda pública) a cambio de recibir un rendimiento pactado de antemano y la devolución del capital al vencimiento. Se llama «fija» porque el rendimiento se conoce al comprar, no porque el precio del título no pueda moverse: si vendes antes de vencimiento en el mercado secundario, el precio sí fluctúa según los tipos de interés del momento.
Letras del Tesoro: la referencia a corto plazo
Las letras son deuda pública a 3, 6, 9 y 12 meses. Se emiten «al descuento»: las compras por debajo de su valor nominal (1.000 € por letra) y al vencimiento recibes el nominal completo. La diferencia es tu rendimiento. Por ejemplo, si compras una letra a 3 meses por 990 € y recibes 1.000 € al vencimiento, el rendimiento bruto son 10 €, lo que anualizado equivale aproximadamente a un 4,04 %.
Rentabilidad reciente. Según los resultados publicados por el Tesoro Público, en la subasta del 1 de septiembre de 2026 el tipo de interés marginal de las letras a 12 meses fue del 2,846 %, frente al 2,679 % de agosto; es el nivel más alto desde septiembre de 2024. A 6 meses, el tipo marginal de esa misma subasta se situó en el 2,641 %, frente al 2,512 % de la subasta anterior. Estas cifras suben o bajan en cada subasta según la demanda y el contexto de tipos, así que trátalas como referencia del momento, no como un dato fijo.
Bonos y obligaciones: los plazos largos
El Tesoro también emite bonos (a medio plazo) y obligaciones (a largo plazo, hasta 30 años o más), que sí pagan un cupón periódico, a diferencia de las letras. Su precio en el mercado secundario varía más que el de las letras porque un cambio en los tipos de interés afecta más a un plazo largo que a uno corto: si los tipos suben después de comprar un bono a tipo fijo, su precio de mercado baja, y al revés. Por eso, si prevés necesitar el dinero antes del vencimiento, un plazo largo añade un riesgo que las letras no tienen en la misma medida.
Cómo comprar deuda pública
Existen tres vías principales:
- Directamente en el Tesoro Público, a través del Servicio de Compra Venta de Valores en tesoro.es, o de forma presencial en una sucursal del Banco de España.
- A través de tu banco o bróker, que suele cobrar una comisión de gestión, habitualmente en torno al 1 %, superior a la vía directa.
- Mediante un fondo de inversión o ETF monetario, que compra esta deuda por ti y añade liquidez diaria, sin que tengas que renovar cada letra a mano.
El coste de la vía directa. Comprar en el Tesoro Público no tiene comisión de compra, pero las transferencias de efectivo que hace el Banco de España para abonarte el importe llevan una comisión del 1,5 por mil, con un mínimo de 0,9 € y un máximo de 200 €. Sobre una letra de 1.000 €, esa comisión son 1,50 €, un coste bajo frente a la comisión de un bróker o banco.
Fiscalidad: la diferencia que pocos conocen
Los rendimientos de las letras del Tesoro tributan en el IRPF como rendimientos del capital mobiliario, dentro de la base del ahorro, con la escala de 2026: 19 % hasta 6.000 €, 21 % de 6.000 € a 50.000 €, 23 % de 50.000 € a 200.000 €, 27 % de 200.000 € a 300.000 € y 30 % por encima.
La particularidad es que las letras del Tesoro no llevan retención a cuenta, al contrario que un depósito bancario. Eso significa que Hacienda no se queda con nada por adelantado, pero también que tú eres responsable de reservar esa parte para cuando llegue la declaración, en vez de recibir ya el importe neto.
Los fondos monetarios que invierten en esta deuda funcionan distinto: tributan como ganancia o pérdida patrimonial, y solo cuando vendes tu posición o traspasas a otro fondo distinto (sin ser un traspaso entre fondos, que no tributa). Esa es la ventaja fiscal de un fondo frente a comprar la letra directamente: puedes reajustar tu cartera entre fondos sin generar un impacto fiscal inmediato, algo que no ocurre si vendes una letra o esperas a su vencimiento.
Un ejemplo de cálculo con la comisión incluida
Con una letra a 12 meses al 2,846 % (tipo marginal de septiembre de 2026) y una inversión de 5.000 €, el rendimiento bruto aproximado sería de unos 142 €. Sobre ese importe, la comisión de transferencia del Banco de España rondaría los 7,50 € (1,5 por mil sobre 5.000 €), así que el rendimiento neto de la comisión quedaría en torno a 134,50 €, antes de aplicar el IRPF correspondiente en tu declaración. Es un ejemplo aproximado con los tipos vigentes en la fecha de este artículo.
Letras frente a cuentas remuneradas y depósitos
Con los datos de septiembre de 2026, varias cuentas remuneradas y depósitos ofrecidos por bancos y neobancos igualan o superan la rentabilidad de las letras del Tesoro a los mismos plazos, sobre todo en promociones para nuevos clientes. La diferencia está en el riesgo y en la fiscalidad: las letras están respaldadas por el Estado y no llevan retención, mientras que un depósito está cubierto por el fondo de garantía hasta 100.000 € por entidad y sí retiene. Ninguna opción es mejor de forma absoluta: depende del tipo concreto que consigas en cada una en el momento de decidir.
Riesgos que sí existen
La deuda pública española tiene un riesgo de impago considerado muy bajo, pero no inexistente, y depende de la solvencia del Estado. El riesgo más relevante en la práctica es el de reinversión: si los tipos bajan cuando venza tu letra, tendrás que reinvertir a un tipo menor. Y si vendes un bono u obligación antes de vencimiento en un momento de tipos altos, puedes recibir menos de lo que pagaste.
Preguntas frecuentes
¿Puedo perder dinero con una letra del Tesoro si la mantengo hasta el vencimiento? No, recibirás el valor nominal completo al vencimiento, salvo un impago del Estado, un supuesto extremo y muy poco habitual en la deuda española.
¿Necesito una cuenta en el Banco de España para comprarlas? Es una opción, junto con hacerlo a través de tu banco o bróker habitual, cada vía con sus propios costes y comodidad.
¿Los no residentes tributan igual? Según la normativa vigente, los rendimientos de la deuda pública española para personas no residentes en general no están sujetos a tributación en España, salvo que operen mediante establecimiento permanente. Confirma tu caso concreto con un asesor fiscal.
Conclusión
La renta fija pública sigue siendo una de las formas más sencillas de rentabilizar el ahorro a corto y medio plazo con un riesgo bajo, pero exige comparar el tipo del momento, la vía de compra y, sobre todo, no olvidar que las letras no retienen impuestos por ti. Antes de decidir entre una letra, un fondo monetario o una cuenta remunerada, compara el tipo neto de comisiones y tu propio horizonte de tiempo.
Fuentes consultadas (septiembre de 2026): Tesoro Público (resultados de subastas y calendario), Agencia Tributaria, consulta vinculante V0983-25 de la Dirección General de Tributos, Economipedia y Finect. Este artículo es informativo y no constituye asesoramiento financiero ni fiscal.