
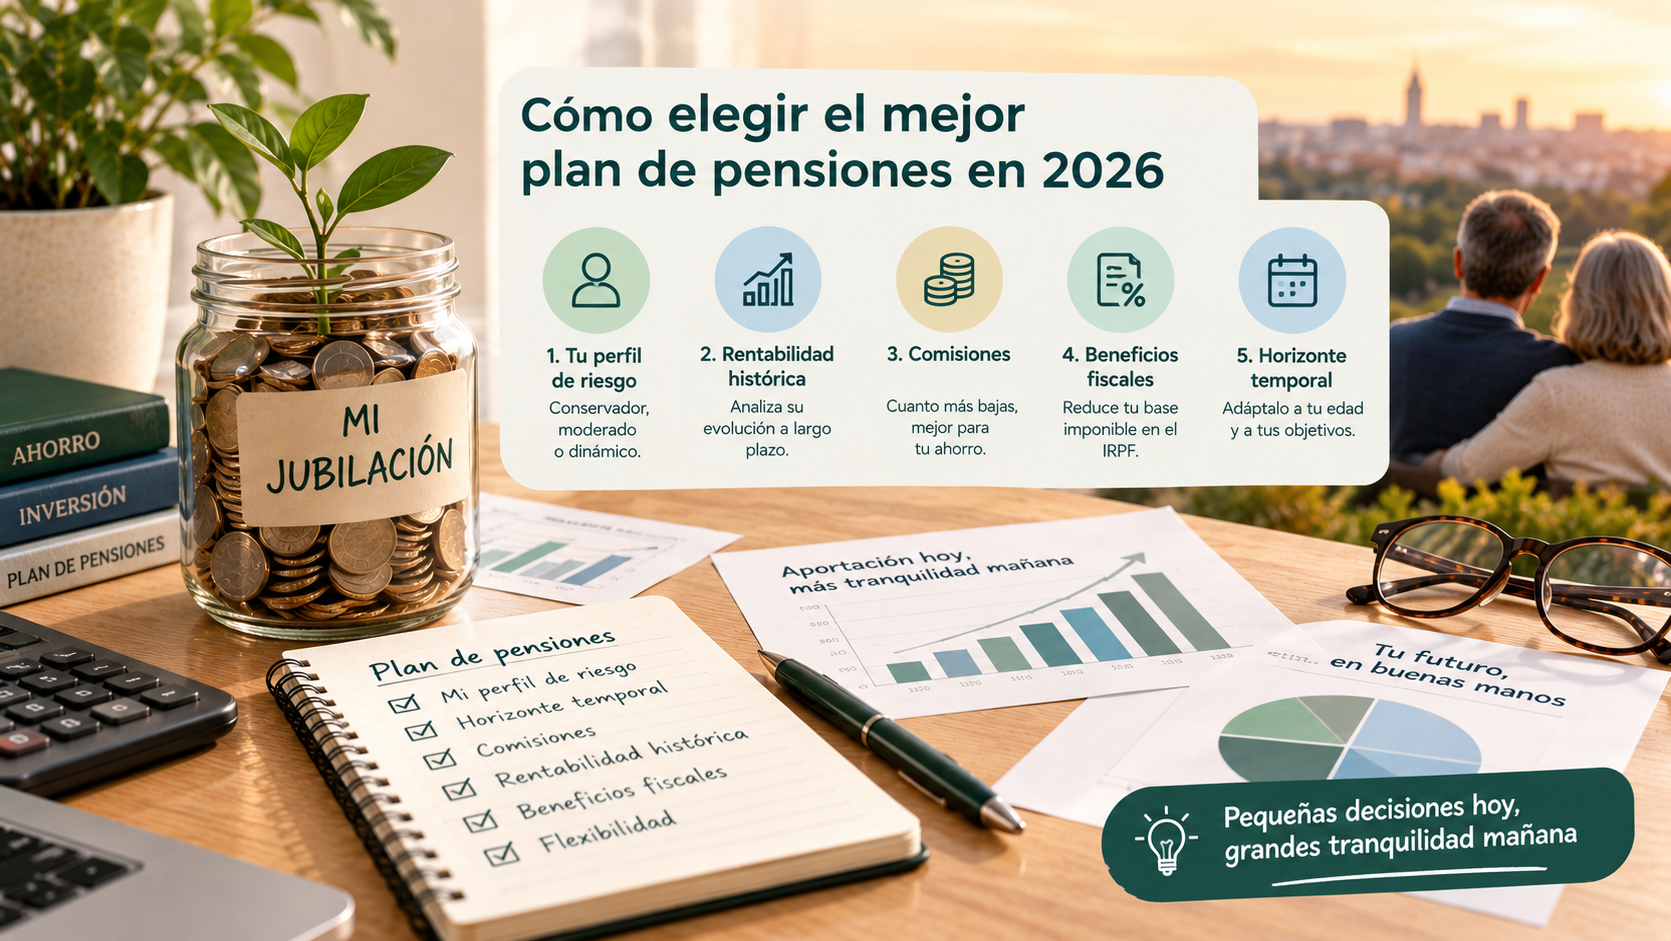
Descubre cómo elegir el mejor plan de pensiones en 2026 según tu edad, perfil de riesgo y objetivos. Analizamos los aspectos clave para encontrar la opción más adecuada y preparar tu jubilación.
Encontrar el mejor plan de pensiones puede parecer sencillo: consultar cuáles han obtenido mayor rentabilidad y elegir el primero de la lista. Sin embargo, cuando hablamos de una inversión destinada a complementar nuestra jubilación, tomar una decisión únicamente por los resultados recientes puede ser un error.
El mejor plan de pensiones para una persona de 30 años puede ser completamente diferente al más apropiado para alguien que está a cinco años de jubilarse. La edad, el nivel de riesgo que estamos dispuestos a asumir, las comisiones o el tiempo durante el que permanecerá invertido el dinero son factores fundamentales.
Entonces, ¿cómo elegir el mejor plan de pensiones en 2026? Estas son las principales características que deberías analizar antes de tomar una decisión.
¿Qué debe tener un buen plan de pensiones?
No existe un único plan de pensiones perfecto para todos los ahorradores. Sin embargo, sí existen determinadas características que permiten comparar diferentes alternativas.
Uno de los primeros elementos que debemos estudiar es la política de inversión.
Los planes pueden invertir en renta fija, renta variable o combinar ambas. Cuanto mayor sea la exposición a acciones, mayores pueden ser las fluctuaciones del valor de la inversión.
También debemos prestar atención a las comisiones, el nivel de riesgo y la trayectoria del fondo.
La rentabilidad histórica puede servir como referencia para conocer cómo se ha comportado un determinado plan, pero nunca garantiza resultados futuros.
Por este motivo, en lugar de buscar simplemente el plan que más rentabilidad obtuvo el año pasado, resulta más interesante comprobar si su estrategia encaja con nuestro horizonte de inversión.
Mejor plan de pensiones para menores de 40 años
Para una persona joven, el tiempo puede ser uno de sus principales aliados.
Si todavía quedan 25, 30 o incluso 40 años hasta la jubilación, existe un horizonte suficientemente amplio como para considerar estrategias con una mayor exposición a renta variable, siempre que el perfil del inversor permita asumir ese riesgo.
Los mercados bursátiles pueden experimentar periodos de fuertes caídas. Sin embargo, un horizonte temporal largo ofrece más tiempo para atravesar diferentes ciclos económicos.
Por este motivo, una persona joven con elevada tolerancia al riesgo podría valorar planes con una presencia importante de acciones.
Además, comenzar a ahorrar pronto permite aprovechar durante más tiempo la capitalización de los rendimientos. Incluso aportaciones relativamente pequeñas realizadas de forma constante pueden adquirir importancia cuando se mantienen durante décadas.
¿Y entre los 40 y los 55 años?
En esta etapa, muchas personas todavía disponen de un horizonte considerable hasta la jubilación, aunque comienza a ser especialmente importante encontrar un equilibrio entre crecimiento y protección del patrimonio.
Los planes de pensiones mixtos pueden resultar interesantes para determinados perfiles porque combinan renta variable y renta fija.
La distribución dependerá del nivel de riesgo que cada inversor pueda y quiera asumir.
Una persona de 45 años con una situación económica estable y una elevada tolerancia a las fluctuaciones puede mantener una exposición considerable a renta variable. Otra persona de la misma edad puede sentirse más cómoda con una estrategia moderada.
Por tanto, la edad sirve como referencia, pero nunca debería ser el único criterio utilizado.
Mejor plan de pensiones a partir de los 55 años
A medida que se aproxima la jubilación, proteger el capital acumulado suele adquirir mayor importancia.
Una caída significativa de los mercados cuando todavía quedan 30 años hasta la jubilación no tiene las mismas implicaciones que cuando quedan solamente tres o cuatro.
Por este motivo, algunas estrategias de inversión reducen progresivamente la exposición a activos de mayor volatilidad conforme se acerca la fecha prevista de jubilación.
Esto puede implicar aumentar el peso de la renta fija o de otros activos menos volátiles dentro de la cartera.
No obstante, tampoco significa que todas las personas próximas a jubilarse deban abandonar completamente la renta variable. Parte del patrimonio puede permanecer invertido durante muchos años después de la jubilación.
Cuidado con las comisiones
Las comisiones de un plan de pensiones pueden parecer un aspecto secundario, pero adquieren mucha importancia cuando la inversión se mantiene durante largos periodos.
Una diferencia aparentemente pequeña en los costes anuales puede acumularse durante 20 o 30 años y afectar al patrimonio final.
Por eso, antes de contratar un plan es recomendable comprobar qué gastos soporta y compararlos con los de otros productos que sigan estrategias similares.
Un plan más caro no tiene por qué ofrecer necesariamente mejores resultados.
¿Debemos elegir el plan de pensiones más rentable?
Buscar los planes de pensiones más rentables es una de las consultas habituales de los ahorradores. Sin embargo, las rentabilidades pasadas deben interpretarse con cautela.
Un fondo puede aparecer entre los mejores de una clasificación porque las inversiones que mantiene se han comportado especialmente bien durante ese periodo.
Eso no significa que vaya a continuar haciéndolo.
En lugar de observar exclusivamente la rentabilidad del último año, resulta más útil estudiar periodos más amplios y analizar cómo se ha comportado el plan en diferentes escenarios.
También debemos comparar productos similares. No tendría demasiado sentido comparar directamente un plan conservador de renta fija con otro que invierta prácticamente todo su patrimonio en acciones, ya que sus niveles de riesgo son diferentes.
Fiscalidad y liquidez: dos aspectos que no debes olvidar
Antes de contratar un plan de pensiones también debemos conocer sus características fiscales y las condiciones para recuperar el dinero.
Los planes de pensiones cuentan con un tratamiento fiscal específico que puede hacerlos interesantes en determinadas circunstancias. Sin embargo, también hay que considerar la tributación que se produce cuando llega el momento de recuperar el patrimonio.
La normativa puede cambiar, por lo que conviene consultar siempre los límites y condiciones fiscales vigentes antes de realizar aportaciones basándose exclusivamente en posibles ventajas tributarias.
La liquidez es otro factor importante. Los planes de pensiones están diseñados para el ahorro a largo plazo y existen reglas específicas para disponer del capital acumulado.
Por este motivo, el dinero destinado a cubrir emergencias o gastos previstos a corto plazo generalmente debería mantenerse en productos con mayor liquidez.
Entonces, ¿cuál es el mejor plan de pensiones en 2026?
La respuesta depende principalmente del perfil de cada inversor.
Para una persona joven con un horizonte de varias décadas y capacidad para asumir volatilidad, un plan con una elevada exposición a renta variable puede encajar dentro de su estrategia.
Para perfiles intermedios, los planes mixtos permiten combinar diferentes tipos de activos. Y cuando la jubilación se encuentra próxima, puede adquirir mayor importancia controlar la volatilidad y proteger parte del patrimonio acumulado.
Por tanto, para elegir el mejor plan de pensiones conviene comparar al menos cinco elementos: política de inversión, nivel de riesgo, comisiones, horizonte temporal y situación financiera personal.
Y, sobre todo, no debemos cometer el error de pensar que nuestra elección será definitiva.
Un plan adecuado a los 30 años puede dejar de serlo a los 50. Revisar periódicamente nuestra estrategia y adaptarla conforme se acerca la jubilación puede ser tan importante como haber elegido correctamente desde el principio.
El objetivo no debería ser encontrar el plan que más haya ganado recientemente, sino construir una estrategia de ahorro para la jubilación que podamos mantener durante años y que evolucione junto a nuestras necesidades.