
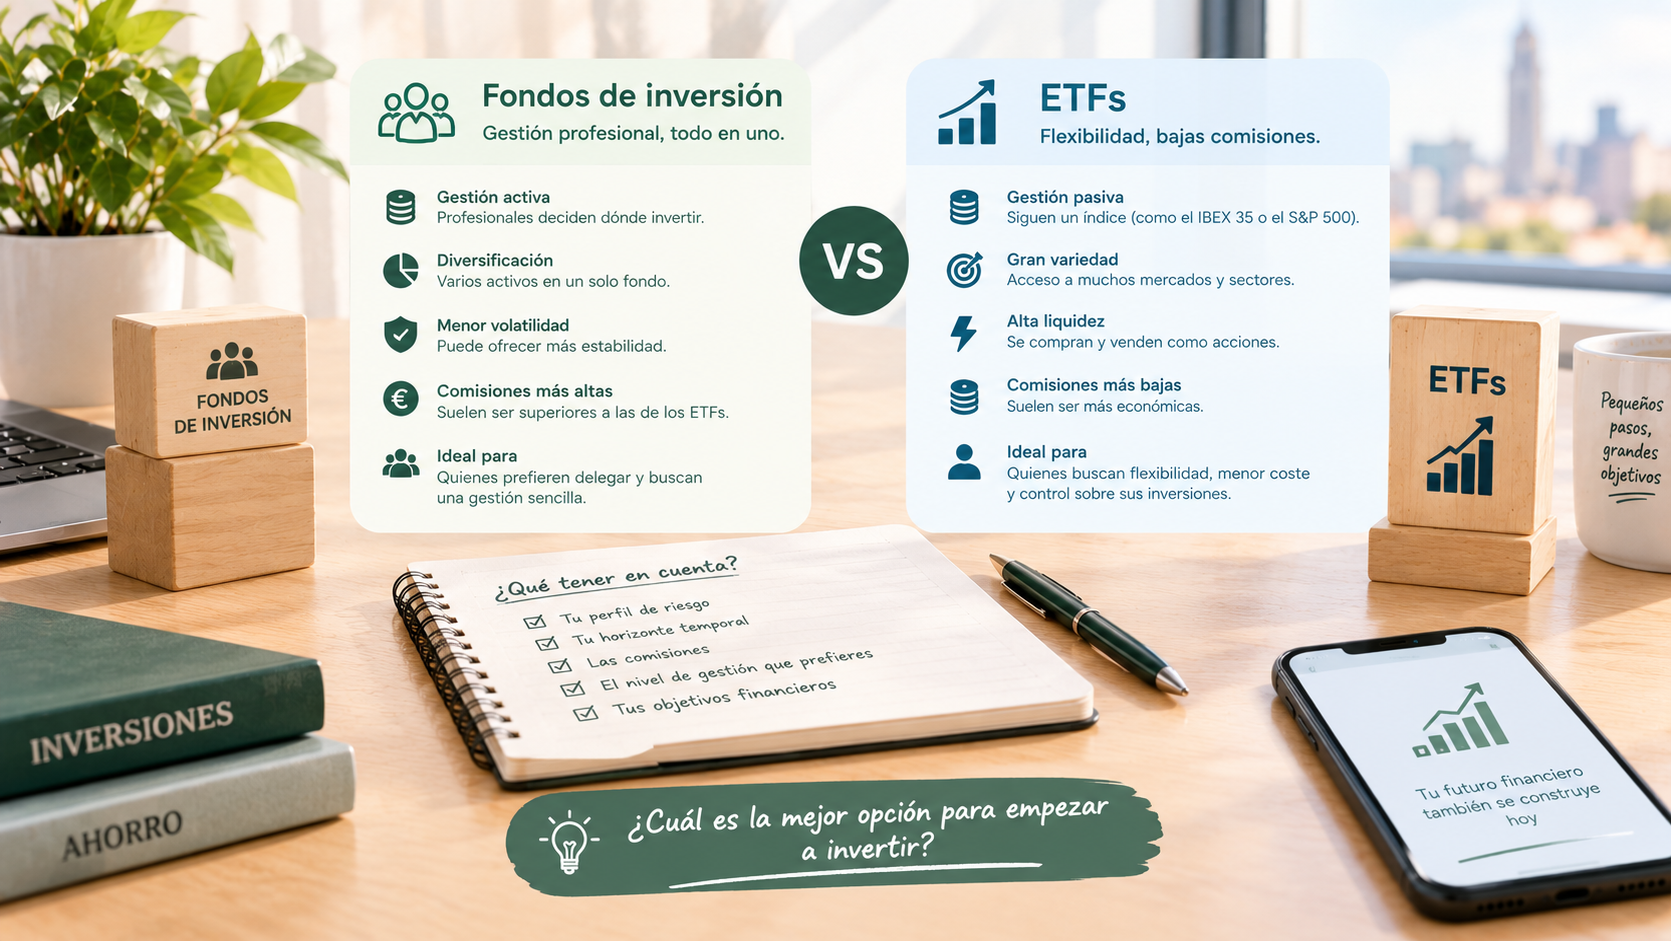
¿Fondos de inversión o ETFs? Descubre las diferencias clave en comisiones, impuestos y operabilidad para elegir la opción que mejor se adapta a tu perfil y empezar a hacer crecer tus ahorros sin complicaciones.
Un fondo de inversión es un vehículo de inversión colectiva. Su funcionamiento se basa en reunir el capital de múltiples ahorradores (denominados partícipes) para que una sociedad gestora profesional lo invierta en una cartera diversificada según una política previamente definida.
Dentro de los fondos de inversión encontramos dos filosofías principales:
- Gestión activa: Un equipo de analistas y gestores selecciona los activos con la intención de superar la rentabilidad de un índice de mercado (como el S&P 500 o el IBEX 35). Debido al trabajo de análisis continuo, sus comisiones suelen ser más elevadas.
- Gestión pasiva (Fondos Indexados): La gestora no intenta batir al mercado, sino simplemente réplicar el comportamiento de un índice bursátil concreto de forma automatizada. Esto reduce de forma drástica los costes de gestión.
En países como España, los fondos de inversión cuentan con una ventaja fiscal determinante: la traspasabilidad. Esto significa que puedes mover tu dinero de un fondo a otro sin necesidad de tributar por las ganancias acumuladas. Los impuestos solo se pagan en el momento en que retiras el dinero definitivamente a tu cuenta bancaria.
¿Qué es un ETF (Fondo Cotizado)?
Las siglas ETF corresponden a Exchange-Traded Fund, que se traduce literalmente como fondo cotizado en bolsa. En esencia, un ETF es un producto híbrido entre un fondo de inversión y una acción tradicional.
La inmensa mayoría de los ETFs son de gestión pasiva y buscan replicar un índice bursátil, un sector económico (como tecnología, energías renovables o salud) o incluso una materia prima. La diferencia clave con los fondos tradicionales reside en su forma de negociación:
- Cotización en tiempo real: Los ETFs se compran y se venden en la bolsa exactamente igual que las acciones individuales. Su precio cambia segundo a segundo durante el horario de apertura del mercado.
- Comisiones de gestión mínimas: Dado su alto nivel de automatización, los ETFs suelen ofrecer unos costes de gestión interna (Total Expense Ratio o TER) extraordinariamente bajos.
- Flexibilidad y especialización: Permiten acceder con mucha precisión a mercados hiperespecíficos o regionales a los que a veces es difícil acceder mediante fondos tradicionales.
Diferencias clave: ¿En qué se distinguen realmente?
Para decidir qué vehículo encaja mejor en tu cartera, es imprescindible comparar sus aspectos operativos diarios:
1. Forma de negociación y liquidez
- Fondos tradicionales: Se ejecutan por valor liquidativo. Cuando cursas una orden de compra o venta, no conoces el precio exacto hasta que la gestora calcula el cierre del día.
- ETFs: Se negocian de forma inmediata en el mercado. Puedes establecer órdenes límite, stop-loss y conocer el precio de compra o venta en el mismo instante en que haces clic.
2. Tratamiento fiscal y traspasos
- Fondos tradicionales: Permiten realizar traspasos entre fondos diferiendo el pago de impuestos sobre las plusvalías, lo que favorece enormemente el interés compuesto a largo plazo.
- ETFs: Al vender las participaciones de un ETF para entrar en otro, la operación tributa automáticamente como ganancia o pérdida patrimonial en tu declaración de la renta.
3. Estructura de comisiones
- Fondos tradicionales: No suelen aplicar comisiones de intermediación por cada aportación, pero sus costes de gestión anuales son ligeramente superiores.
- ETFs: Tienen comisiones de gestión internas muy reducidas, pero tu intermediario o broker puede cobrarte una comisión por cada orden de compra o venta realizada.
¿Cuál deberías elegir según tu perfil?
No existe un instrumento intrínsecamente superior al otro; la elección ideal depende de tu estrategia y tus hábitos de ahorro:
- Te convienen los Fondos de Inversión (Indexados) si: Tu plan se basa en realizar aportaciones periódicas y automatizadas (por ejemplo, invertir 100 € o 200 € todos los meses mediante la estrategia Dollar Cost Averaging). Al no pagar comisiones por cada aportación mensual y contar con la ventaja fiscal del traspaso, son la herramienta ideal para crear carteras automatizadas a largo plazo.
- Te convienen los ETFs si: Dispones de un capital inicial más elevado para realizar aportaciones puntuales de mayor volumen, deseas operar de forma activa aprovechando momentos clave del mercado en tiempo real, o buscas exposición a sectores o temáticas muy concretas que no están disponibles en fondos tradicionales.
Conclusión y gestión del riesgo
Tanto los fondos de inversión como los ETFs son instrumentos altamente eficientes para construir un patrimonio sólido con el paso de los años. La clave del éxito financiero no reside en encontrar el producto perfecto, sino en mantener la disciplina, diversificar adecuadamente y adoptar una visión de medio y largo plazo.
Antes de comenzar, analiza detenidamente la estructura de costes de tu banco o plataforma de inversión, evalúa tu perfil de riesgo y asegúrate de destinar a la inversión únicamente aquel capital que no vayas a necesitar para tus gastos operativos a corto plazo.
Aviso de responsabilidad e información legal: El contenido publicado en este artículo tiene un carácter estrictamente divulgativo y educativo. En ningún caso constituye un asesoramiento financiero, legal o de inversión personalizado. Los rendimientos pasados no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, se recomienda analizar minuciosamente la documentación oficial del producto o consultar con un asesor financiero independiente certificado.