
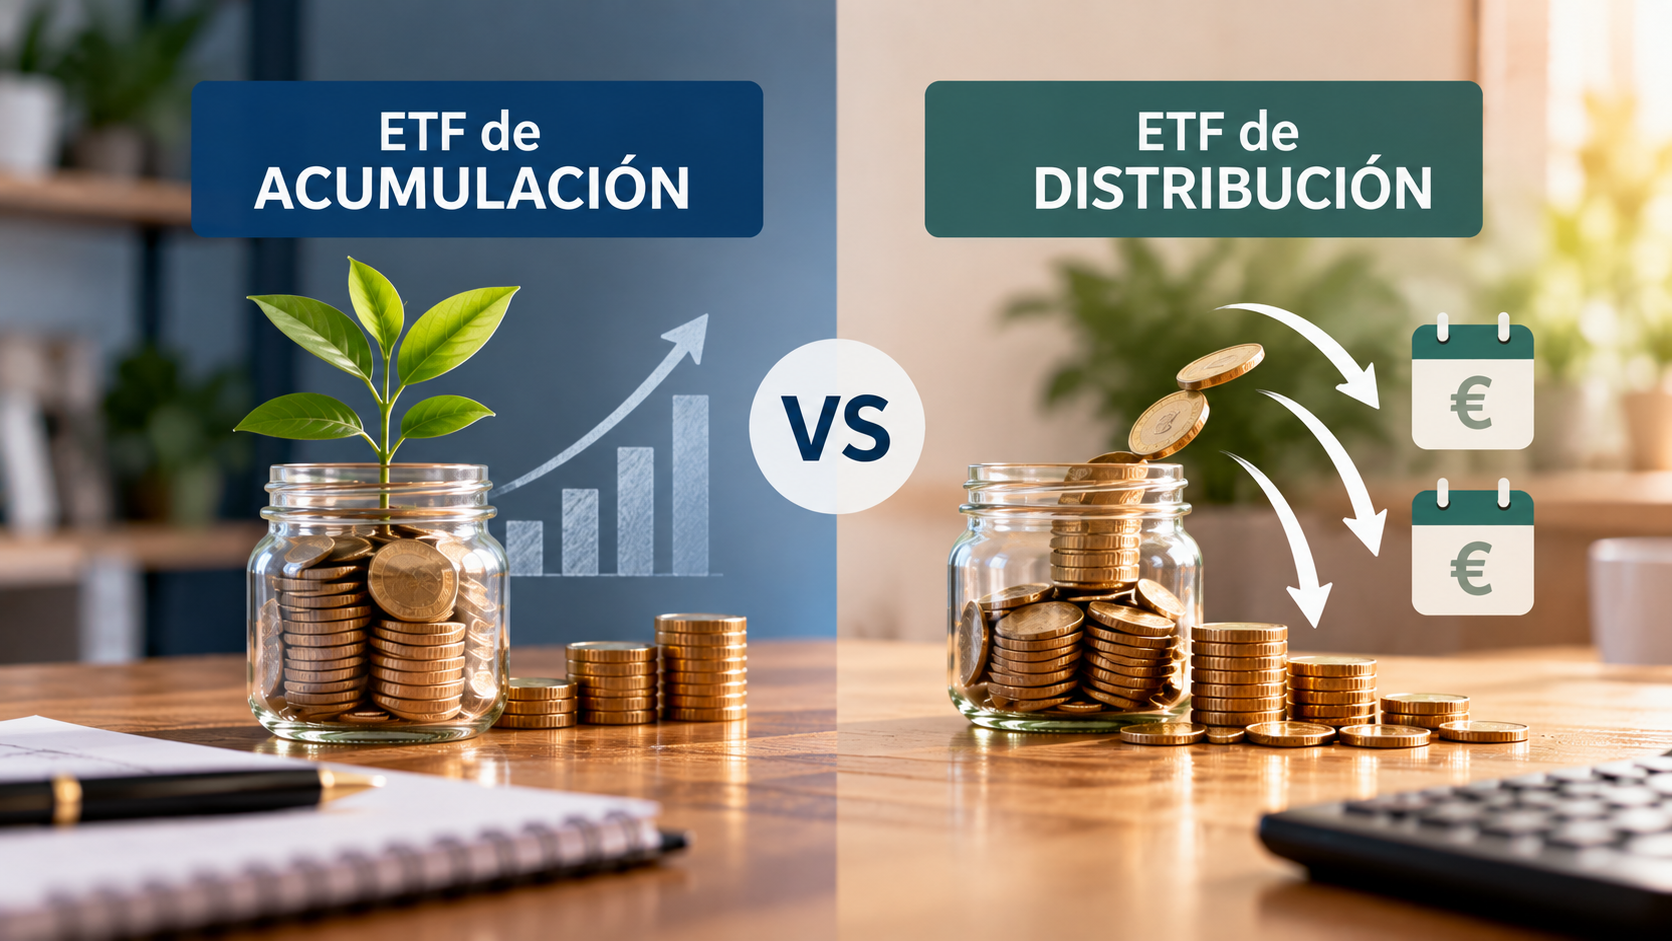
¿Es mejor un ETF de acumulación o distribución? Descubre qué ocurre con los dividendos, cómo se reinvierten, qué diferencias fiscales existen y qué debes revisar antes de elegir entre Acc y Dist.
Estás comparando dos ETF que siguen el mismo índice.
Tienen una cartera muy parecida, pertenecen incluso a la misma gestora y sus comisiones son similares. Sin embargo, junto al nombre de uno aparece “Acc” y en el otro “Dist”.
¿Qué significa?
La diferencia está principalmente en qué hace el ETF con los dividendos y otros ingresos que recibe de los activos de su cartera.
Un ETF de acumulación los reinvierte dentro del propio fondo.
Un ETF de distribución reparte periódicamente determinados ingresos entre sus inversores.
Ninguna opción crea dinero adicional por sí misma. Simplemente existen dos maneras diferentes de gestionar las rentas generadas por la cartera.
Y entender esta diferencia evita uno de los errores más habituales: pensar que un ETF que reparte dividendos proporciona automáticamente una rentabilidad superior.
¿Qué significa que un ETF sea de acumulación?
Imaginemos un ETF que posee acciones de cientos de empresas.
Algunas de esas empresas pagan dividendos.
El ETF recibe esos pagos porque es propietario de las acciones que forman parte de su cartera.
Si el ETF es de acumulación, el dinero no se entrega periódicamente al inversor como efectivo.
Se reinvierte dentro del propio fondo de acuerdo con su funcionamiento.
Por eso suele aparecer la abreviatura:
Acc
procedente de accumulating.
El objetivo es que esas rentas permanezcan invertidas.
El inversor no recibe un ingreso periódico en su cuenta, pero el dinero tampoco desaparece: permanece formando parte del patrimonio del fondo.
¿Y qué hace un ETF de distribución?
Un ETF de distribución funciona de otra manera.
En lugar de reinvertir internamente todos esos ingresos, realiza distribuciones periódicas a sus partícipes según la política establecida.
Podemos encontrar abreviaturas como:
Dist
o referencias a distributing.
Supongamos que tienes 20.000 euros invertidos en un ETF de distribución.
Durante el año, el fondo realiza diferentes pagos y recibes en total 500 euros.
Ese dinero aparecerá como efectivo disponible según el funcionamiento de tu intermediario.
Después puedes gastarlo, ahorrarlo o volver a invertirlo.
Con un ETF de acumulación, en cambio, no recibirías ese mismo flujo de efectivo de la misma forma porque el fondo se encargaría de reinvertir internamente los ingresos correspondientes.
¿Un ETF de distribución gana más porque paga dividendos?
No.
Este es probablemente el punto más importante.
Un dividendo no aparece de la nada.
Cuando una empresa distribuye parte de su patrimonio a sus accionistas, ese pago forma parte del rendimiento económico de la inversión.
Algo similar debemos tener presente al observar un ETF.
Supongamos, de forma muy simplificada, que tenemos:
ETF A de acumulación
y
ETF B de distribución
Los dos siguen el mismo mercado.
Si el ETF B entrega una determinada cantidad en efectivo, no deberíamos comparar únicamente la evolución de su precio con la del ETF A.
Para realizar una comparación adecuada debemos tener en cuenta también las distribuciones recibidas.
De lo contrario, podríamos concluir erróneamente que el ETF de acumulación “sube más”.
Ejemplo con 10.000 euros
Imaginemos dos inversiones iniciales de:
10.000 €
Durante un determinado periodo, supongamos únicamente a efectos educativos que la cartera genera 300 euros de ingresos distribuibles y que no existen otros cambios.
ETF de distribución
El inversor podría terminar con:
10.000 € en la inversión + 300 € recibidos
ETF de acumulación
El inversor no recibe esos 300 euros en su cuenta.
Los ingresos permanecen reinvertidos dentro del producto, por lo que pasarían a formar parte del valor de su inversión según el funcionamiento del fondo.
En ambos casos existe valor económico.
La diferencia está en dónde queda el dinero y qué ocurre después con él.
El problema de reinvertir manualmente los dividendos
Supongamos que no necesitas los 300 euros recibidos.
Tu objetivo es acumular patrimonio durante 25 años.
Decides volver a invertirlos.
Con un ETF de distribución tendrás que realizar una nueva inversión, ya sea manualmente o utilizando alguna función automática de tu intermediario.
Esto puede generar inconvenientes.
Podría existir una comisión por la nueva compra.
Quizá el importe recibido no sea suficiente para comprar una participación completa si tu intermediario no permite fracciones.
También puedes dejar el dinero varios días o semanas sin invertir.
Con un ETF de acumulación, la reinversión se produce dentro del propio producto.
Por eso puede resultar una estructura especialmente cómoda para quien busca reinvertir sistemáticamente las rentas durante muchos años.
¿Entonces acumulación siempre es mejor?
Tampoco.
Imaginemos ahora a una persona que ya ha acumulado un patrimonio considerable y quiere recibir periódicamente dinero de sus inversiones.
Un ETF de distribución puede proporcionarle esos flujos sin que tenga que vender participaciones para obtener efectivo.
Eso puede resultar cómodo.
Pero comodidad y rentabilidad no son exactamente lo mismo.
La existencia de distribuciones periódicas tampoco significa que esos pagos estén garantizados ni que vayan a mantenerse siempre en la misma cantidad.
Si los dividendos recibidos por el fondo cambian, sus distribuciones también pueden variar.
Por eso un ETF de distribución no debería confundirse con una cuenta que paga una cantidad fija todos los meses.
La fiscalidad puede cambiar la comparación
Para un inversor residente en España, la fiscalidad es un factor importante.
Cuando un ETF distribuye dividendos u otras rentas al inversor, esos pagos pueden generar tributación conforme a las reglas fiscales aplicables.
En un ETF de acumulación, el inversor no recibe periódicamente esas distribuciones de la misma manera, ya que los ingresos permanecen reinvertidos dentro del fondo.
Eso puede modificar el momento en el que se produce determinada tributación para el inversor, aunque la fiscalidad concreta depende del producto y de la situación personal.
Además, los ETF tienen particularidades fiscales que no deben confundirse con el régimen aplicable a determinados fondos de inversión tradicionales en España.
Por eso, si dos ETF siguen el mismo índice, no deberíamos elegir entre Acc y Dist mirando únicamente la rentabilidad histórica.
También debemos entender cómo recibiremos las rentas y qué implicaciones fiscales tendrá hacerlo.
¿Qué ocurre cuando necesitas dinero de un ETF de acumulación?
Aquí aparece otra duda frecuente:
“Si el ETF no paga dividendos, ¿cómo obtengo ingresos?”
Vendiendo parte de la inversión cuando necesites liquidez.
Supongamos que tienes:
200.000 € en un ETF de acumulación
y quieres disponer de:
6.000 €
Puedes vender participaciones por el importe correspondiente.
Naturalmente, la venta puede generar ganancias o pérdidas y tendrá las consecuencias fiscales que correspondan.
Pero esto demuestra que no es obligatorio recibir dividendos para obtener dinero de una cartera.
Podemos obtener liquidez mediante distribuciones o vendiendo una parte de las participaciones.
Son mecanismos diferentes.
¿Cómo saber si un ETF es Acc o Dist?
No deberíamos identificar un ETF únicamente por el nombre del índice.
Dos productos pueden seguir exactamente el mismo índice y tener políticas de distribución diferentes.
Antes de comprar, revisa la ficha oficial del ETF y su documentación.
Busca términos como:
Accumulating / Acc
o
Distributing / Dist
También puede aparecer información sobre la política de distribución y su frecuencia.
Y hay algo todavía más importante: comprueba el ISIN.
El nombre comercial puede resultar muy parecido entre diferentes clases o versiones de un producto.
El ISIN permite identificar con precisión cuál estás analizando.
No deberías comprar un ETF simplemente porque su nombre “parece” el mismo que viste anteriormente.
¿Mensual, trimestral o anual?
Que un ETF sea de distribución tampoco significa necesariamente que pague todos los meses.
La frecuencia depende de la política del producto.
Puede haber distribuciones con diferentes periodicidades.
Además, la cantidad puede cambiar.
Por eso, si nuestro objetivo es recibir 500 euros todos los meses, no deberíamos pensar:
“Necesito un ETF de distribución”.
La pregunta correcta sería:
¿Cuánto distribuye realmente, con qué frecuencia y cómo de variable ha sido esa distribución?
Incluso entonces, los pagos futuros no deberían darse por garantizados únicamente porque existan distribuciones históricas.
Un error habitual: elegir el ETF con mayor dividendo
Imaginemos:
ETF A distribuye aproximadamente un 2%
ETF B distribuye aproximadamente un 5%
¿Es B automáticamente mejor?
No.
Un porcentaje de distribución más elevado no significa necesariamente una mayor rentabilidad total.
Tenemos que analizar qué activos contiene el fondo, sus riesgos, sus costes y cómo evoluciona el valor de la inversión.
Supongamos que un ETF distribuye mucho efectivo pero su precio experimenta una caída considerable.
No podemos ignorar esa caída y fijarnos solamente en el dinero recibido.
La pregunta importante no es:
“¿Cuánto dividendo paga?”
sino:
“¿Cuál ha sido el resultado total de la inversión y qué riesgos estoy asumiendo?”
¿Cuándo puede tener sentido cada uno?
Sin convertirlo en una recomendación universal, podemos separar dos necesidades.
Una persona que está construyendo patrimonio, no necesita ingresos de su cartera y pretende reinvertir las rentas durante muchos años puede valorar especialmente la comodidad de un ETF de acumulación.
Otra persona puede preferir recibir periódicamente efectivo de su cartera sin tener que realizar ventas y encontrar más práctico un ETF de distribución.
Pero la política de dividendos no debería ser el único criterio.
También hay que comprobar:
qué índice replica;
costes;
tamaño del fondo;
liquidez;
método de réplica;
divisa;
domicilio del producto;
fiscalidad;
y nivel de riesgo.
Dos ETF no se convierten automáticamente en equivalentes simplemente porque uno diga Acc y otro Dist.
Entonces, ¿ETF de acumulación o distribución?
La diferencia fundamental es sencilla:
Acumulación → las rentas permanecen y se reinvierten dentro del ETF.
Distribución → el ETF entrega periódicamente determinadas rentas al inversor.
Si tu objetivo es acumular patrimonio y volverías a invertir cada euro recibido, la estructura de acumulación puede simplificar ese proceso.
Si quieres recibir efectivo periódicamente, la distribución puede adaptarse mejor a esa necesidad.
Pero ninguna modalidad es automáticamente más rentable por el simple hecho de acumular o repartir dividendos.
Antes de decidir, pregúntate:
“Si este ETF me paga 300 euros mañana, ¿qué voy a hacer con ellos?”
Si la respuesta es “volver a invertirlos inmediatamente”, entenderás por qué existe la acumulación.
Si la respuesta es “utilizarlos para mis gastos”, entenderás por qué existe la distribución.
Y esa pregunta puede resultar mucho más útil que limitarse a buscar cuál de los dos ETF “paga más”.