
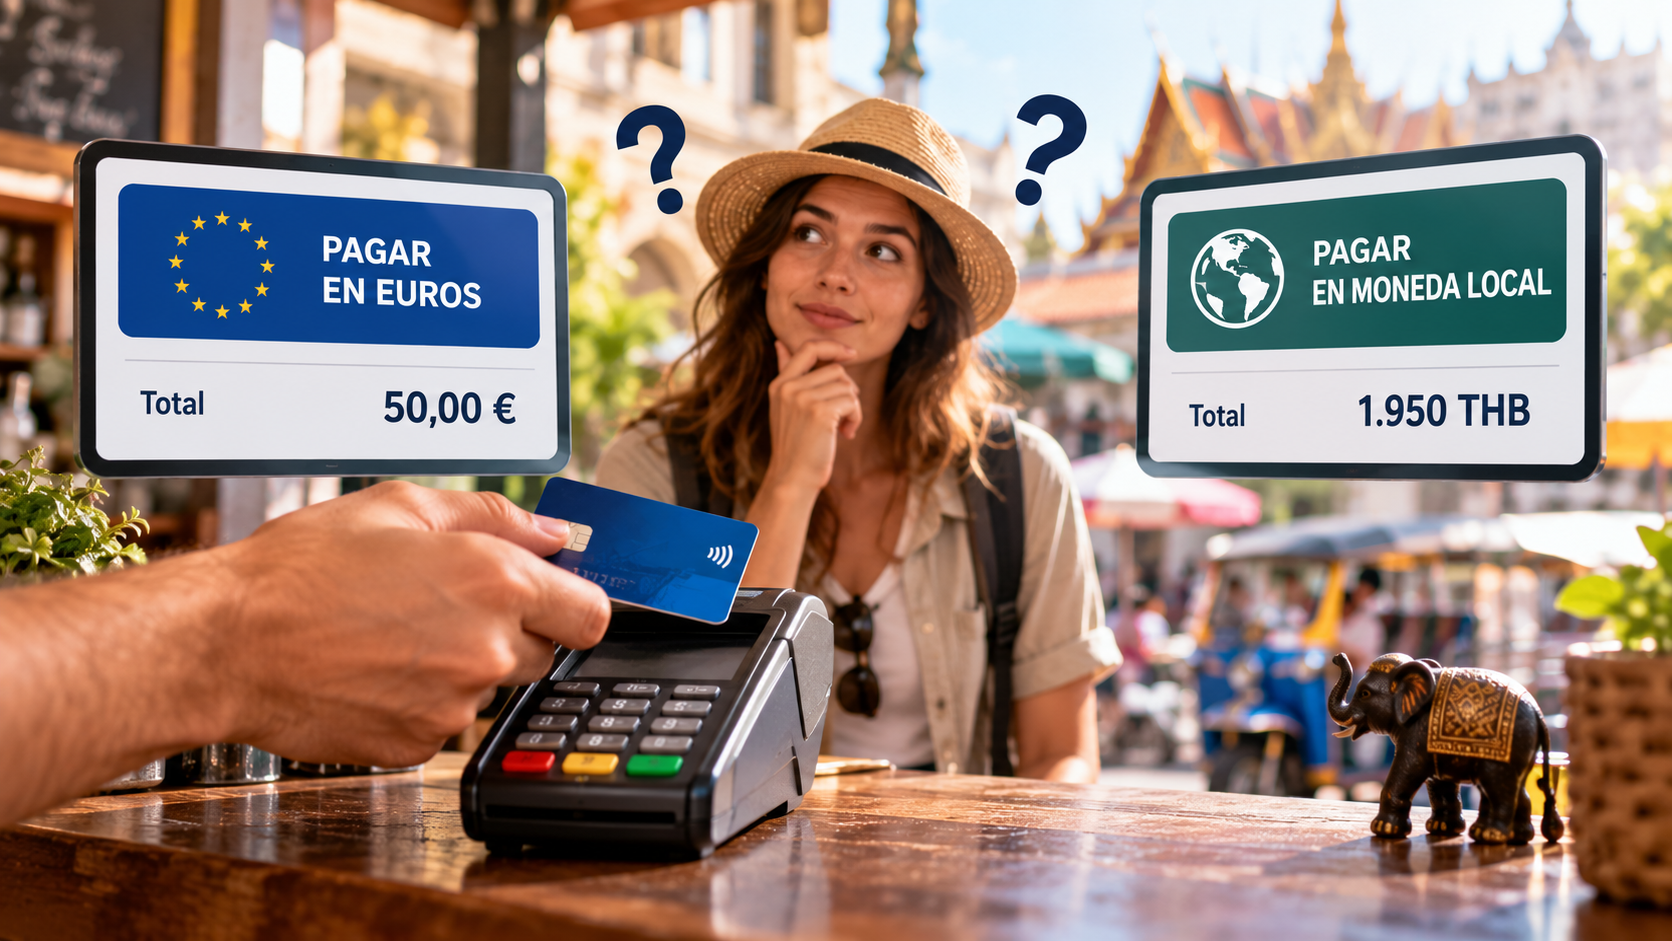
¿Debes pagar en euros o en moneda local con tarjeta en el extranjero? Descubre qué opción elegir en el datáfono o cajero, cómo funciona la conversión de divisas y qué comisiones pueden encarecer tus compras.
Estás de viaje, compras algo en una tienda y al pagar con tarjeta el datáfono te muestra dos opciones:
Pagar en euros: 126 €
o
Pagar en moneda local: 20.000 ¥
¿Cuál deberías elegir?
La respuesta corta es que, cuando un comercio extranjero te ofrece pagar directamente en euros mediante un sistema de conversión de moneda, elegir la moneda local evita aceptar el tipo de cambio que te está ofreciendo el propio terminal.
Pero eso no significa necesariamente que pagar en moneda local sea gratis.
Tu banco o proveedor de la tarjeta podría aplicar posteriormente su propio tipo de cambio y, dependiendo de las condiciones de tu tarjeta, una comisión por operar en otra divisa.
La clave está en entender que son dos conversiones diferentes.
¿Por qué el datáfono te pregunta en qué moneda quieres pagar?
Imagina que viajas a un país cuya moneda no es el euro.
La tienda establece el precio en su moneda:
20.000 unidades de moneda local.
Al detectar que tu tarjeta está asociada a euros, el terminal puede ofrecerte convertir automáticamente esa cantidad y cobrarte directamente en euros.
Este servicio se conoce habitualmente como conversión dinámica de divisas, o DCC por sus siglas en inglés.
La pantalla podría mostrar algo parecido a:
20.000 moneda local
o
126,50 €
La segunda opción parece cómoda.
Sabes inmediatamente cuánto estás pagando.
Pero existe una cuestión fundamental:
¿qué tipo de cambio han utilizado para llegar a esos 126,50 euros?
Qué ocurre si eliges pagar en euros
Cuando seleccionas euros mediante esta conversión, aceptas el cambio mostrado por el sistema que realiza la conversión.
Eso significa que el comercio, adquirente u operador correspondiente interviene en la conversión antes de que la operación llegue a tu cuenta denominada en euros.
La ventaja es evidente:
conoces en ese momento la cantidad en euros que se cargará.
El inconveniente es que el tipo de cambio ofrecido puede incorporar un margen respecto a otras referencias de cambio.
Por eso no deberías pensar:
“Euros es mi moneda, así que será más barato.”
Que una cantidad aparezca expresada en euros no significa que la conversión sea necesariamente más favorable.
Qué ocurre si eliges moneda local
Ahora pulsamos:
Pagar en moneda local.
El establecimiento cobra el importe original.
La operación llegará posteriormente a tu proveedor de pagos y se realizará la conversión correspondiente según las condiciones aplicables a tu tarjeta.
Aquí entran en juego dos factores:
el tipo de cambio utilizado
y
las posibles comisiones de tu tarjeta por pagos en otra divisa.
Por eso tampoco sería correcto afirmar:
“Elige siempre moneda local y pagarás cero comisiones.”
Puedes evitar la conversión ofrecida por el terminal y, aun así, tener una tarjeta que cobre por operaciones en moneda extranjera.
Son cuestiones distintas.
Ejemplo: una compra de 20.000 yenes
Supongamos que realizamos una compra en Japón por:
20.000 ¥
El terminal nos ofrece pagar:
128 €
Si aceptamos euros, ya sabemos que la operación será de 128 euros según la conversión mostrada.
Ahora imaginemos, únicamente como ejemplo, que al seleccionar yenes la conversión finalmente aplicada por nuestra tarjeta equivale a:
122 €
y nuestra tarjeta no añade una comisión adicional.
La diferencia sería:
128 € – 122 € = 6 €
En una única compra quizá no parezca enorme.
Pero imagina varias operaciones durante el viaje:
Hotel: diferencia de 18 €.
Restaurante: 4 €.
Compras: 7 €.
Actividad turística: 5 €.
En total:
34 € de diferencia.
Por eso merece la pena entender qué opción estamos seleccionando cada vez que aparece una conversión.
¿Y si mi banco cobra comisión por cambio de divisa?
Entonces debemos incorporarla a la comparación.
Supongamos otra vez que el terminal ofrece:
128 €
Al pagar en moneda local, nuestra tarjeta convierte la compra en:
122 €
pero además cobra, por ejemplo, una comisión que incrementa el coste final.
Si el coste adicional fuese de 3 euros, terminaríamos pagando:
125 €
En este ejemplo hipotético seguiría siendo inferior a 128 euros.
Pero si las condiciones de la tarjeta fueran diferentes, el resultado también podría cambiar.
Por eso, antes de viajar, hay una pregunta mucho más útil que:
“¿Mi tarjeta funciona en el extranjero?”
La pregunta debería ser:
“¿Cuánto me cobra mi tarjeta por pagar en una moneda distinta del euro?”
¿Cómo saber cuánto cobra tu tarjeta?
Consulta las condiciones de tu tarjeta o la información de tarifas proporcionada por tu entidad.
Busca conceptos relacionados con:
operaciones en moneda extranjera;
cambio de divisa;
compras fuera de la zona euro;
tipo de cambio aplicado;
y comisiones por conversión.
No deberíamos asumir que todas las tarjetas del mismo banco funcionan igual.
Una entidad puede comercializar diferentes tarjetas con condiciones distintas.
También puede haber diferencias entre pagar una compra y retirar efectivo.
¿Qué pasa al sacar dinero de un cajero?
Aquí la situación puede ser todavía más confusa.
Estás en otro país, introduces tu tarjeta y solicitas el equivalente a cierta cantidad.
El cajero pregunta:
“¿Desea realizar la conversión a euros?”
y muestra una cantidad exacta.
Otra vez puede estar ofreciéndote una conversión dinámica.
Si aceptas esa conversión, estás aceptando el tipo de cambio que aparece en pantalla.
Si la rechazas y continúas en moneda local, la conversión se realizará posteriormente según las condiciones correspondientes de tu tarjeta.
Pero existe una diferencia importante respecto a pagar en una tienda:
retirar efectivo puede tener otras comisiones adicionales.
Puede existir una comisión de tu propia entidad.
Puede existir una comisión cobrada por el operador del cajero.
Y además puede existir el coste relacionado con el cambio de moneda.
Por tanto:
rechazar la conversión del cajero no significa que retirar efectivo sea gratis.
El cajero me cobra una comisión: ¿es lo mismo que el cambio de divisa?
No necesariamente.
Imagina que quieres retirar:
200 unidades de moneda local.
Antes de confirmar, el cajero avisa de que cobrará:
5 unidades adicionales por utilizarlo.
Esa puede ser una comisión del propio operador del cajero.
Después todavía puede aparecer la pregunta sobre si quieres realizar la conversión a euros.
Son costes diferentes.
Por eso hay que leer las pantallas con atención y no pulsar automáticamente “Aceptar” varias veces para terminar rápido.
¿Y si el datáfono selecciona euros automáticamente?
No deberíamos asumir que cualquier cantidad mostrada inicialmente es la única opción disponible.
Si estás en un país con otra moneda y el terminal muestra una conversión a euros, comprueba si permite seleccionar la moneda local.
Si tienes dudas, puedes pedir al comercio que realice el cobro en la moneda local antes de autorizar la operación.
Lo importante es comprobar la moneda antes de confirmar el pago.
Después de aceptar una conversión, corregir la operación puede ser mucho más complicado que elegir correctamente desde el principio.
¿Cómo sé si me están ofreciendo una conversión dinámica?
Hay varias pistas.
Por ejemplo, que el precio original esté denominado en otra moneda pero el terminal muestre de repente una cantidad en euros.
También puede aparecer información sobre:
tipo de cambio;
exchange rate;
conversion;
DCC;
o la posibilidad de escoger entre EUR y la moneda del país.
La pregunta que debes hacerte es sencilla:
“¿Quién está convirtiendo ahora mismo esta compra a euros?”
Si el propio terminal te ofrece una cantidad cerrada en euros, probablemente estás ante algún mecanismo de conversión en el punto de venta.
¿Pagar en moneda local evita todas las comisiones?
No.
Esta idea merece repetirse porque puede evitar sorpresas.
Seleccionar moneda local significa que no estás aceptando esa conversión concreta a euros ofrecida por el comercio, terminal o cajero.
Pero tu tarjeta puede tener sus propios costes.
Por ejemplo:
Compra: 100 € equivalentes
Comisión hipotética de la tarjeta por moneda extranjera: 3 €
Coste final:
103 €
Por eso una tarjeta adecuada para viajar no es simplemente aquella que funciona fuera de España.
Conviene conocer cuánto cuesta realmente utilizarla en otras monedas.
Un pequeño porcentaje puede convertirse en bastante dinero
Supongamos que durante unas vacaciones gastas:
2.500 €
entre hoteles, restaurantes, transporte y actividades.
Una diferencia media equivalente al 1% serían:
25 €
Al 3%:
75 €
Al 5%:
125 €
Esto no significa que necesariamente vayas a pagar esos porcentajes.
Sirve para mostrar por qué pequeñas diferencias en conversiones y comisiones pueden terminar teniendo un efecto considerable sobre el presupuesto total del viaje.
Especialmente cuando el hotel o el alquiler de un vehículo supone una operación grande.
Tres cosas que comprobar antes de viajar
No necesitas estudiar el sistema financiero internacional.
Comprueba simplemente tres cosas.
Primero:
qué comisión aplica tu tarjeta cuando pagas en una moneda diferente al euro.
Segundo:
qué condiciones aplica para retirar efectivo en cajeros extranjeros.
Tercero:
qué tipo de cambio o mecanismo de conversión utiliza.
Con esas tres respuestas podrás interpretar mucho mejor lo que aparece en el datáfono.
Entonces, ¿euros o moneda local?
Si un comercio o cajero extranjero te ofrece elegir entre euros y la moneda local, seleccionar euros mediante conversión dinámica significa aceptar el tipo de cambio mostrado por ese servicio.
Al elegir moneda local, no aceptas esa conversión concreta y el cambio se realizará posteriormente según las condiciones aplicables a tu tarjeta.
Por eso, antes de pulsar:
“Pagar en EUR”
no te preguntes solamente si prefieres ver una cifra conocida.
Pregúntate:
“¿Qué tipo de cambio me están ofreciendo y cuánto me cobra mi tarjeta si dejo que haga ella la conversión?”
Y recuerda algo especialmente importante:
pagar en moneda local y pagar sin comisiones no son sinónimos.
La moneda que eliges en el terminal determina quién realiza la conversión.
Las condiciones de tu tarjeta determinan cuánto puede costarte después.
Entender esa diferencia puede ahorrarte más dinero durante un viaje que dedicar horas a buscar un restaurante unos euros más barato.