
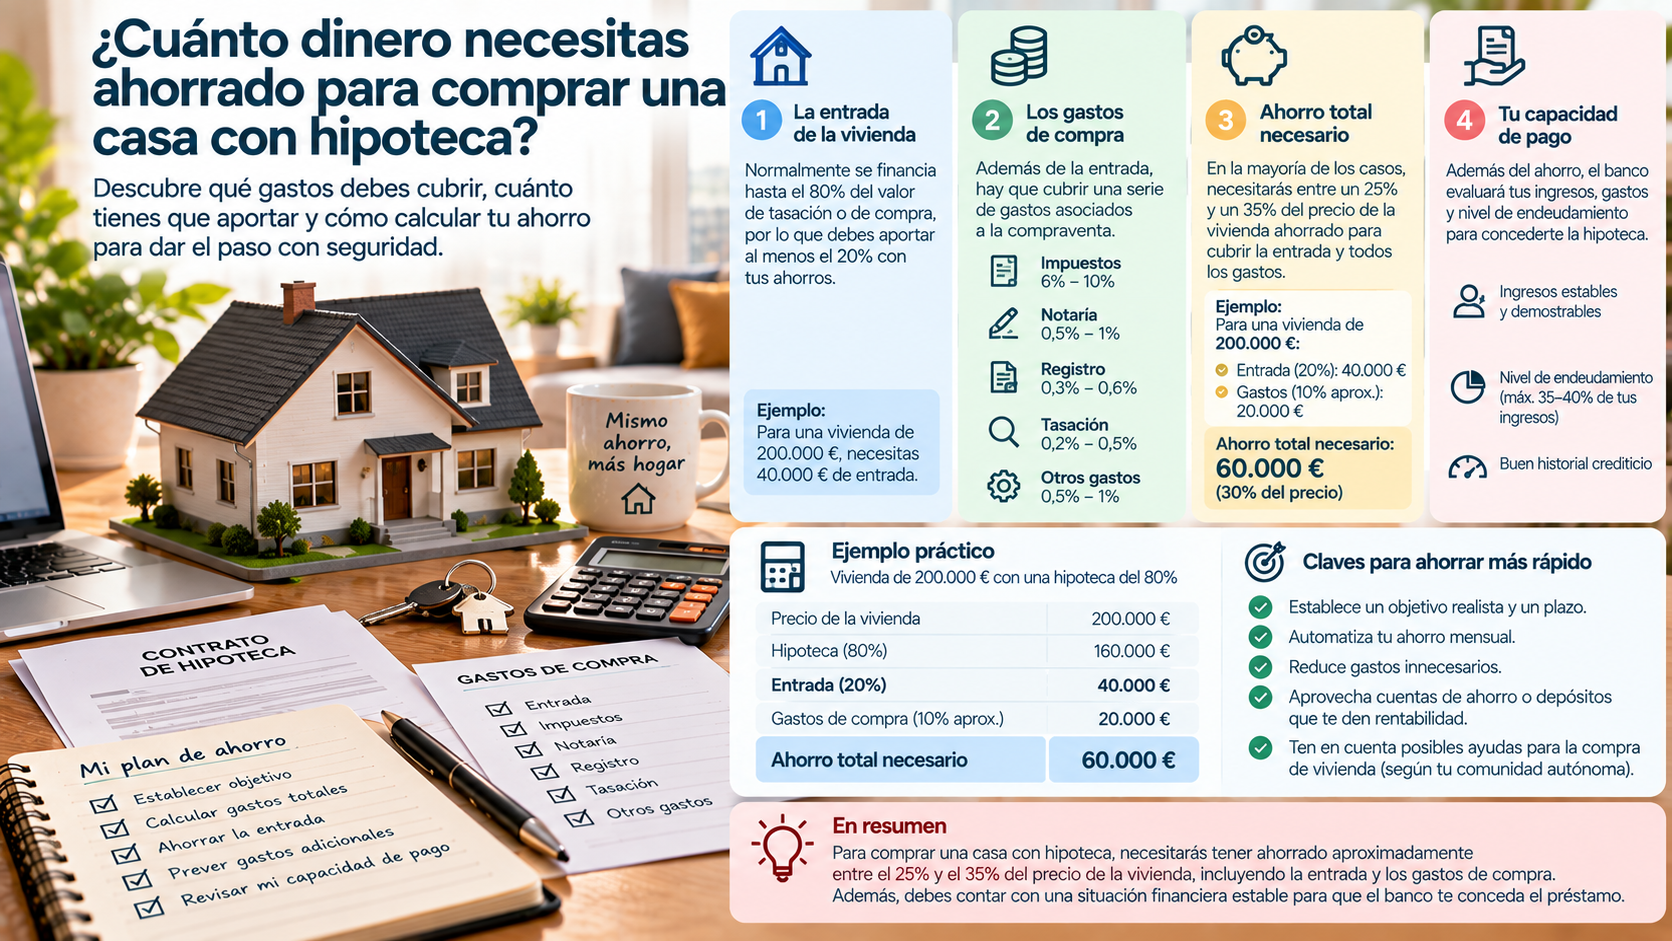
¿Cuánto necesitas ahorrar antes de pedir una hipoteca? Calculamos la entrada, los gastos de compra y el dinero que conviene reservar para saber cuánto necesitas realmente para comprar una vivienda.
Has encontrado una vivienda por 200.000 euros y el banco está dispuesto a concederte una hipoteca.
¿Cuánto dinero necesitas tener realmente en el banco para poder comprarla?
¿20.000 euros? ¿40.000? ¿Más?
Uno de los errores más frecuentes al preparar la compra de una vivienda es calcular solamente la entrada. Comprar una casa con hipoteca normalmente exige disponer de dinero para la parte que el banco no financia y, además, para los gastos asociados a la compraventa.
Por eso, si estás ahorrando para comprar tu primera vivienda, conviene hacer los números antes de comenzar a visitar casas que se encuentran fuera de tu presupuesto real.
¿Los bancos financian el 100% de la vivienda?
No es lo habitual.
Una referencia frecuente en las hipotecas destinadas a vivienda habitual es una financiación de hasta aproximadamente el 80% del valor utilizado por la entidad para calcular la operación, aunque la concesión y el porcentaje concreto dependen del banco y del perfil del cliente.
Esto significa que el comprador puede necesitar aportar alrededor del 20% restante con sus propios ahorros.
Imaginemos una vivienda de:
200.000 euros
Si el banco financia 160.000 euros, correspondientes al 80%, tendremos que aportar:
40.000 euros
Pero todavía no hemos terminado.
Esos 40.000 euros solamente cubren la parte del precio que no estamos financiando.
Todavía tenemos que considerar los gastos de la compra.
¿Cuánto debería tener ahorrado entonces?
Como primera aproximación, muchas personas utilizan una referencia cercana al 30% del precio de la vivienda, sumando la entrada y un margen para los gastos.
No es una cifra exacta.
Los impuestos y gastos dependen, entre otros factores, de si compramos una vivienda nueva o usada, de la comunidad autónoma, del precio y de nuestras circunstancias.
Pero puede servir para entender la magnitud del ahorro necesario.
Para una vivienda de 200.000 euros, un 30% serían:
60.000 euros
Para una de 250.000:
75.000 euros
Y para una vivienda de 300.000:
90.000 euros
Esto no significa que esas sean las cantidades exactas que necesitaremos. El cálculo real debe realizarse para la vivienda concreta.
Ejemplo: comprar una vivienda de 250.000 euros
Supongamos que queremos comprar una casa de 250.000 euros.
El banco acepta financiar el 80%:
250.000 × 80% = 200.000 euros de hipoteca
Nosotros debemos cubrir los otros:
50.000 euros
Ahora debemos añadir los impuestos y demás gastos correspondientes a la compraventa.
Si, únicamente para realizar una simulación sencilla, reservásemos otros 25.000 euros para estos conceptos, necesitaríamos:
50.000 + 25.000 = 75.000 euros
Es decir, aproximadamente un 30% del precio.
Pero aquí aparece otro problema.
¿Sería buena idea utilizar absolutamente todos nuestros ahorros y quedarnos con cero euros después de firmar?
Probablemente deberíamos incluir también un colchón.
No gastes todos tus ahorros en la entrada
Imaginemos que has conseguido ahorrar exactamente 75.000 euros y necesitas los 75.000 para completar la operación.
Firmas la hipoteca y tu cuenta se queda prácticamente vacía.
Dos semanas después se estropea la caldera.
Un mes después tienes que realizar una reparación.
Y además debes comprar muebles, electrodomésticos o asumir determinados gastos de la mudanza.
Ser propietario introduce costes que pueden aparecer inmediatamente después de comprar.
Por eso, el dinero necesario para completar la compra y tu fondo para imprevistos no deberían ser necesariamente la misma cantidad.
Si para comprar una vivienda necesitas vaciar por completo tus cuentas, tu presupuesto puede estar demasiado ajustado.
¿Qué gastos hay al comprar una vivienda?
Aquí debemos diferenciar entre los gastos de comprar la casa y los gastos asociados a constituir la hipoteca.
No son exactamente lo mismo.
En la compraventa pueden aparecer impuestos, notaría, registro, gestoría u otros costes dependiendo de la operación.
Además, el tratamiento fiscal cambia si la vivienda es nueva o de segunda mano.
En una vivienda nueva normalmente entra en juego el IVA y el impuesto correspondiente a actos jurídicos documentados.
En una vivienda usada, uno de los principales impuestos suele ser el Impuesto sobre Transmisiones Patrimoniales (ITP), cuyo tipo depende de la comunidad autónoma y puede variar según las circunstancias del comprador.
Por eso, aplicar siempre un porcentaje idéntico de gastos a cualquier vivienda de España puede llevar a errores.
¿Qué gastos de la hipoteca paga el comprador?
Desde los cambios introducidos en la regulación hipotecaria, determinados gastos relacionados con la formalización del préstamo corresponden a la entidad financiera.
El comprador, sin embargo, sigue teniendo costes que debe considerar.
Entre ellos puede encontrarse la tasación de la vivienda, además de los gastos que correspondan propiamente a la compraventa.
También pueden existir productos o servicios vinculados a las condiciones comerciales ofrecidas por el banco, por lo que conviene estudiar la oferta completa y no solamente el tipo de interés.
La cantidad que debemos ahorrar, por tanto, no se obtiene simplemente multiplicando el precio de la vivienda por un único porcentaje.
¿Qué pasa si la tasación es inferior al precio de compra?
Este es uno de los escenarios que puede romper nuestros cálculos.
Imaginemos que acordamos comprar una vivienda por 250.000 euros.
Nosotros pensamos:
“El banco me financiará el 80%, así que recibiré 200.000 euros”.
Pero la tasación resulta ser de 230.000 euros y la entidad calcula su financiación utilizando una referencia inferior al precio que nosotros habíamos previsto.
Si financiara el 80% de 230.000 euros:
230.000 × 80% = 184.000 euros
La diferencia hasta los 250.000 euros sería:
66.000 euros
De repente, necesitamos aportar 16.000 euros más de los que habíamos calculado inicialmente, antes incluso de sumar los gastos de compra.
Por eso, disponer únicamente del 20% exacto del precio puede dejarnos sin margen si la operación no sale exactamente como esperábamos.
¿Existen hipotecas que financian más del 80%?
Sí, pueden existir operaciones con porcentajes superiores.
Algunas entidades pueden ofrecer una financiación mayor para determinados perfiles y también existen programas o avales que pueden facilitar el acceso a la vivienda a personas que cumplen ciertos requisitos.
Pero no deberíamos construir todo nuestro presupuesto dando por hecho que conseguiremos una hipoteca del 90% o del 100%.
La financiación dependerá del análisis de riesgo realizado por la entidad, nuestros ingresos, estabilidad laboral, endeudamiento, características del inmueble y otras circunstancias.
Conseguir una financiación superior reduce la cantidad inicial que necesitamos aportar, pero también significa que comenzaremos con una deuda hipotecaria mayor.
Tener la entrada no significa que el banco vaya a concederte la hipoteca
Este punto es fundamental.
Supongamos que queremos comprar una vivienda de 200.000 euros y tenemos 70.000 euros ahorrados.
Eso no garantiza que podamos conseguir los 160.000 restantes mediante una hipoteca.
El banco también analizará nuestra capacidad para devolver el préstamo.
Ingresos, otras deudas, situación laboral y cuota resultante forman parte del análisis.
Podemos encontrarnos, por tanto, con dos límites diferentes:
Los ahorros determinan cuánto podemos aportar inicialmente.
Nuestros ingresos y situación financiera influyen en cuánto está dispuesto a prestarnos el banco.
El precio máximo de vivienda que podemos permitirnos estará condicionado por ambos.
El error de calcular la casa que puedes comprar según tus ahorros
Imaginemos que tenemos 90.000 euros ahorrados.
Utilizando simplemente la referencia del 30%, podríamos pensar:
90.000 ÷ 30% = vivienda de 300.000 euros
Pero todavía falta comprobar si nuestros ingresos permiten asumir la hipoteca necesaria.
Si para comprar esa vivienda necesitamos pedir 240.000 euros y la cuota resultante es demasiado elevada para nuestra economía familiar, tener la entrada no soluciona el problema.
Por eso, el presupuesto para comprar una casa debe analizarse desde dos direcciones.
Primero:
¿Cuánto dinero puedo aportar?
Y después:
¿Qué cuota puedo asumir de manera sostenible?
¿Cuánto dinero necesito para comprar una casa de 200.000 euros?
Si buscamos únicamente una estimación inicial, podemos hacer este cálculo:
Precio de la vivienda: 200.000 €
Si la financiación fuera del 80%:
Hipoteca: 160.000 €
Entrada: 40.000 €
Después debemos añadir los impuestos y gastos concretos de la compraventa.
Como referencia prudente para empezar a hacer números, podríamos pensar en disponer de una cantidad total cercana a 60.000 euros, pero el importe real puede ser inferior o superior dependiendo del tipo de vivienda, ubicación, impuestos y condiciones de la operación.
Y sería recomendable no confundir esos 60.000 euros con todos nuestros ahorros.
Mantener un fondo adicional para imprevistos puede evitar comenzar nuestra etapa como propietarios sin ninguna liquidez.
Entonces, ¿cuánto deberías ahorrar antes de pedir una hipoteca?
No existe una cifra válida para todas las viviendas.
Pero si estás comenzando a planificar la compra y el banco financiara alrededor del 80%, una referencia sencilla consiste en pensar en:
aproximadamente un 20% para la parte del precio no financiada + impuestos y gastos de compra + un fondo para imprevistos.
La famosa referencia del 30% puede servir para realizar una primera estimación, pero no debería sustituir el cálculo real de tu operación.
Antes de decidir qué vivienda puedes permitirte, comprueba el precio, la financiación probable, la fiscalidad correspondiente en tu comunidad autónoma y el dinero que quieres conservar después de firmar.
Porque conseguir reunir la entrada es solamente una parte del objetivo.
La verdadera pregunta no es únicamente “¿tengo suficiente dinero para comprar esta casa?”, sino también:
“¿cómo quedarán mis finanzas el día después de comprarla?”