
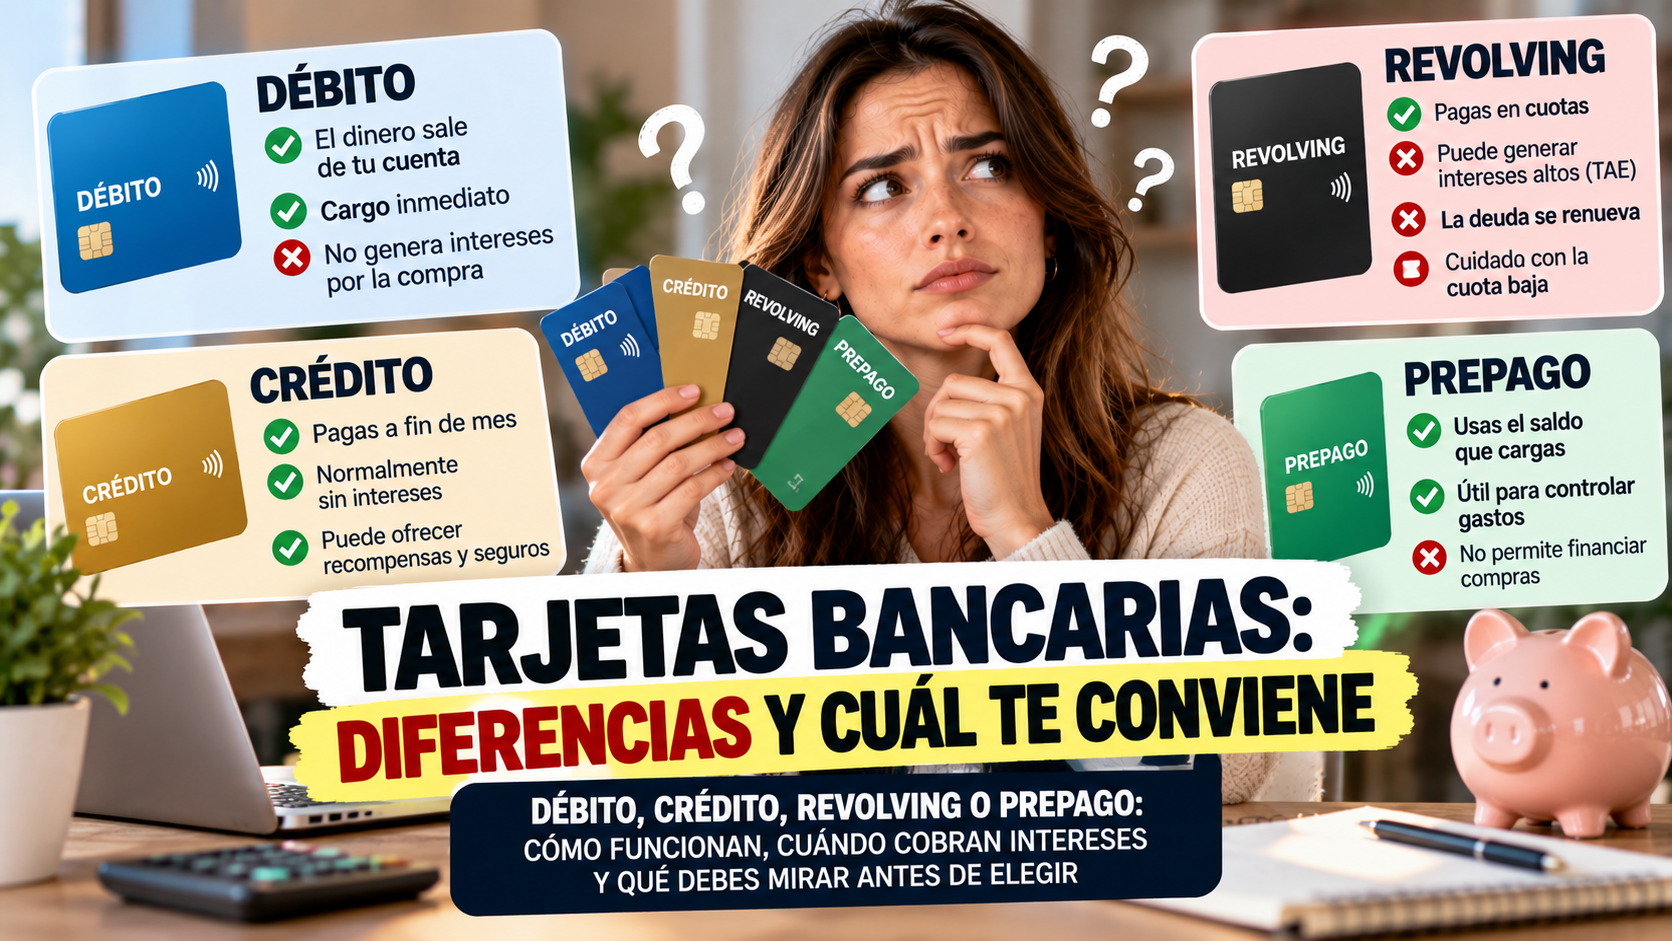
¿Tarjeta de débito, crédito, prepago o revolving? Descubre sus diferencias, cuándo cobran intereses y qué debes mirar antes de elegir una tarjeta.
Abres la cartera y tienes tres tarjetas.
Una pone débito.
Otra pone crédito.
Y la tercera simplemente lleva el nombre de tu banco.
Con una, los 80 € de una compra desaparecen inmediatamente de tu cuenta.
Con otra, todas las compras se cobran juntas el mes siguiente.
Y con la tercera puedes pagar solo 30 € al mes, aunque hayas gastado 600 €.
Las tres sirven para pagar.
Pero financieramente no están haciendo lo mismo.
Y existe una diferencia todavía más importante:
Una tarjeta de crédito no necesariamente te cobra intereses.
Depende de cómo esté configurada.
Vamos a identificar exactamente qué tarjeta tienes, cómo estás pagando y qué ventajas e inconvenientes tiene cada modalidad.
Las cuatro tarjetas que deberías distinguir
Podemos reducir la mayoría de situaciones cotidianas a cuatro categorías:
| Tipo | ¿De dónde sale el dinero? | ¿Cuándo pagas? | ¿Puede generar intereses? |
|---|---|---|---|
| Débito | De tu cuenta | Prácticamente al momento | Normalmente no por la compra |
| Crédito a fin de mes | Crédito concedido por la entidad | En una fecha posterior | Habitualmente no |
| Crédito aplazado/revolving | Crédito concedido | En cuotas | Sí |
| Prepago | Saldo cargado previamente | Al comprar | No por financiar, porque no existe crédito |
Pero esta tabla es solo el principio.
1. Tarjeta de débito: gastas el dinero que ya tienes
Imagina que tienes:
1.200 €
en tu cuenta.
Compras unos auriculares:
150 €
Después del cargo tendrás aproximadamente:
1.050 €
La operación se carga directamente contra tu saldo.
Esta es la gran diferencia frente al crédito:
No estás pidiendo prestados esos 150 €.
Estás utilizando tu propio dinero.
¿Qué ventaja tiene una tarjeta de débito?
La principal es muy sencilla:
ves rápidamente el efecto de tus compras sobre tu dinero disponible.
Si empiezas el mes con:
1.500 €
y gastas:
500 €
ves aproximadamente:
1.000 €.
Para controlar gastos puede resultar muy intuitiva.
¿Qué inconveniente tiene?
Precisamente lo mismo puede ser un inconveniente en determinadas situaciones:
el dinero sale de tu cuenta inmediatamente.
Además, determinadas ventajas, seguros o servicios pueden estar asociados específicamente a ciertas tarjetas de crédito, dependiendo del contrato.
Por eso:
débito no significa automáticamente mejor.
Significa que funciona de otra manera.
2. Tarjeta de crédito con pago a fin de mes
Esta es probablemente una de las modalidades peor entendidas.
Compras:
Día 3 → 40 €
Día 12 → 120 €
Día 20 → 60 €
Total:
220 €
Pero esos 220 € no se descuentan necesariamente de tu cuenta en cada compra.
Se acumulan.
Y en la fecha establecida se carga:
220 € de una vez.
Si la modalidad es realmente de pago total a fin de mes, lo habitual es que este aplazamiento no genere intereses.
Entonces, ¿puedo utilizar crédito gratis?
En cierto sentido estás utilizando durante unos días el crédito concedido por la entidad sin que normalmente se cobren intereses en esta modalidad.
Pero hay una condición obvia:
Cuando llegue el cargo debes tener dinero suficiente para pagar todo.
El problema aparece cuando alguien interpreta el saldo de su cuenta como dinero completamente disponible.
El error de los 2.000 €
Tienes en la cuenta:
2.000 €
Miras la aplicación y piensas:
“Todavía tengo 2.000 €.”
Pero has gastado con la tarjeta de crédito:
650 €.
Tu dinero realmente comprometido es:
2.000 – 650 =
1.350 €
Aunque la cuenta todavía muestre 2.000 € antes de la liquidación.
Podemos llamar a esto:
Saldo libre real
Saldo de la cuenta – compras pendientes de liquidar
En este caso:
1.350 €.
Es una cifra mucho más útil para organizar tus gastos.
3. Tarjeta de crédito con pago aplazado
Aquí cambia completamente la historia.
Compras:
1.000 €
En vez de pagar los 1.000 € en la siguiente liquidación, eliges devolverlos en cuotas.
Por ejemplo:
100 € mensuales.
Ahora existe financiación.
Y esa financiación puede generar:
intereses y, en su caso, otros costes.
Por eso no deberías confundir:
Crédito a fin de mes
con:
Crédito aplazado con intereses
Aunque ambos puedan utilizar exactamente la misma tarjeta física.
Una sola tarjeta puede tener varias formas de pago
Esto es importantísimo.
No siempre necesitas una tarjeta diferente para cada modalidad.
Una tarjeta de crédito puede permitir, dependiendo del contrato:
- pago total;
- pago aplazado;
- fraccionamiento de determinadas compras.
Incluso puede permitir seleccionar modalidades distintas para operaciones concretas.
Por eso mirar únicamente el plástico puede no decirte cómo estás financiando las compras.
Cómo comprobar cómo está configurada TU tarjeta
Abre la aplicación de tu banco o consulta el contrato.
Busca expresiones como:
Forma de pago
Modalidad de pago
Pago mensual
Pago total
Fin de mes
Pago aplazado
Cuota fija
Porcentaje de deuda
Revolving
También pueden aparecer nombres comerciales como:
cuota fácil
pago flexible
pago fraccionado
tarifa plana
No deduzcas por el nombre si hay intereses.
Busca:
TIN
y especialmente:
TAE
Si no entiendes la modalidad, consulta a la entidad antes de utilizarla.
4. Tarjeta revolving: cuando la deuda vuelve a estar disponible
Una tarjeta revolving es una modalidad de crédito.
Imagina un límite de:
3.000 €
Gastas:
1.000 €
Te quedan disponibles:
2.000 €
Pagas parte de la deuda.
Esa cantidad amortizada vuelve a aumentar el crédito disponible.
Por eso se habla de crédito:
revolvente.
Pero existe una característica que merece mucha atención.
Puedes devolver la deuda mediante cuotas periódicas relativamente pequeñas.
Y eso puede hacer que parezca:
“Solo pago 50 € al mes.”
cuando la pregunta importante es:
“¿Cuánto tardaré en terminar de pagar y cuánto habré pagado en total?”
El peligro de mirar solo la cuota
Imagina una deuda de:
2.000 €
Tu aplicación ofrece:
Opción A
50 €/mes
Opción B
100 €/mes
Opción C
200 €/mes
Es tentador escoger:
50 €
porque es la cantidad que menos afecta a tu presupuesto mensual.
Pero una cuota menor puede provocar que tardes mucho más en amortizar el principal.
Mientras exista deuda pueden seguir generándose intereses conforme a las condiciones del contrato.
El Banco de España advierte que cuotas demasiado reducidas pueden prolongar la amortización durante mucho tiempo e incluso, en determinadas circunstancias, resultar insuficientes frente a los intereses generados.
Haz el “test de la cuota engañosa”
No preguntes:
¿Puedo pagar 50 € al mes?
Pregunta:
1. ¿Cuánto debo exactamente?
_____ €
2. ¿Cuál es la TAE?
_____ %
3. ¿Cuánto pago mensualmente?
_____ €
4. ¿Cuánto de esa cuota reduce realmente el capital?
_____ €
5. ¿En qué fecha terminaré de pagar si no vuelvo a utilizar la tarjeta?
_____
6. ¿Cuánto habré pagado en total?
_____ €
Si no sabes responder las últimas dos preguntas, no entiendes todavía el coste completo de esa financiación.
5. Tarjeta prepago: solo puedes gastar lo que cargas
Supongamos que cargas:
300 €
en una tarjeta prepago.
Compras:
80 €
Saldo restante:
220 €
No estás utilizando una línea de crédito.
El límite práctico viene determinado por el dinero que hayas cargado y por las condiciones específicas de la tarjeta.
Puede ser útil para determinados usos donde quieres separar una cantidad concreta.
Ejemplo: presupuesto de ocio
Decides gastar como máximo:
200 €/mes
en ocio.
Cargas:
200 €
en una tarjeta prepago destinada únicamente a esa categoría.
Has creado una barrera muy sencilla:
cuando se termina el saldo presupuestado, has llegado al límite que tú mismo estableciste.
No necesitas revisar veinte categorías de una hoja de cálculo.
¿Y qué es una tarjeta híbrida?
También existen tarjetas capaces de funcionar tanto con débito como con crédito.
Por ejemplo, dependiendo de la operación o configuración puedes elegir:
pagar con saldo de la cuenta
o:
utilizar crédito.
Puede resultar cómoda.
Pero introduce una pregunta adicional cada vez que la utilizas:
¿Con qué modalidad estoy pagando realmente?
No asumas que una tarjeta híbrida está utilizando débito simplemente porque tienes saldo en la cuenta.
Comprueba su configuración.
Débito vs crédito a fin de mes: un ejemplo completo
Dos personas cobran:
1.800 €
el día 1.
Las dos gastan durante el mes:
600 €.
Marta utiliza débito
Después de gastar los 600 €, su cuenta refleja aproximadamente:
1.200 €.
Visualmente sabe cuánto le queda.
Pablo utiliza crédito a fin de mes
Su cuenta puede seguir mostrando:
1.800 €
mientras acumula:
600 € pendientes en la tarjeta.
Su situación económica real es muy parecida:
1.200 € libres
pero la interfaz bancaria puede hacer que parezca que tiene más.
La diferencia aquí no es necesariamente el coste.
Es:
la gestión del flujo de dinero.
¿Qué ventaja puede tener entonces pagar a fin de mes?
Utilizada correctamente, una tarjeta de crédito a fin de mes puede ofrecer algunas características interesantes dependiendo del producto:
- no descontar cada compra inmediatamente de la cuenta;
- seguros asociados;
- protección o servicios adicionales;
- programas de puntos o recompensas;
- determinados beneficios comerciales.
Pero ninguno de ellos justifica pagar intereses elevados por una deuda que no necesitabas.
El error de gastar 1.000 € para conseguir 10 €
Imagina una tarjeta que devuelve:
1 %
de determinadas compras.
Gastas:
1.000 €
Recompensa:
10 €
Parece atractivo.
Pero si por perseguir la recompensa terminas gastando:
100 € adicionales
que no habrías gastado normalmente, financieramente has empeorado.
El cashback no convierte una compra innecesaria en ahorro.
Calcula tu “rentabilidad de la recompensa”
Puedes utilizar:
Beneficio recibido – costes de la tarjeta – gasto adicional provocado
Ejemplo:
Cashback anual:
90 €
Comisión anual:
40 €
Beneficio neto antes de otros efectos:
50 €
Ahora imagina que para conseguir esas recompensas gastaste 300 € más de lo que habrías gastado.
La recompensa dejó de ser una ventaja.
¿Merece la pena pagar una comisión anual por una tarjeta?
Depende del valor que realmente obtengas.
Imagina:
Comisión:
60 €/año
Beneficios que utilizas realmente:
Cashback:
35 €
Seguro que de otro modo habrías contratado:
40 €
Otros beneficios utilizados:
20 €
Valor total:
95 €
Valor neto teórico:
95 – 60 =
35 €
Podría tener sentido.
Pero evita valorar como ahorro un beneficio que nunca habrías comprado.
Ejemplo de la sala VIP
La tarjeta cuesta:
120 €/año
Incluye acceso a determinadas salas VIP.
La publicidad te dice que los accesos tienen un valor de:
150 €.
Pero tú viajas una vez al año y nunca pagarías por entrar en una sala VIP.
Para ti su valor económico puede estar mucho más cerca de:
0 €
que de 150 €.
El valor comercial anunciado no es necesariamente:
tu valor personal.
¿Y los seguros de algunas tarjetas?
Algunas tarjetas incluyen seguros asociados.
Por ejemplo, dependiendo del producto:
- viaje;
- accidentes;
- protección de compras;
- asistencia.
Pero leer:
“seguro de viaje incluido”
no es suficiente.
Comprueba:
- qué cubre;
- límites;
- exclusiones;
- franquicias;
- quién está asegurado;
- si debes pagar el viaje con esa tarjeta para activar determinadas coberturas.
Un seguro que no cubre tu situación concreta no debería contabilizarse como una gran ventaja.
Sacar dinero con débito y con crédito tampoco es necesariamente lo mismo
Esta es otra operación que merece atención.
Retirar:
200 €
en un cajero utilizando crédito puede tener condiciones diferentes de retirar esos mismos 200 € mediante débito.
Dependiendo del contrato pueden existir:
- comisiones;
- intereses;
- otras condiciones.
Antes de utilizar una tarjeta de crédito para obtener efectivo, comprueba específicamente cuánto cuesta esa operación.
No asumas que:
“es mi tarjeta habitual”
significa:
“sacar dinero es gratis”.
¿Qué tarjeta elegir para viajar?
Aquí tampoco existe una respuesta basada únicamente en:
débito vs crédito.
Para viajar deberías comprobar específicamente:
- comisión por cambio de divisa;
- tipo de cambio aplicado;
- retirada en cajeros;
- límites;
- seguros;
- bloqueo desde la aplicación;
- sustitución en caso de pérdida;
- condiciones para depósitos o garantías.
Una tarjeta excelente para tus compras diarias en España puede ser mediocre para pagar fuera de la zona euro.
¿Qué tarjeta usar para alquilar un coche?
Esta es una de esas preguntas que conviene comprobar antes de llegar al mostrador.
Algunas empresas de alquiler pueden establecer requisitos específicos sobre:
- tipo de tarjeta;
- titular;
- límite disponible;
- depósito;
- tarjetas aceptadas.
No existe una regla universal para todas las compañías.
Si vas a alquilar un vehículo, comprueba las condiciones de esa empresa y reserva concreta.
La mejor tarjeta puede depender de para qué la quieres
En lugar de buscar:
“¿Cuál es el mejor tipo de tarjeta?”
haz esta pregunta:
“¿Qué problema quiero resolver?”
Quiero controlar fácilmente lo que gasto
Una tarjeta de débito puede resultar sencilla de entender.
Quiero separar un presupuesto cerrado
Una prepago puede ser útil.
Quiero pagar todo cada mes y aprovechar determinados beneficios
Puedes estudiar una tarjeta de crédito configurada a pago total.
Necesito financiar una compra
Ya no estás eligiendo simplemente una tarjeta.
Estás eligiendo:
un producto de financiación.
Y deberías compararlo con otras alternativas.
Tarjeta de crédito vs préstamo: una diferencia importante
Supongamos que necesitas financiar:
4.000 €
Puedes utilizar:
Tarjeta
Pago aplazado.
Préstamo personal
Cantidad determinada, plazo determinado y cuotas establecidas.
No compares únicamente:
“¿cuál tiene la cuota más pequeña?”
Compara:
- TAE;
- intereses totales;
- comisiones;
- plazo;
- importe total adeudado;
- flexibilidad;
- consecuencias de amortizar anticipadamente.
Una cuota de 70 € no es necesariamente mejor que una de 150 € si te mantiene endeudado muchísimo más tiempo.
La prueba de los 30 segundos antes de aceptar una financiación con tarjeta
Antes de pulsar:
“Aplazar compra”
busca cinco datos.
Compra
_____ €
Número de cuotas
_____
Cuota
_____ €
Coste total del crédito
_____ €
Total que terminarás pagando
_____ €
Después calcula:
Sobrecoste
Total pagado – precio original
Ejemplo:
Producto:
1.200 €
Total financiado que acabarías pagando:
1.380 €
Sobrecoste:
180 €
Ahora la pregunta deja de ser:
“¿Puedo pagar 115 € al mes?”
y pasa a ser:
“¿Quiero pagar 180 € adicionales por comprarlo ahora?”
Esa es una decisión mucho más clara.
Cómo saber en 2 minutos qué tarjeta tienes
Coge tu tarjeta habitual y comprueba:
¿La compra sale inmediatamente de tu cuenta?
Probablemente estás utilizando débito.
¿Se acumulan las compras y se cargan todas juntas?
Probablemente utilizas crédito con pago total periódico.
¿Pagas una cantidad fija o porcentaje cada mes mientras queda deuda?
Podrías estar utilizando una modalidad de pago aplazado o revolving.
¿Tienes que cargar saldo previamente?
Probablemente es prepago.
Pero no te quedes únicamente con estas pistas.
Comprueba siempre el contrato y la modalidad de pago configurada.
La tabla definitiva
| Característica | Débito | Crédito fin de mes | Crédito aplazado/revolving | Prepago |
|---|---|---|---|---|
| Usas crédito | No | Sí | Sí | No |
| Cargo inmediato en cuenta | Generalmente sí | No | No | Sale del saldo cargado |
| Intereses por financiar | No | Habitualmente no | Sí pueden existir | No |
| Riesgo de acumular deuda | Bajo por la propia tarjeta | Existe si gestionas mal el pago | Alto si acumulas financiación | No existe crédito |
| Permite gastar sin saldo inmediato en cuenta | No normalmente | Sí, dentro del límite | Sí, dentro del límite | No |
| Requiere revisar TAE de financiación | No por una compra normal | Si existe opción de aplazar, sí | Sí | No |
| Puede tener recompensas/seguros | Depende | Depende | Depende | Depende |
Qué miraría antes de contratar cualquier tarjeta
No empezaría por:
“¿Tiene cashback?”
Miraría en este orden:
1. Modalidad de pago predeterminada
¿Cómo voy a devolver lo gastado?
2. TAE si existe financiación
¿Cuánto cuesta realmente aplazar?
3. Comisión anual
¿Cuánto cuesta simplemente tenerla?
4. Retirada de efectivo
¿Cuánto cuesta sacar dinero?
5. Divisas
¿Cuánto cuesta pagar en otra moneda?
6. Beneficios
¿Los utilizaré realmente?
7. Seguros
¿Qué cubren exactamente?
8. Control
¿Puedo bloquearla, modificar límites y recibir avisos?
Solo después estudiaría:
puntos, millas, descuentos y cashback.
La conclusión: el color de la tarjeta importa mucho menos que su forma de pago
Dos tarjetas pueden parecer prácticamente idénticas.
Pero una puede cargar:
500 € a final de mes sin intereses
y otra permitirte pagar:
25 € al mes
mientras mantienes una deuda que genera intereses.
Por eso la pregunta correcta no es:
“¿Tengo una tarjeta de crédito?”
Es:
“¿Cómo estoy pagando exactamente lo que compro con ella?”
Haz tres comprobaciones hoy mismo:
MODALIDAD DE PAGO → TAE → CUOTA
Y si tienes una tarjeta revolving, añade otras dos:
FECHA ESTIMADA DE FINALIZACIÓN → COSTE TOTAL
Una tarjeta puede ser simplemente una herramienta para pagar.
O puede convertirse en un préstamo que utilizas varias veces por semana sin percibirlo como tal.
La diferencia está en entender de dónde sale el dinero y cuánto cuesta devolverlo.
Aviso: Este contenido tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación de contratación. Las condiciones, comisiones, seguros, intereses y modalidades de pago dependen de cada tarjeta y entidad. Consulta siempre la información precontractual y el contrato antes de contratar o utilizar financiación.