
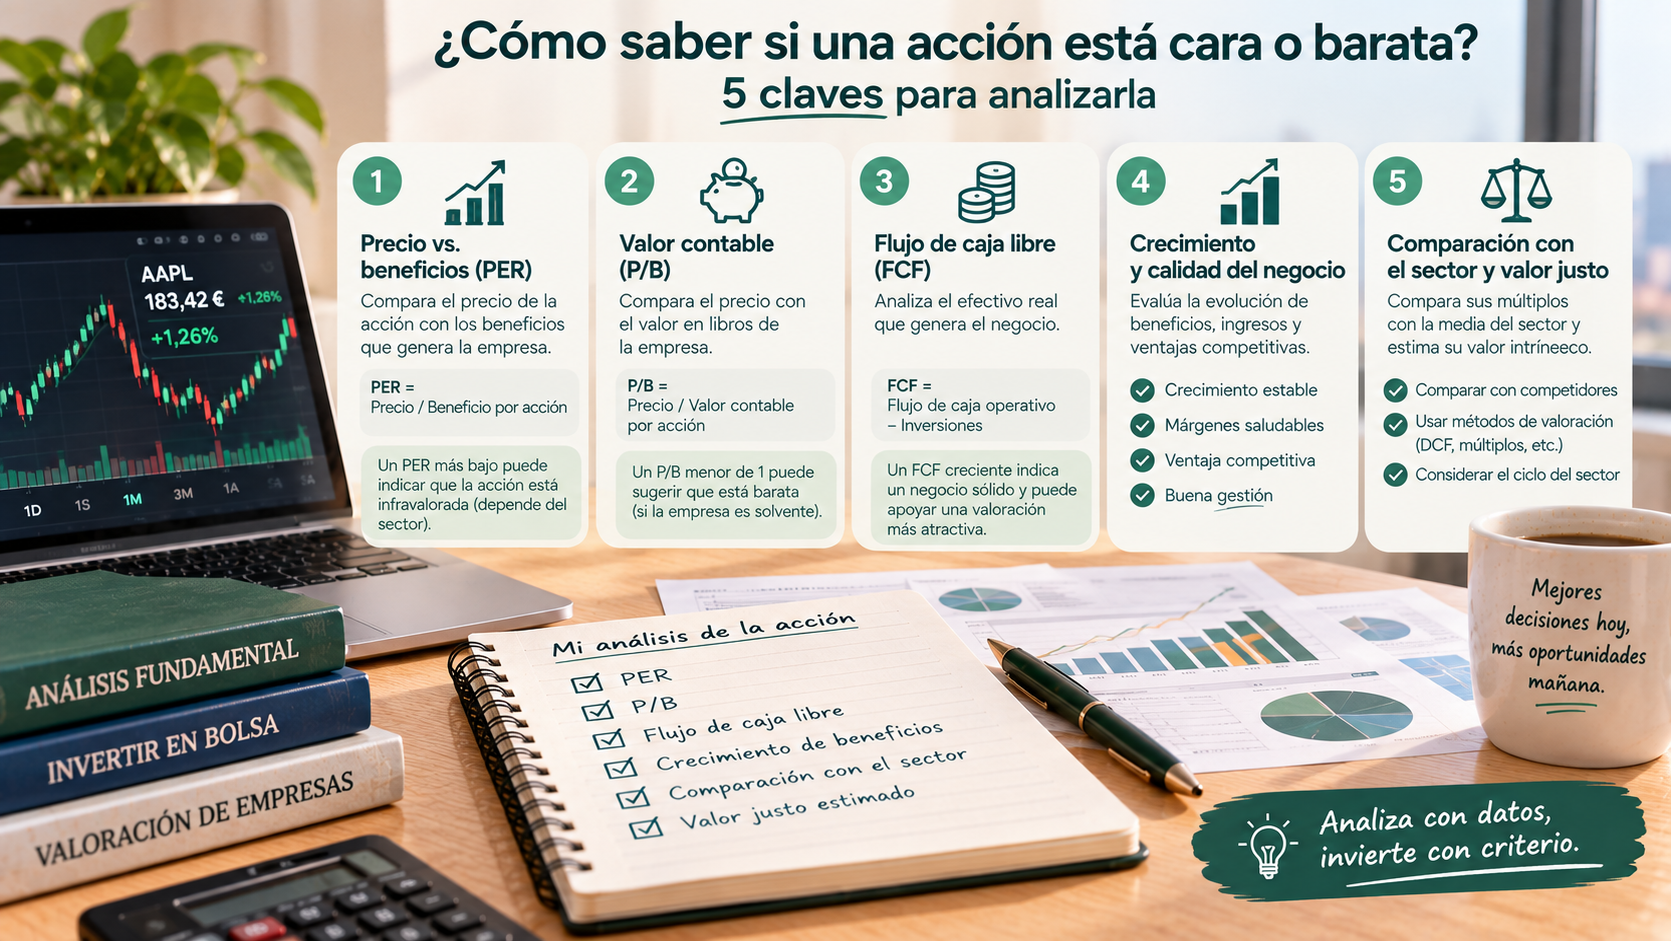
¿Una acción está realmente barata solo porque ha caído? Aprende a analizar el PER, los beneficios, el crecimiento, la deuda y el flujo de caja para entender mejor la valoración de una empresa en bolsa.
Una acción que cotiza a 10 euros no tiene por qué ser más barata que otra cuyo precio es de 200 euros. Esta es una de las primeras ideas que conviene entender cuando empezamos a analizar empresas en bolsa.
El precio de una acción, por sí solo, nos dice muy poco.
Para determinar si una acción está cara o barata necesitamos poner ese precio en relación con los beneficios de la empresa, su crecimiento, sus deudas, el dinero que genera y las expectativas que ya están incorporadas en su cotización.
Por eso, los inversores utilizan diferentes ratios financieros para intentar estimar cuánto están pagando realmente por una empresa.
Veamos cinco aspectos que pueden ayudarnos a analizarlo.
1. El PER: ¿cuánto pagamos por los beneficios de la empresa?
Uno de los indicadores más utilizados para valorar acciones es el PER (Price Earnings Ratio).
Su cálculo relaciona el precio de una acción con el beneficio que corresponde a cada acción:
PER = Precio de la acción ÷ Beneficio por acción
Imaginemos que una acción cotiza a 40 euros y la empresa genera un beneficio de 2 euros por acción.
Su PER sería 20.
Simplificando mucho, significa que el mercado está valorando la empresa en aproximadamente 20 veces sus beneficios anuales actuales.
¿Un PER de 20 es caro?
No necesariamente.
Aquí aparece uno de los errores más frecuentes: considerar que existe un número concreto a partir del cual cualquier empresa está cara.
El PER debe interpretarse dentro de un contexto.
2. Compara el PER con empresas similares
Una empresa tecnológica con un crecimiento elevado puede cotizar con ratios muy diferentes a los de una compañía madura perteneciente a un sector con menor crecimiento.
Por eso, comparar únicamente el PER de dos empresas completamente diferentes puede llevar a conclusiones equivocadas.
Resulta más útil comparar compañías que desarrollen actividades similares.
Supongamos que varias empresas de un mismo sector cotizan aproximadamente entre 15 y 20 veces beneficios y encontramos otra a 35 veces.
Esto no significa automáticamente que la última esté sobrevalorada.
Puede existir una razón para esa diferencia: mayores expectativas de crecimiento, mejores márgenes, menos deuda o una posición competitiva diferente.
La pregunta importante sería: ¿está justificada esa valoración superior?
Ese es precisamente el tipo de cuestión que debe intentar responder un análisis.
3. Mira cuánto están creciendo los beneficios
Una empresa puede parecer cara utilizando sus beneficios actuales y resultar bastante diferente si consigue aumentarlos considerablemente durante los próximos años.
Imaginemos dos compañías.
La primera cotiza con un PER de 12, pero sus beneficios llevan años prácticamente estancados.
La segunda tiene un PER de 25, pero está aumentando sus beneficios de forma consistente.
No podemos concluir que la primera sea mejor inversión simplemente porque tenga un PER inferior.
Las expectativas de crecimiento tienen una enorme influencia sobre las valoraciones bursátiles.
Por eso, además del beneficio del último ejercicio, conviene observar la evolución durante varios años.
¿Los ingresos están creciendo? ¿Los beneficios aumentan? ¿Los márgenes mejoran o empeoran?
Una trayectoria consistente puede aportar mucha más información que una cifra aislada.
4. Una acción barata puede esconder problemas
Encontrar una empresa con un PER muy bajo puede resultar atractivo, pero existe algo conocido popularmente como trampa de valor.
Ocurre cuando una acción parece barata utilizando determinados ratios, pero esa valoración refleja problemas reales en el negocio.
Por ejemplo, una empresa podría estar perdiendo clientes, viendo cómo disminuyen sus márgenes o acumulando una deuda difícil de gestionar.
Si sus beneficios empiezan a caer, el PER calculado utilizando resultados anteriores podría ofrecer una imagen demasiado optimista.
Por eso, nunca deberíamos interpretar “PER bajo” como sinónimo automático de “oportunidad”.
Hay que intentar entender por qué el mercado está asignando esa valoración a la empresa.
En ocasiones puede existir una diferencia entre el precio y el valor que el inversor considera razonable. En otras, el precio reducido simplemente refleja un deterioro del negocio.
5. Analiza la deuda y el flujo de caja
Los beneficios contables son importantes, pero no son el único elemento que debemos estudiar.
También resulta útil analizar cuánto efectivo genera realmente el negocio.
Aquí entra en juego el flujo de caja libre, que permite observar el dinero generado por la actividad después de determinadas inversiones necesarias para mantener o desarrollar el negocio.
Una empresa puede presentar beneficios positivos y, al mismo tiempo, tener dificultades para generar efectivo.
La deuda es otro elemento fundamental.
Dos compañías pueden obtener exactamente el mismo beneficio anual, pero tener situaciones financieras completamente diferentes si una apenas tiene deuda y la otra mantiene obligaciones financieras muy elevadas.
Los intereses asociados a esa deuda también pueden reducir los recursos disponibles para invertir, repartir dividendos o afrontar periodos de menor actividad.
Por eso, analizar una acción requiere mirar más allá del precio que aparece en pantalla.
¿Una acción que ha caído mucho está barata?
No necesariamente.
Que una acción haya pasado de 100 a 50 euros significa que su cotización ha disminuido un 50%, pero no nos indica automáticamente si ahora está infravalorada.
Debemos preguntarnos por qué ha caído.
Si la empresa mantiene sus perspectivas y la caída se debe a factores temporales, un inversor podría llegar a considerar que existe una valoración atractiva.
Pero si el negocio ha cambiado significativamente, sus beneficios se han reducido o sus perspectivas se han deteriorado, el nuevo precio podría estar reflejando esa situación.
El máximo histórico de una acción tampoco determina cuál debería ser su valor actual.
¿Y una acción que está en máximos es demasiado cara?
Este es el error contrario.
Una acción que alcanza máximos históricos no tiene por qué estar necesariamente sobrevalorada.
Si los beneficios, ingresos y capacidad de generar efectivo de una compañía han crecido considerablemente, su valoración también puede aumentar.
Una empresa puede cotizar a un precio superior al de hace cinco años y, al mismo tiempo, presentar una valoración relativa inferior si sus beneficios han crecido todavía más.
Por eso es importante diferenciar precio y valoración.
El precio nos indica cuánto cuesta comprar una acción en ese momento. La valoración intenta responder cuánto estamos pagando en relación con las características económicas de la empresa.
No existe un único indicador para valorar una acción
El PER es útil, pero tiene limitaciones.
Dependiendo de la empresa y del sector, los inversores también pueden utilizar ratios relacionados con ventas, valor contable, flujo de caja o valor empresarial.
Ninguno debería utilizarse de forma completamente aislada.
Una valoración razonable requiere combinar diferentes datos y, sobre todo, comprender el negocio que existe detrás de las cifras.
Esto incluye estudiar sus ingresos, beneficios, márgenes, deuda, generación de efectivo y perspectivas futuras.
Entonces, ¿cómo saber si una acción está barata?
No existe una fórmula capaz de determinarlo con absoluta certeza.
El mercado bursátil refleja expectativas sobre el futuro y esas expectativas pueden terminar siendo correctas o equivocadas.
Sin embargo, podemos realizar un análisis mucho más completo si dejamos de mirar únicamente el precio.
Antes de considerar que una acción está barata, conviene preguntarse cuánto estamos pagando por sus beneficios, cómo están evolucionando esos beneficios, qué deuda tiene la compañía y cuánto efectivo genera realmente.
Y, especialmente, debemos entender por qué su valoración es diferente a la de otras empresas similares.
Una acción de 5 euros puede ser extremadamente cara y otra de 500 euros puede tener una valoración razonable.
Porque en bolsa, el precio de una acción y su valor no son la misma cosa.
Aviso: Este contenido tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación de inversión. Toda inversión implica riesgos y puede ocasionar pérdidas. Antes de tomar una decisión financiera, valora tu situación personal y, si es necesario, consulta con un profesional cualificado.