
¿Por qué pueden caer los bonos si son renta fija? Descubre qué ocurre cuando suben los tipos de interés, por qué baja el precio de los bonos y cuándo esas caídas pueden afectar realmente a tu inversión.
Compras un bono por 1.000 euros que paga un interés del 2% anual. Unos meses después, los tipos de interés suben y comienzan a emitirse bonos similares que ofrecen un 4%.
Miras el valor de tu bono y descubres que ha bajado.
¿Cómo puede perder valor una inversión de “renta fija”?
Esta es una de las mayores confusiones alrededor de los bonos. Renta fija no significa que el precio de la inversión permanezca siempre fijo.
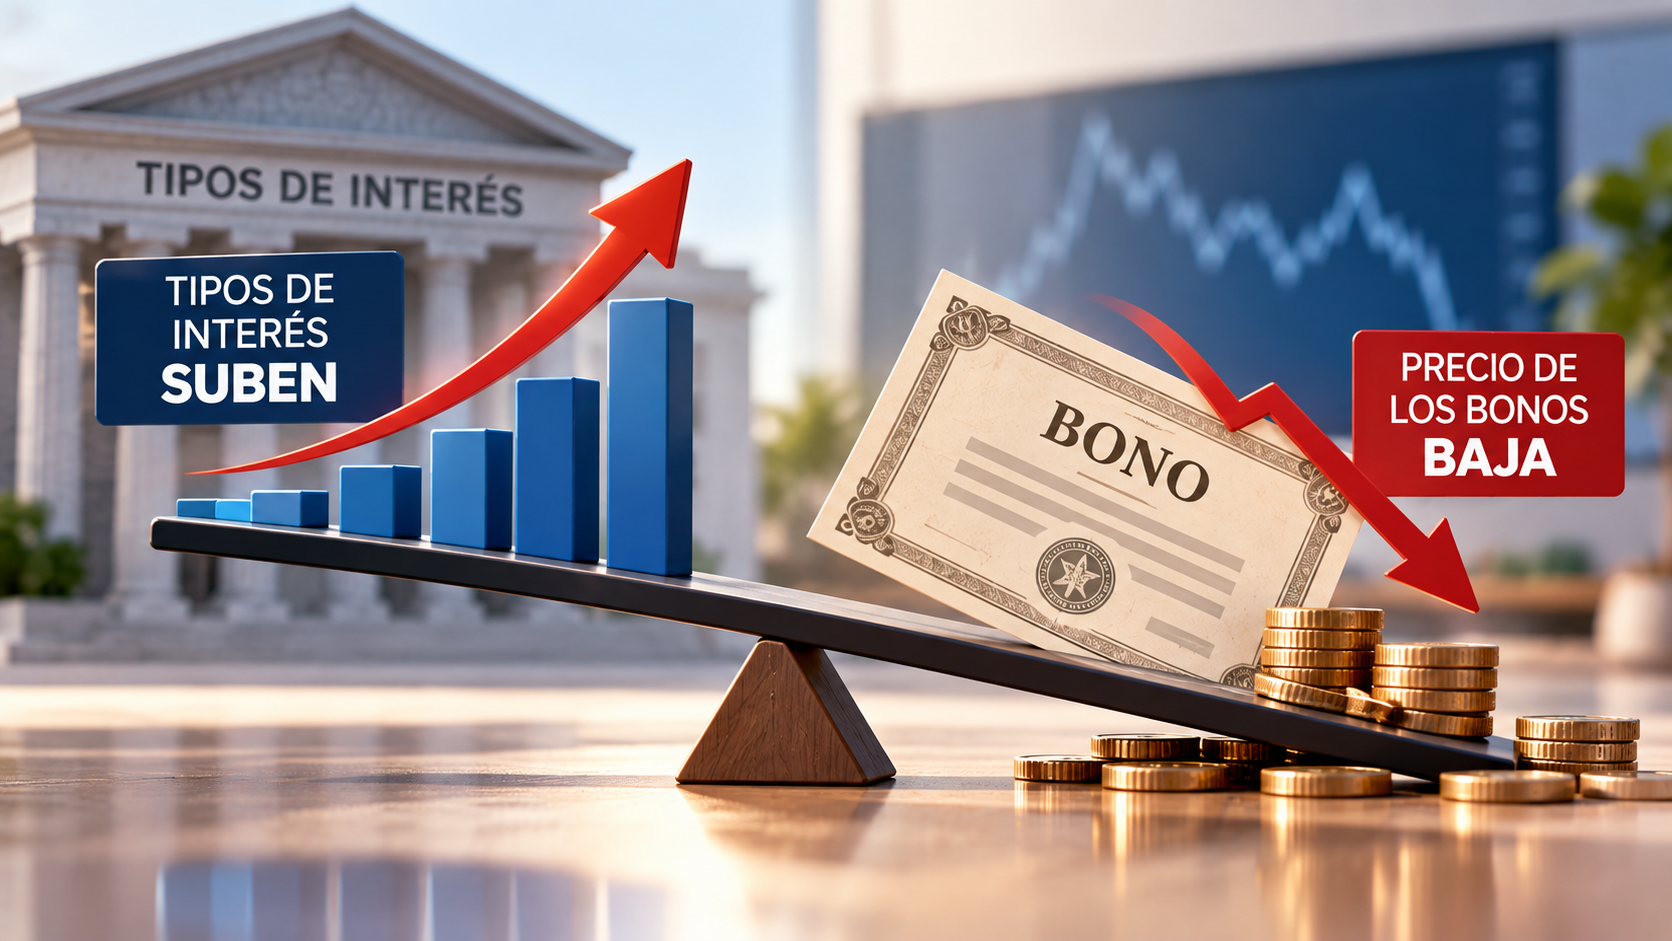
Cuando cambian los tipos de interés, los bonos que ya existen pueden subir o bajar de precio. Y la relación fundamental funciona generalmente en sentido contrario:
cuando los tipos de interés suben, el precio de los bonos existentes tiende a bajar; cuando los tipos bajan, su precio tiende a subir.
Veamos por qué ocurre.
Un ejemplo: tienes un bono que paga un 2%
Imagina que compras un bono por 1.000 euros.
Para simplificar el ejemplo, supongamos que paga un cupón anual del 2%.
Recibirías:
20 euros al año.
En el momento de comprarlo, ese rendimiento podía resultar competitivo con otros bonos similares disponibles en el mercado.
Pero un año después cambian las condiciones.
Los nuevos bonos comparables empiezan a ofrecer un 4%.
Ahora un inversor puede comprar un bono nuevo de 1.000 euros y recibir:
40 euros anuales.
Mientras tanto, tu bono continúa pagando 20 euros.
Si quisieras venderlo por los mismos 1.000 euros que pagaste, ¿por qué compraría alguien tu bono al 2% pudiendo acceder a uno similar que ofrece un 4%?
Para que el bono antiguo vuelva a resultar competitivo, su precio en el mercado debe bajar.
Ahí está la clave.
El cupón no cambia, pero el precio sí
Supongamos que nuestro bono continúa pagando 20 euros al año.
Esos 20 euros estaban pactados desde el principio.
Lo que puede cambiar es cuánto están dispuestos a pagar otros inversores por recibirlos.
Si el bono cotizara a 1.000 euros:
20 ÷ 1.000 = 2%
Pero imaginemos, de manera muy simplificada, que su precio cae hasta 800 euros.
Ahora esos mismos 20 euros representan:
20 ÷ 800 = 2,5%
El cupón sigue siendo exactamente el mismo.
Lo que ha cambiado es el precio al que un nuevo inversor puede comprar el bono.
En la práctica, el cálculo de la rentabilidad de un bono es más complejo porque también hay que considerar el vencimiento y el importe que se recuperará al final, entre otros factores.
Pero este ejemplo permite entender el mecanismo esencial.
¿Por qué ocurre lo contrario cuando bajan los tipos?
Ahora hagamos el ejercicio inverso.
Tienes un bono que paga un 4%.
Después, los tipos de interés bajan y los nuevos bonos comparables empiezan a ofrecer solamente un 2%.
Tu bono antiguo se vuelve más atractivo.
Mientras una nueva emisión paga 20 euros por cada 1.000, tu bono continúa pagando 40 euros según nuestro ejemplo simplificado.
Los inversores podrían estar dispuestos a pagar más por conseguir esos pagos superiores.
Por tanto, el precio del bono puede subir.
La relación vuelve a aparecer:
Tipos ↑ → precio de los bonos existentes ↓
Tipos ↓ → precio de los bonos existentes ↑
Esta regla ayuda a entender buena parte de los movimientos que observamos en los mercados de renta fija.
Entonces, ¿puedo perder dinero comprando renta fija?
Sí.
La palabra “fija” puede resultar engañosa para quien interpreta que significa “sin posibilidad de pérdidas”.
Existen varios riesgos.
Uno es precisamente el riesgo de tipos de interés.
Si compramos un bono y necesitamos venderlo antes de su vencimiento, podemos descubrir que su precio de mercado se encuentra por debajo del precio al que lo compramos.
Por ejemplo:
Compraste por 1.000 €.
Los tipos subieron.
Ahora el mercado valora el bono en 930 €.
Si vendes en ese momento por 930 euros, materializas una pérdida respecto al precio de compra.
Pero aquí aparece una diferencia importante.
¿Qué ocurre si mantengo el bono hasta vencimiento?
Supongamos que compramos directamente un bono por 1.000 euros y que el emisor se compromete a devolvernos su valor nominal al vencimiento.
Durante la vida del bono, su precio de mercado podría pasar por:
980 €.
940 €.
1.020 €.
990 €.
Esas variaciones son importantes si queremos venderlo.
Pero si mantenemos el bono hasta el vencimiento, el precio de mercado intermedio deja de ser el elemento central.
Siempre que el emisor cumpla sus obligaciones y se respeten las condiciones de la emisión, recibiremos los pagos previstos y el importe correspondiente al vencimiento.
Eso no significa que desaparezcan todos los riesgos.
Existe, entre otros, el riesgo de que el emisor no pueda pagar.
También tenemos que considerar la inflación y el coste de oportunidad.
Pero mantener un bono individual hasta vencimiento es diferente de necesitar venderlo antes.
Ejemplo: compraste un bono al 3% y ahora ofrecen el 5%
Imaginemos:
Inversión: 10.000 €
Interés del bono: 3%
En nuestro ejemplo simplificado, recibimos:
300 € anuales.
Después, aparecen nuevas emisiones comparables que ofrecen un 5%.
Con 10.000 euros, un inversor podría obtener:
500 € anuales.
Nuestro bono se ha quedado ofreciendo unas condiciones menos atractivas.
Si queremos venderlo, probablemente tendremos que aceptar un precio inferior para compensar esa diferencia.
Pero si no necesitamos vender y podemos esperar hasta el vencimiento, la situación es distinta.
Seguiremos teniendo un bono con las condiciones que contratamos inicialmente, siempre que el emisor pueda cumplirlas.
¿Todos los bonos caen igual cuando suben los tipos?
No.
Aquí entra en juego otro concepto fundamental: la duración.
Sin entrar en fórmulas complejas, la duración nos ayuda a entender la sensibilidad de un bono o una cartera de bonos frente a cambios en los tipos de interés.
En general, los bonos con vencimientos más largos suelen presentar una mayor sensibilidad a los movimientos de tipos.
Pensemos en dos bonos.
Uno vence dentro de un año.
El otro vence dentro de veinte.
Si los tipos de mercado aumentan considerablemente, estar atrapado durante veinte años con unas condiciones inferiores resulta mucho más relevante que hacerlo solamente durante unos meses.
Por eso los bonos a largo plazo pueden experimentar movimientos de precio importantes.
Un bono a 20 años no funciona igual que uno a 1 año
Imaginemos nuevamente que los tipos suben.
Tienes dos bonos con un interés similar.
Bono A: vence dentro de 1 año.
Bono B: vence dentro de 20 años.
En el primero, el inversor tendrá que esperar relativamente poco tiempo hasta recuperar el capital correspondiente al vencimiento y poder reinvertirlo a las nuevas condiciones.
En el segundo, las condiciones antiguas afectan durante un periodo mucho mayor.
Por eso, normalmente, cuanto mayor es la duración, mayor puede ser la sensibilidad del precio ante cambios en los tipos.
Esto es especialmente importante cuando alguien compra renta fija pensando únicamente en la rentabilidad ofrecida.
Un bono a largo plazo que ofrece algo más de rentabilidad puede asumir un riesgo de tipos muy diferente.
¿Y qué pasa con los fondos de renta fija?
Aquí encontramos otra confusión frecuente.
Comprar un bono individual y comprar participaciones de un fondo de renta fija no es exactamente lo mismo.
Un fondo puede tener decenas o cientos de bonos con diferentes vencimientos.
Esos bonos se valoran de acuerdo con las condiciones del mercado y, por tanto, las variaciones de precio se reflejan en el valor del fondo.
Si los tipos suben rápidamente, un fondo de renta fija puede registrar pérdidas.
Esto sorprende a muchos inversores:
“Invertí en un fondo de renta fija y estoy perdiendo dinero. ¿Cómo es posible?”
Precisamente porque el valor de los bonos de su cartera puede haber bajado.
Además, un fondo normalmente mantiene una cartera de forma continua: unos bonos vencen, otros se compran y la composición va cambiando.
No funciona exactamente como comprar un único bono y esperar una fecha concreta de vencimiento.
¿Y un ETF de bonos?
Un ETF de renta fija también puede experimentar movimientos diarios en su precio.
Aunque esté compuesto por bonos, sus participaciones cotizan en mercado.
El valor de los activos de su cartera cambia cuando cambian los tipos de interés, las expectativas del mercado, el riesgo de los emisores y otros factores.
Por eso, ver la palabra “bonos” o “renta fija” en el nombre de un ETF no significa que su cotización vaya a permanecer estable.
Puede subir y bajar.
El otro riesgo: que los tipos bajen
Hasta ahora hemos hablado de la caída del precio cuando los tipos suben.
Pero bajar los tipos también puede generar otro problema: el riesgo de reinversión.
Supongamos que tienes un bono que te proporciona un 5%.
Llega el vencimiento y recuperas tu dinero.
Pero ahora los bonos similares solamente ofrecen un 2%.
Tienes que reinvertir el capital en un entorno con rentabilidades inferiores.
Por tanto, los cambios en los tipos afectan de distintas formas.
Los tipos altos pueden perjudicar el precio de los bonos existentes.
Los tipos bajos pueden hacer más difícil reinvertir el dinero manteniendo la rentabilidad anterior.
¿Significa esto que debes esperar a que bajen los tipos para comprar bonos?
No es tan sencillo.
Intentar anticipar exactamente cuándo subirán o bajarán los tipos implica realizar una previsión sobre el futuro.
Además, el mercado incorpora constantemente expectativas sobre lo que podría ocurrir.
Cuando todo el mundo espera un determinado movimiento de tipos, parte de esa expectativa puede estar ya reflejada en los precios.
Por eso, entender la relación entre tipos y bonos es más útil que intentar adivinar cada movimiento.
Antes de comprar renta fija, podemos preguntarnos:
¿Cuándo necesitaré este dinero?
¿Cuál es el vencimiento?
¿Qué duración tiene?
¿Podría necesitar vender antes?
¿Qué riesgo tiene el emisor?
Estas preguntas ayudan a evaluar la inversión sin depender de acertar una predicción.
Entonces, ¿por qué baja la renta fija cuando suben los tipos?
Porque los bonos antiguos tienen que competir con las nuevas emisiones.
Si tienes un bono que paga un 2% y aparecen bonos comparables que ofrecen un 4%, el tuyo resulta menos atractivo.
Para compensarlo, su precio de mercado tiende a bajar.
Si ocurre lo contrario y los nuevos bonos ofrecen menos interés, los bonos antiguos con cupones superiores pueden ganar atractivo y subir de precio.
Esta es la idea fundamental:
los tipos de interés y los precios de los bonos suelen moverse en direcciones opuestas.
Y también explica por qué la renta fija no significa precio fijo ni ausencia de riesgo.
Si compras un bono individual y puedes mantenerlo hasta su vencimiento, las oscilaciones intermedias del precio pueden tener una importancia diferente.
Pero si necesitas vender antes, o inviertes mediante un fondo o ETF de renta fija, esas variaciones pueden hacerse muy visibles en tu inversión.
Entender esta relación es uno de los pasos más importantes para saber qué estás comprando realmente cuando inviertes en renta fija.