
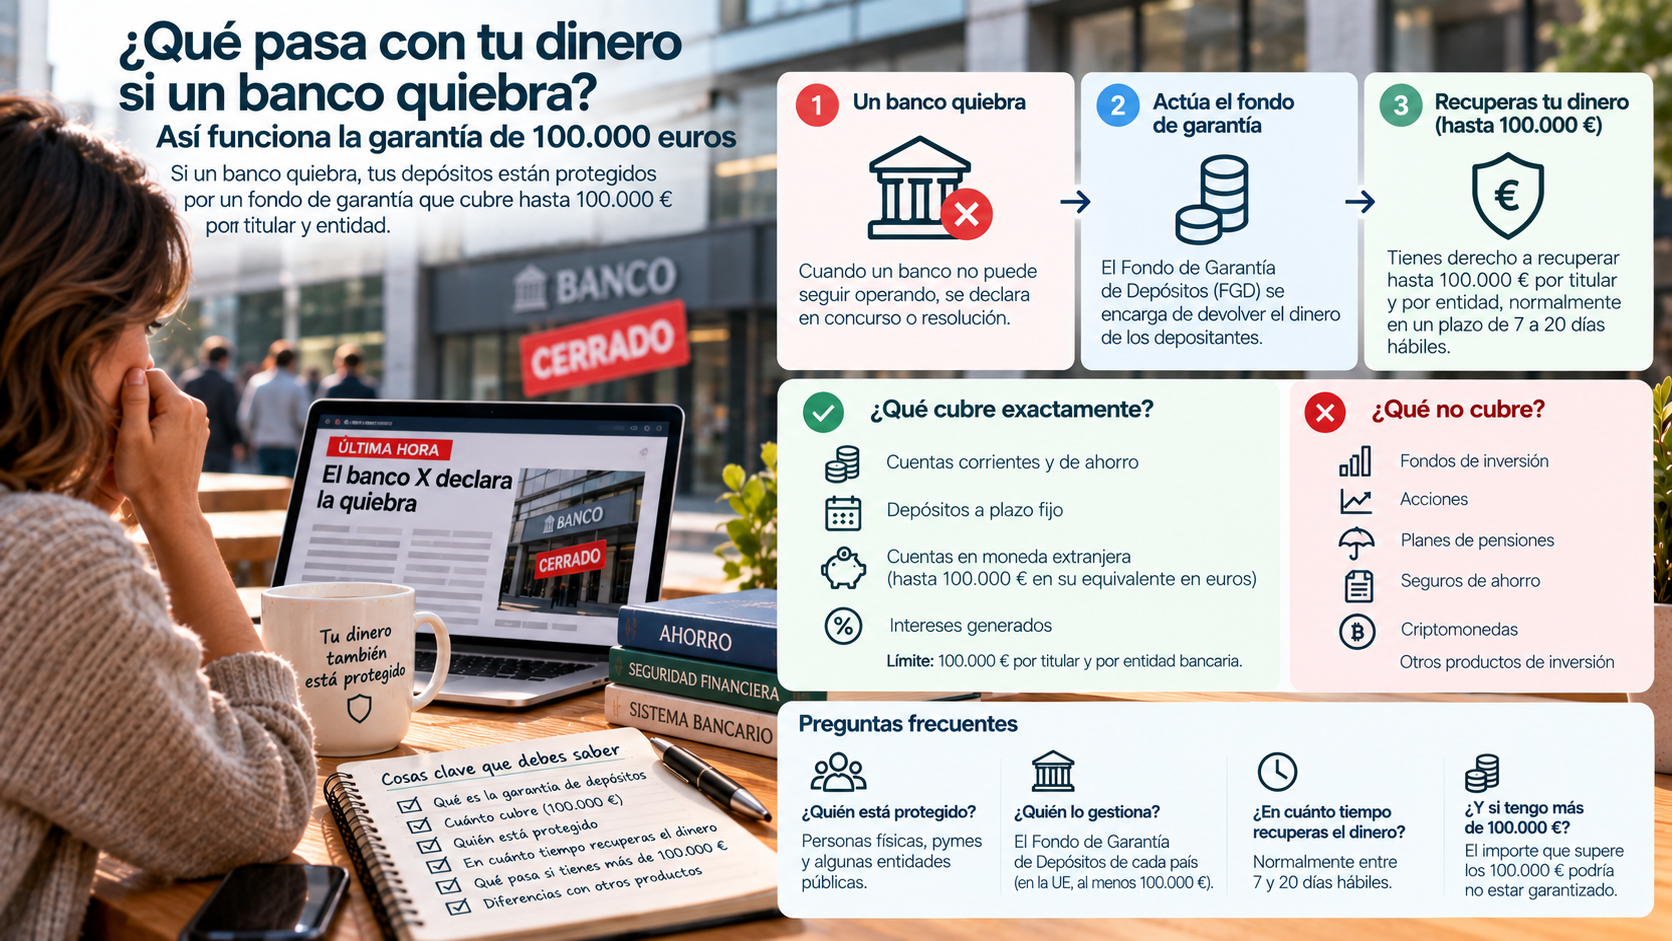
¿Qué ocurre con tus ahorros si un banco quiebra? Descubre cuánto dinero protege el Fondo de Garantía de Depósitos, cómo funciona el límite de 100.000 euros y qué pasa si tienes varias cuentas o titulares.
Imagina que tienes 35.000 euros entre una cuenta corriente y un depósito y un día el banco en el que guardas ese dinero deja de poder devolver los fondos de sus clientes.
¿Pierdes tus 35.000 euros?
En España existe un sistema destinado precisamente a proteger a los depositantes ante determinadas situaciones de este tipo: el Fondo de Garantía de Depósitos de Entidades de Crédito (FGD).
La cifra que probablemente hayas escuchado alguna vez es 100.000 euros.
Pero alrededor de ese límite aparecen muchas dudas: ¿son 100.000 euros por cuenta o por persona? ¿Qué ocurre si tienes varias cuentas en el mismo banco? ¿Y si una cuenta tiene dos titulares? ¿Los intereses de un depósito también cuentan?
Vamos a resolverlo con ejemplos.
¿Cuánto dinero está protegido si un banco quiebra?
Con carácter general, el FGD garantiza los depósitos dinerarios hasta un máximo de 100.000 euros por titular y entidad.
Las dos palabras importantes son:
Titular y entidad.
El límite no se aplica individualmente a cada cuenta.
Esto significa que abrir tres cuentas en el mismo banco no multiplica automáticamente la cobertura hasta 300.000 euros.
Para calcular la cantidad cubierta hay que observar cuánto dinero tiene una misma persona en el conjunto de depósitos cubiertos de esa entidad.
Tengo 80.000 euros en una cuenta: ¿están cubiertos?
Utilicemos un ejemplo sencillo.
Una persona tiene:
Cuenta corriente: 30.000 €
Cuenta de ahorro: 20.000 €
Depósito a plazo: 30.000 €
Todo se encuentra en la misma entidad.
En total tiene:
30.000 + 20.000 + 30.000 = 80.000 euros
Si esos productos están dentro de los depósitos cubiertos por el sistema, los 80.000 euros se encontrarían dentro del límite general de 100.000 euros.
No importa que el dinero esté dividido entre tres productos.
Lo importante es el total correspondiente al mismo titular dentro de la entidad.
¿Y si tengo 150.000 euros en el mismo banco?
Aquí la situación cambia.
Supongamos que una persona mantiene 150.000 euros en depósitos cubiertos dentro de una única entidad.
El límite general del FGD sería:
100.000 euros por titular y entidad.
Por tanto, los otros 50.000 euros quedarían fuera de esa cobertura general.
Eso no significa necesariamente afirmar que esos 50.000 euros desaparecerían automáticamente.
Significa que no estarían protegidos por la garantía ordinaria de hasta 100.000 euros y su recuperación dependería de las circunstancias y del procedimiento correspondiente.
Esta diferencia es importante.
¿Tener dos cuentas en el mismo banco duplica la garantía?
No.
Este es probablemente uno de los errores más fáciles de cometer.
Imagina que tienes:
Cuenta A: 70.000 €
Cuenta B: 70.000 €
Ambas en la misma entidad y con un único titular.
Aunque sean dos cuentas diferentes, el total sería:
140.000 euros.
La cobertura general no sería de 200.000 euros por tener dos números de cuenta.
El límite continúa calculándose por depositante y entidad.
Por eso, cuando alguien mantiene cantidades superiores al límite garantizado, resulta importante entender la diferencia entre diversificar productos y diversificar entidades.
¿Qué pasa si tengo dinero en dos bancos diferentes?
Ahora imaginemos otra situación.
Tienes:
90.000 euros en el Banco A
80.000 euros en el Banco B
Suponiendo que sean entidades diferentes adheridas al sistema correspondiente y que los depósitos estén cubiertos, la garantía se analizaría separadamente para cada entidad.
En este ejemplo, las cantidades de cada banco se encuentran individualmente por debajo de los 100.000 euros.
Esta es una de las razones por las que el concepto “por titular y entidad” es tan importante.
Pero hay un detalle que debemos comprobar antes de repartir nuestro dinero simplemente fijándonos en las marcas comerciales.
Dos bancos con nombres diferentes pueden pertenecer al mismo grupo
Que dos servicios tengan marcas distintas no significa necesariamente que dispongan de garantías independientes.
Lo relevante es identificar qué entidad de crédito está realmente detrás del producto y qué sistema de garantía le corresponde.
Una misma entidad puede comercializar productos utilizando diferentes marcas.
Por eso, antes de asumir que hemos repartido el dinero entre dos bancos independientes, debemos revisar la información contractual del producto y comprobar qué entidad recibe realmente nuestros depósitos.
Este detalle adquiere especial importancia cuando el objetivo es mantener cantidades elevadas distribuidas entre distintas entidades.
¿Qué pasa con una cuenta conjunta?
Las cuentas con varios titulares generan otra duda frecuente.
Supongamos que una pareja tiene una cuenta conjunta con 160.000 euros y ambos figuran como titulares al 50%.
A efectos de la cobertura, la cantidad correspondiente a cada titular sería, en principio:
80.000 euros para una persona
80.000 euros para la otra
Cada titular se encontraría por debajo del límite general de 100.000 euros.
Por tanto, una cuenta conjunta puede tener una cobertura total superior a 100.000 euros cuando el saldo corresponde a varios titulares.
Pero debemos recordar nuevamente que el límite se calcula considerando también otros depósitos que cada persona tenga en esa misma entidad.
Un ejemplo que suele generar confusión
Imaginemos que Laura y Carlos tienen una cuenta conjunta con 160.000 euros, correspondiendo 80.000 euros a cada uno.
Además, Laura tiene individualmente otros 40.000 euros en un depósito dentro de la misma entidad.
La posición de Laura sería:
80.000 € de la cuenta conjunta + 40.000 € del depósito individual = 120.000 €
Carlos tendría:
80.000 €
Por tanto, no deberíamos mirar exclusivamente la cuenta conjunta.
Para determinar la cobertura hay que sumar la parte que corresponde a cada titular en los depósitos cubiertos de la misma entidad.
Este ejemplo demuestra por qué la expresión “100.000 euros por cuenta” es incorrecta.
¿Los depósitos a plazo están protegidos?
Los depósitos bancarios cubiertos pueden incluir, entre otros, saldos mantenidos en cuentas y depósitos a plazo que cumplan las condiciones del sistema.
Por eso, contratar un depósito a plazo no significa automáticamente renunciar a la protección del FGD.
Sin embargo, antes de contratar cualquier producto que se anuncie como alternativa para obtener rentabilidad por nuestros ahorros, debemos comprobar qué estamos contratando realmente.
No todo producto financiero ofrecido por una entidad es necesariamente un depósito bancario.
Una cuenta, un depósito, un fondo de inversión y otros productos financieros funcionan de manera diferente y no debemos asumir que todos están protegidos por el mismo mecanismo.
¿Los intereses también cuentan para los 100.000 euros?
Al calcular la cantidad protegida no debemos pensar únicamente en el dinero que ingresamos inicialmente.
Los intereses devengados que correspondan al depósito también pueden formar parte del importe considerado de acuerdo con las reglas aplicables.
Esto puede ser relevante cuando nuestro saldo se encuentra muy cerca de los 100.000 euros.
Por ejemplo, si mantenemos una cantidad próxima al límite en un depósito que va generando intereses, conviene tener en cuenta la evolución del saldo total y no solamente el capital inicialmente depositado.
¿Todas las cuentas de bancos extranjeros tienen la misma garantía?
No debemos asumirlo.
En Europa existen sistemas nacionales de garantía de depósitos y una entidad que opera en España puede estar cubierta por el sistema de otro país dependiendo de cómo esté establecida y opere.
Por eso, si contratamos una cuenta o depósito de una entidad extranjera, conviene comprobar qué fondo de garantía protege nuestro dinero.
La información debería aparecer en la documentación del producto.
Más que fijarnos exclusivamente en que una aplicación o página web esté disponible en español, debemos identificar la entidad jurídica con la que estamos contratando.
¿Existen situaciones con protección superior a 100.000 euros?
Sí, existen determinados supuestos en los que ciertos depósitos pueden disfrutar temporalmente de una protección superior al límite ordinario cuando proceden de situaciones concretas previstas por la normativa.
Esto puede afectar, por ejemplo, a determinados saldos extraordinarios vinculados a acontecimientos específicos.
Sin embargo, existen requisitos y límites temporales.
Por eso, si acabamos de recibir una cantidad importante de dinero por una operación excepcional, no deberíamos asumir automáticamente que todo está cubierto sin comprobar las condiciones aplicables a nuestro caso.
Entonces, ¿cómo proteger más de 100.000 euros?
Si tenemos una cantidad elevada en efectivo o depósitos bancarios, el primer paso es saber exactamente cuánto corresponde a cada titular y en qué entidad jurídica está depositado.
Imaginemos una persona con 180.000 euros.
Mantener los 180.000 euros en una única entidad dejaría parte de la cantidad fuera del límite general de 100.000 euros.
Si, en cambio, mantiene 90.000 euros en una entidad y 90.000 en otra entidad diferente, y ambas cantidades cumplen los requisitos de sus respectivos sistemas de garantía, cada saldo estaría por debajo del límite general correspondiente.
La clave no está simplemente en abrir más cuentas.
Está en entender quién mantiene jurídicamente nuestro dinero y qué fondo garantiza cada depósito.
Entonces, ¿qué pasa con mi dinero si un banco quiebra?
Si tus cuentas y depósitos están cubiertos por el Fondo de Garantía de Depósitos español, existe una garantía general de hasta 100.000 euros por titular y entidad.
Eso significa que:
Tener varias cuentas en el mismo banco no multiplica el límite.
Tener depósitos en entidades diferentes puede proporcionar coberturas independientes cuando realmente se trata de entidades distintas.
En una cuenta con varios titulares, la cobertura se calcula teniendo en cuenta la parte correspondiente a cada uno y el resto de sus depósitos en la misma entidad.
Y, sobre todo, 100.000 euros no significa 100.000 euros por cuenta.
Si recuerdas solamente una idea de este artículo, que sea esta:
para saber cuánto dinero tienes protegido, suma tus depósitos cubiertos por titular y por entidad, no por número de cuentas.
Esa sencilla comprobación puede ser mucho más importante que elegir una cuenta únicamente porque ofrece unas décimas más de rentabilidad.