
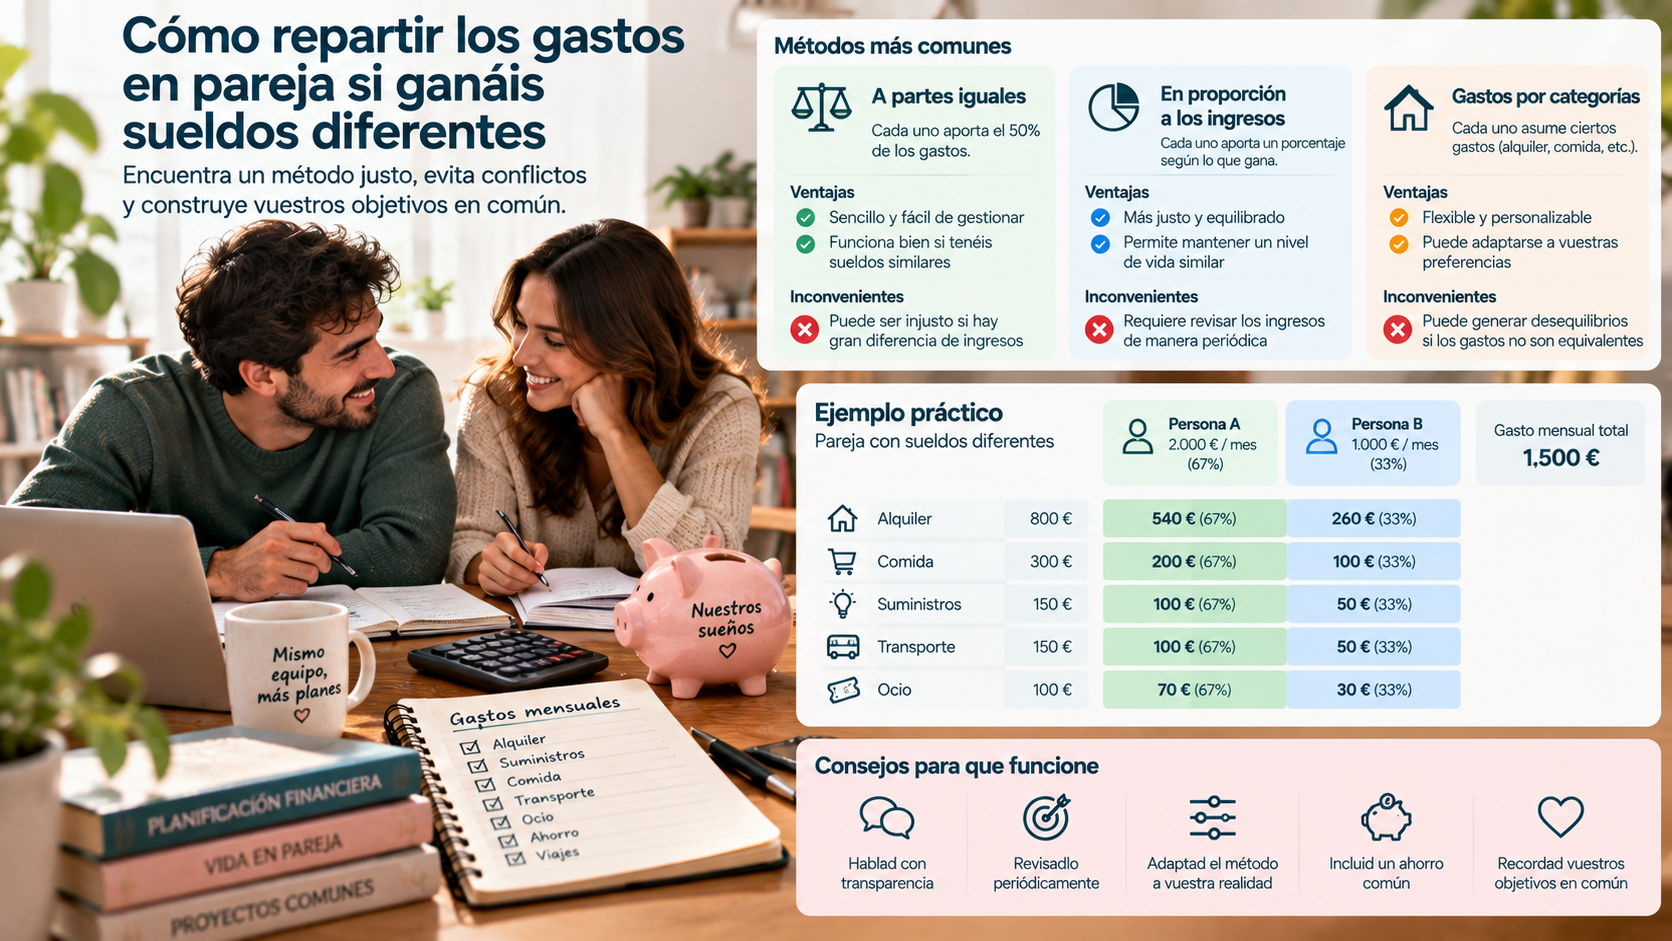
¿Debéis pagar todos los gastos al 50% aunque tengáis sueldos diferentes? Aprende cómo repartir los gastos en pareja según los ingresos, con una fórmula sencilla y ejemplos prácticos.
Una persona gana 1.500 euros al mes y la otra 2.500. El alquiler cuesta 1.000 euros y, entre alimentación, suministros y otros gastos comunes, la pareja necesita otros 800 euros.
¿Deberían aportar 900 euros cada uno?
Dividir todos los gastos al 50% parece la solución más sencilla, pero cuando existe una diferencia considerable entre los ingresos puede provocar que el esfuerzo económico de cada persona sea muy distinto.
Existe otra posibilidad: repartir los gastos de pareja proporcionalmente a los ingresos.
No es el único sistema posible ni necesariamente el adecuado para todas las parejas, pero tiene una ventaja importante: podemos calcularlo objetivamente.
¿Es justo pagar los gastos de pareja al 50%?
Depende de lo que ambos consideren justo.
Si dos personas tienen ingresos similares, dividir los gastos comunes por la mitad puede ser extremadamente sencillo.
Por ejemplo:
Ingresos persona A: 2.000 €
Ingresos persona B: 2.100 €
Gastos comunes: 1.600 €
Si cada uno aporta 800 euros, el esfuerzo económico es bastante parecido.
Ahora cambiemos los salarios:
Persona A: 1.500 €
Persona B: 3.500 €
Si continúan aportando 800 euros cada uno, la primera persona dedica aproximadamente el 53% de sus ingresos a los gastos comunes.
La segunda dedica alrededor del 23%.
Ambos pagan exactamente la misma cantidad, pero el impacto sobre sus finanzas es muy diferente.
Por eso algunas parejas prefieren utilizar porcentajes.
Cómo repartir los gastos proporcionalmente al sueldo
La fórmula es bastante sencilla.
Primero sumamos los ingresos netos mensuales de ambos.
Supongamos:
Persona A: 1.500 €
Persona B: 2.500 €
Los ingresos familiares conjuntos serían:
1.500 + 2.500 = 4.000 €
Ahora calculamos qué porcentaje aporta cada persona a esos ingresos.
Persona A:
1.500 ÷ 4.000 = 37,5%
Persona B:
2.500 ÷ 4.000 = 62,5%
Si los gastos comunes mensuales ascienden a 1.800 euros, podemos utilizar esos mismos porcentajes.
Persona A aportaría:
1.800 × 37,5% = 675 €
Persona B:
1.800 × 62,5% = 1.125 €
Entre ambos siguen pagando los mismos 1.800 euros.
La diferencia es que cada uno contribuye en función de su capacidad económica.
50/50 frente a reparto proporcional: la diferencia real
Utilicemos el ejemplo anterior.
Con un reparto al 50%, cada persona tendría que aportar:
900 euros.
Después de pagar los gastos comunes, a la persona que gana 1.500 euros le quedarían 600 euros.
A quien gana 2.500 le quedarían 1.600 euros.
Con el reparto proporcional, las aportaciones serían 675 y 1.125 euros respectivamente.
Después de aportar al presupuesto común:
Persona A conserva 825 €.
Persona B conserva 1.375 €.
No significa que este sistema sea automáticamente “más justo”. Esa es una decisión que corresponde a cada pareja.
Lo que consigue es que ambos destinen aproximadamente el mismo porcentaje de sus ingresos a los gastos compartidos.
¿Qué debería considerarse un gasto común?
Aquí suele comenzar la verdadera discusión.
El alquiler o la hipoteca, electricidad, agua y compra del supermercado son relativamente fáciles de identificar.
Pero ¿qué hacemos con una suscripción que utiliza principalmente una persona? ¿Una cena con amigos? ¿El gimnasio? ¿La cuota de un coche que solamente conduce uno de los dos?
Una solución práctica consiste en crear tres grupos:
Gastos comunes: vivienda, suministros, alimentación del hogar y otros costes que ambos hayan decidido compartir.
Gastos personales: ropa personal, aficiones, compras individuales y otros gastos que cada persona asume con su propio dinero.
Objetivos conjuntos: vacaciones, fondo para imprevistos, compra de vivienda u otros proyectos compartidos.
Definir estas categorías previamente evita tener que discutir cada pequeño gasto después de realizarlo.
¿Hace falta tener una cuenta bancaria conjunta?
No necesariamente.
Una pareja puede mantener sus cuentas personales y transferir mensualmente su aportación a una cuenta destinada a los gastos comunes.
Por ejemplo, siguiendo nuestro caso:
Persona A transfiere 675 euros.
Persona B transfiere 1.125 euros.
Desde esa cuenta se pagan el alquiler, suministros, supermercado y demás gastos que ambos hayan clasificado como comunes.
El resto permanece en las cuentas individuales.
Otra posibilidad es centralizar una mayor parte de los ingresos familiares.
La organización adecuada dependerá de las preferencias de cada pareja y de sus circunstancias jurídicas y económicas.
Lo importante es que ambos sepan qué dinero es común, qué dinero es individual y qué gastos debe cubrir cada cuenta.
¿Qué pasa si uno cobra un sueldo variable?
Aquí utilizar el ingreso de un único mes puede producir resultados extraños.
Imaginemos que una persona trabaja por cuenta propia y sus ingresos oscilan entre 1.500 y 3.500 euros.
Calcular el porcentaje nuevamente todos los meses puede resultar incómodo.
Una alternativa consiste en utilizar el promedio de ingresos netos de los últimos 6 o 12 meses y revisar los porcentajes periódicamente.
También se puede establecer una aportación base conservadora y realizar ajustes cuando los ingresos sean especialmente altos o bajos.
Lo importante es evitar construir el presupuesto familiar suponiendo que los meses excepcionalmente buenos se repetirán siempre.
¿Y si una persona deja de trabajar temporalmente?
Una fórmula matemática no puede resolver todas las circunstancias familiares.
Nacimiento de hijos, desempleo, estudios, cuidado de familiares o una reducción voluntaria de jornada pueden modificar completamente los ingresos.
Si una persona pasa temporalmente de ganar 1.800 euros a no disponer de ingresos, aplicar rígidamente un porcentaje deja de ser especialmente útil.
La pareja tendrá que decidir cómo quiere gestionar ese periodo.
Aquí aparece una idea importante: el reparto de gastos debería poder cambiar cuando cambia la vida familiar.
Un acuerdo establecido hace cinco años no tiene por qué seguir siendo adecuado hoy.
¿Debemos incluir los ahorros como un gasto común?
Puede ser una buena idea separar el ahorro destinado a objetivos familiares del ahorro individual.
Supongamos que la pareja tiene 1.600 euros de gastos mensuales y además quiere ahorrar 400 euros al mes para unas vacaciones y futuros imprevistos.
En lugar de repartir solamente los 1.600 euros, puede considerar que el presupuesto común total es de:
1.600 + 400 = 2.000 euros
Después se aplica el porcentaje acordado.
De esta manera, ahorrar deja de ser simplemente “lo que sobra” a final de mes y se convierte en una partida prevista dentro del presupuesto familiar.
Cuidado con aumentar los gastos según el sueldo más alto
Existe otro problema cuando los ingresos son muy diferentes.
La persona que gana más puede sentirse cómoda con un alquiler, restaurantes o vacaciones que resultan demasiado caros para la otra.
Incluso utilizando un reparto proporcional, eso puede provocar presión financiera.
Imaginemos que una pareja gana 1.500 y 4.500 euros.
Sus ingresos conjuntos son 6.000 euros.
Deciden alquilar una vivienda mucho más cara porque el salario superior permite hacerlo.
Aunque la primera persona solamente pague su porcentaje proporcional, el nuevo nivel de gasto podría impedirle ahorrar para sus propios objetivos.
Por eso, antes de decidir cuánto aporta cada uno conviene decidir qué nivel de vida pueden mantener cómodamente ambos.
¿Qué método es mejor si los sueldos son diferentes?
Hay tres modelos especialmente sencillos.
50/50: cada persona paga exactamente la mitad. Es fácil de administrar y puede funcionar especialmente bien cuando los ingresos son parecidos.
Proporcional a los ingresos: cada persona paga según el porcentaje que representa su sueldo sobre los ingresos conjuntos. Puede resultar útil cuando existe una diferencia salarial importante.
Finanzas completamente compartidas: los ingresos se consideran parte de un presupuesto familiar único y las decisiones se toman conjuntamente.
Ninguno es universalmente correcto.
Lo importante es que ambos conozcan el sistema, estén de acuerdo con él y puedan revisarlo cuando cambien sus circunstancias.
Entonces, ¿cómo repartir los gastos en pareja?
Si buscabas una fórmula concreta, puedes empezar por esta:
Ingreso individual ÷ ingresos conjuntos × gastos comunes = aportación individual
Con ingresos de 1.500 y 2.500 euros y unos gastos compartidos de 1.800 euros, el resultado sería:
Persona A: 675 €
Persona B: 1.125 €
Después podéis decidir si queréis utilizar exactamente esas cantidades o adaptarlas.
Más importante que encontrar un reparto matemáticamente perfecto es evitar que las finanzas familiares funcionen mediante suposiciones.
Definir qué gastos son comunes, cuánto aporta cada persona, cuánto queréis ahorrar y cuándo revisaréis el acuerdo puede evitar muchos problemas.
Porque organizar las finanzas en pareja no consiste necesariamente en que ambos aporten los mismos euros.
Consiste en encontrar un sistema que ambos entiendan y puedan mantener.