
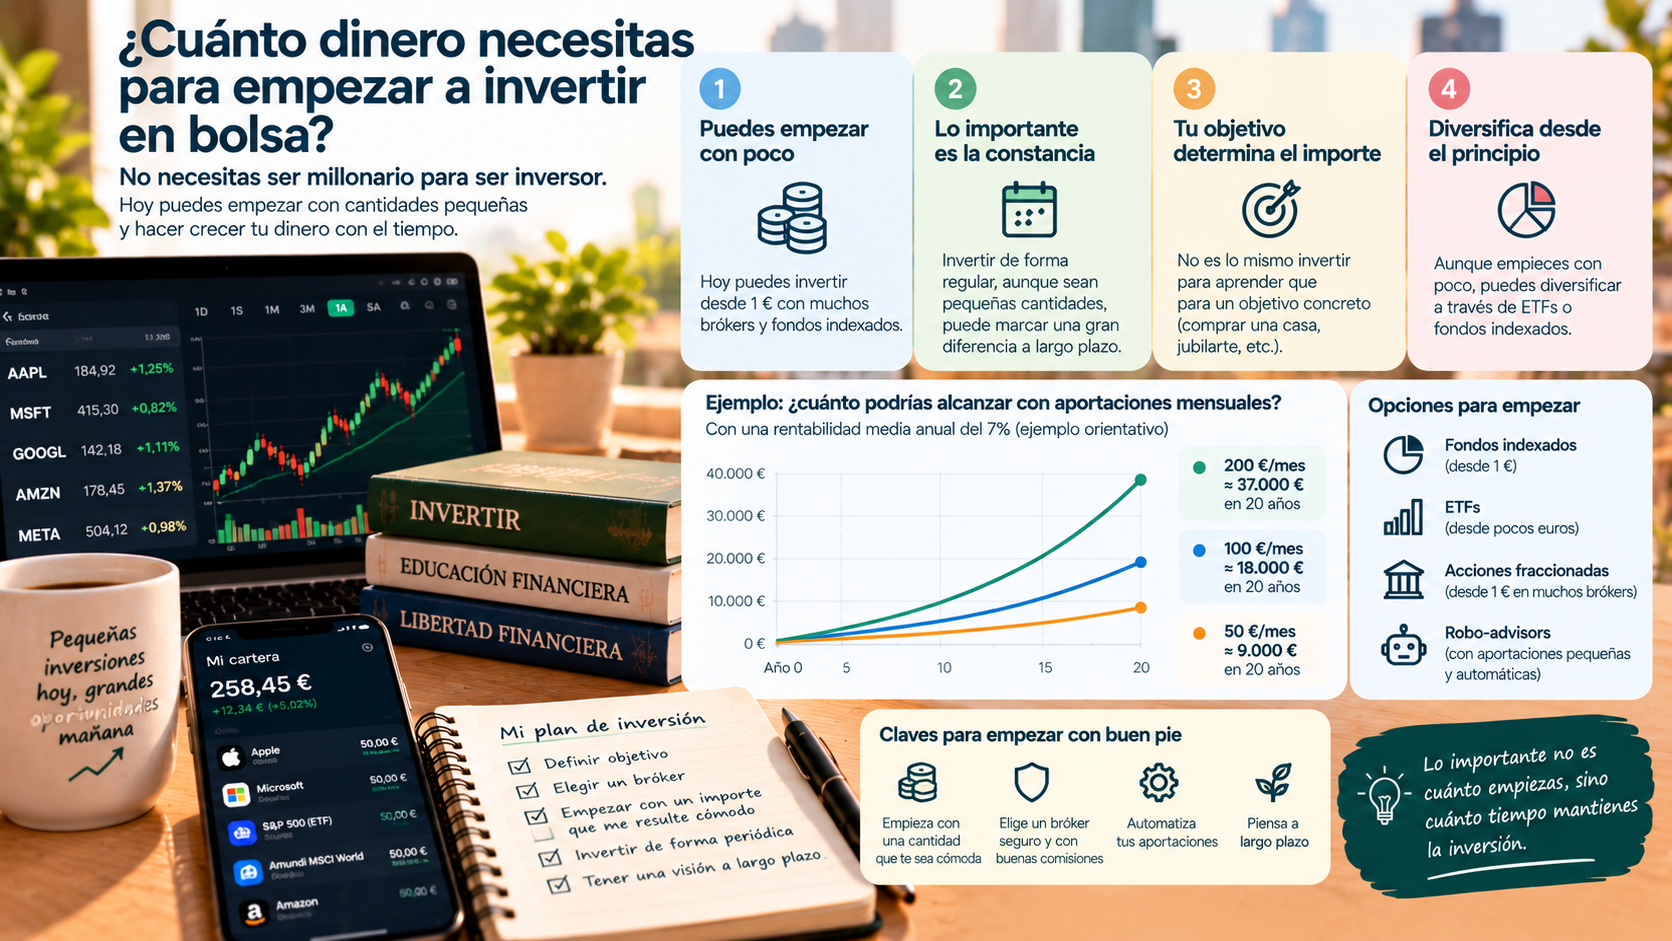
¿Necesitas miles de euros para empezar en bolsa? Descubre cuánto dinero necesitas para invertir, cuándo una cantidad es demasiado pequeña y qué deberías revisar antes de realizar tu primera inversión.
¿100 euros? ¿1.000? ¿10.000?
Una de las dudas más habituales antes de realizar la primera inversión es cuánto dinero necesitamos para empezar a invertir en bolsa.
La respuesta corta es que actualmente se puede comenzar con cantidades relativamente pequeñas. Sin embargo, que podamos invertir 10, 50 o 100 euros no significa necesariamente que cualquier cantidad tenga sentido.
Las comisiones, la diversificación y nuestra situación financiera son mucho más importantes que alcanzar una cifra mínima determinada.
Veamos cómo calcular una cantidad razonable.
¿Existe una inversión mínima para entrar en bolsa?
No existe una cantidad mínima universal para invertir en bolsa.
La cifra dependerá del intermediario que utilicemos, del precio de los activos que queramos comprar y de si podemos adquirir participaciones o acciones fraccionadas.
Si una acción cuesta 40 euros y nuestro bróker exige comprar unidades completas, necesitaremos al menos esos 40 euros más los posibles costes de la operación.
Si permite comprar fracciones de acciones, podríamos comenzar con menos.
Por tanto, técnicamente es posible empezar con muy poco dinero.
La pregunta realmente importante es otra:
¿Tiene sentido invertir una cantidad tan pequeña?
El problema de invertir cantidades muy pequeñas
Imaginemos que queremos invertir 50 euros y nuestro intermediario nos cobra 2 euros por realizar la compra.
Solamente al entrar estaríamos soportando un coste equivalente al 4% de nuestra inversión.
La acción tendría que subir más de ese porcentaje simplemente para compensar ese coste inicial, sin considerar otros posibles gastos.
Ahora imaginemos exactamente la misma comisión sobre una operación de 1.000 euros.
Los 2 euros representarían solamente un 0,2%.
Por eso, cuando invertimos cantidades pequeñas, las comisiones adquieren mucha más importancia.
Antes de empezar debemos revisar los costes de compra y venta, cambio de divisa cuando corresponda, custodia y cualquier otra tarifa aplicable.
Entonces, ¿100 euros son suficientes?
Pueden ser suficientes para empezar, dependiendo de lo que queramos conseguir.
Con 100 euros podemos aprender cómo funciona una plataforma de inversión, realizar una primera operación y comenzar a desarrollar el hábito de invertir.
Lo que no deberíamos esperar es que 100 euros produzcan rápidamente una cantidad importante de dinero.
Supongamos, únicamente como ejemplo matemático, que una inversión de 100 euros aumenta un 8%.
Nuestra ganancia antes de impuestos y costes sería de 8 euros.
Si invertimos 10.000 euros y obtenemos ese mismo 8%, la variación sería de 800 euros.
El porcentaje es exactamente el mismo.
Lo que cambia es el capital sobre el que se aplica.
Esto ayuda a entender por qué, cuando empezamos con poco dinero, la capacidad de continuar aportando capital suele ser más relevante que buscar rentabilidades extraordinarias.
¿Es mejor esperar hasta tener 10.000 euros?
No necesariamente.
Esperar a alcanzar una cifra redonda puede tener poco sentido si ya disponemos de unas finanzas personales estables y podemos comenzar con aportaciones más pequeñas.
Imaginemos dos personas.
Una decide esperar varios años hasta acumular 10.000 euros antes de aprender nada sobre inversión.
Otra comienza con una cantidad moderada y realiza aportaciones periódicas mientras aprende.
La segunda no tiene garantizado obtener mejores resultados, pero habrá adquirido experiencia sobre cómo funcionan las fluctuaciones del mercado, las órdenes, las comisiones y su propia reacción ante las caídas.
Empezar con poco puede tener, por tanto, un valor educativo.
Antes de invertir, mira cuánto dinero tienes fuera de la bolsa
Aquí encontramos una cuestión mucho más importante que la inversión mínima.
Supongamos que tenemos 3.000 euros ahorrados y queremos invertirlos todos.
Si un mes después necesitamos 2.000 euros para afrontar un imprevisto, podríamos vernos obligados a vender nuestras inversiones en un mal momento.
Por eso, el dinero destinado a necesidades próximas y el dinero destinado a inversiones de largo plazo no deberían confundirse.
Antes de preguntarnos “¿cuánto puedo invertir?”, puede ser más útil preguntarnos:
¿Cuánto dinero puedo invertir sin necesitar recuperarlo próximamente?
La respuesta cambia completamente el análisis.
El fondo de emergencia va antes
Disponer de un colchón para gastos imprevistos puede evitar que tengamos que vender inversiones para pagar una reparación, una pérdida temporal de ingresos u otro gasto inesperado.
La cantidad adecuada de ese fondo dependerá de cada situación.
Una persona con ingresos muy estables, pocos gastos y pocas responsabilidades puede encontrarse en una posición diferente a alguien con ingresos variables y varias personas económicamente a su cargo.
Lo importante es entender que invertir dinero que podemos necesitar dentro de poco aumenta el riesgo de tener que vender en un momento desfavorable.
¿Y si solamente puedo invertir 50 euros al mes?
Aquí es donde invertir pequeñas cantidades empieza a resultar más interesante.
50 euros parecen poco de manera aislada.
Pero son 600 euros al año.
Si posteriormente podemos aumentar la aportación a 100 euros mensuales, serían 1.200 euros al año.
El objetivo inicial no tiene por qué ser disponer inmediatamente de una gran cartera.
Puede consistir en construirla progresivamente.
Además, realizar aportaciones periódicas evita que toda nuestra decisión dependa de acertar exactamente cuál era el mejor día para entrar al mercado.
Eso no elimina el riesgo de pérdidas, pero transforma la inversión en un proceso continuado en lugar de una única decisión.
¿Puedo diversificar si tengo poco dinero?
Este es uno de los principales problemas de empezar comprando acciones individuales.
Imaginemos que disponemos de 500 euros y compramos acciones de una sola compañía.
Nuestra cartera dependerá completamente de lo que suceda con esa empresa.
Comprar acciones de diez o veinte compañías diferentes podría requerir bastante más capital, especialmente si no disponemos de acciones fraccionadas.
Por eso muchos inversores utilizan fondos o ETF diversificados para obtener exposición a numerosas compañías mediante una única inversión.
Esto no significa que un ETF no pueda perder dinero.
Significa que el resultado no depende exclusivamente de una única empresa.
Si nuestro objetivo es comprar acciones individuales, necesitaremos pensar especialmente en cómo vamos a gestionar esa concentración.
¿Cuánto debería invertir de mi sueldo?
Tampoco existe un porcentaje universal.
Decir que todo el mundo debe invertir el 10%, 20% o 30% de sus ingresos ignora que las situaciones financieras son completamente diferentes.
Una persona puede tener una hipoteca, hijos y gastos elevados.
Otra puede vivir con unos costes muy reducidos.
Por eso, una forma más útil de calcularlo es comenzar con nuestros ingresos y restar:
gastos habituales + deudas y obligaciones + ahorro para necesidades próximas + margen para imprevistos.
La cantidad restante nos proporciona una idea más realista del dinero que potencialmente podríamos destinar a objetivos de largo plazo.
No deberíamos invertir una cantidad que nos obligue a utilizar crédito para llegar a final de mes.
¿Cuándo empieza a ser una cantidad “seria”?
Probablemente nunca necesitemos establecer esa frontera.
Una cartera de 500 euros puede parecer pequeña frente a una de 50.000, pero ambas pueden formar parte del mismo proceso.
Lo importante es observar la evolución del patrimonio y, especialmente, nuestras aportaciones.
Cuando comenzamos, aumentar cuánto ahorramos puede tener un impacto enorme.
Supongamos que tenemos 1.000 euros invertidos.
Intentar conseguir un 1% adicional de rentabilidad supondría solamente 10 euros más en un año, antes de costes e impuestos.
Conseguir ahorrar 50 euros adicionales cada mes supondría aportar 600 euros adicionales durante ese mismo año.
Este ejemplo explica por qué un principiante no debería obsesionarse exclusivamente con encontrar “la acción que más va a subir”.
Entonces, ¿cuánto dinero necesito para empezar a invertir en bolsa?
No necesitas 10.000 euros ni existe una cifra mágica.
Puedes comenzar con 50, 100, 500 o 1.000 euros si el producto y el intermediario permiten hacerlo.
Pero antes deberían cumplirse varias condiciones.
El dinero no debería ser necesario para tus gastos inmediatos, deberías disponer de cierto margen para imprevistos y las comisiones no deberían representar un porcentaje desproporcionado de cada operación.
Si solamente puedes invertir una cantidad pequeña cada mes, eso no impide comenzar.
De hecho, para muchas personas la pregunta más útil no es:
“¿Cuánto dinero necesito para empezar?”
Sino:
“¿Qué cantidad puedo invertir regularmente sin poner en riesgo mis finanzas personales?”
Una vez encontrada esa cifra, incluso una cantidad modesta puede convertirse en el comienzo de una cartera que vaya creciendo con nuevas aportaciones a lo largo de los años.
Aviso: Este contenido tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación de inversión. Toda inversión implica riesgos y puede ocasionar pérdidas. Antes de tomar cualquier decisión financiera, valora tu situación personal y, si es necesario, consulta con un profesional cualificado.