
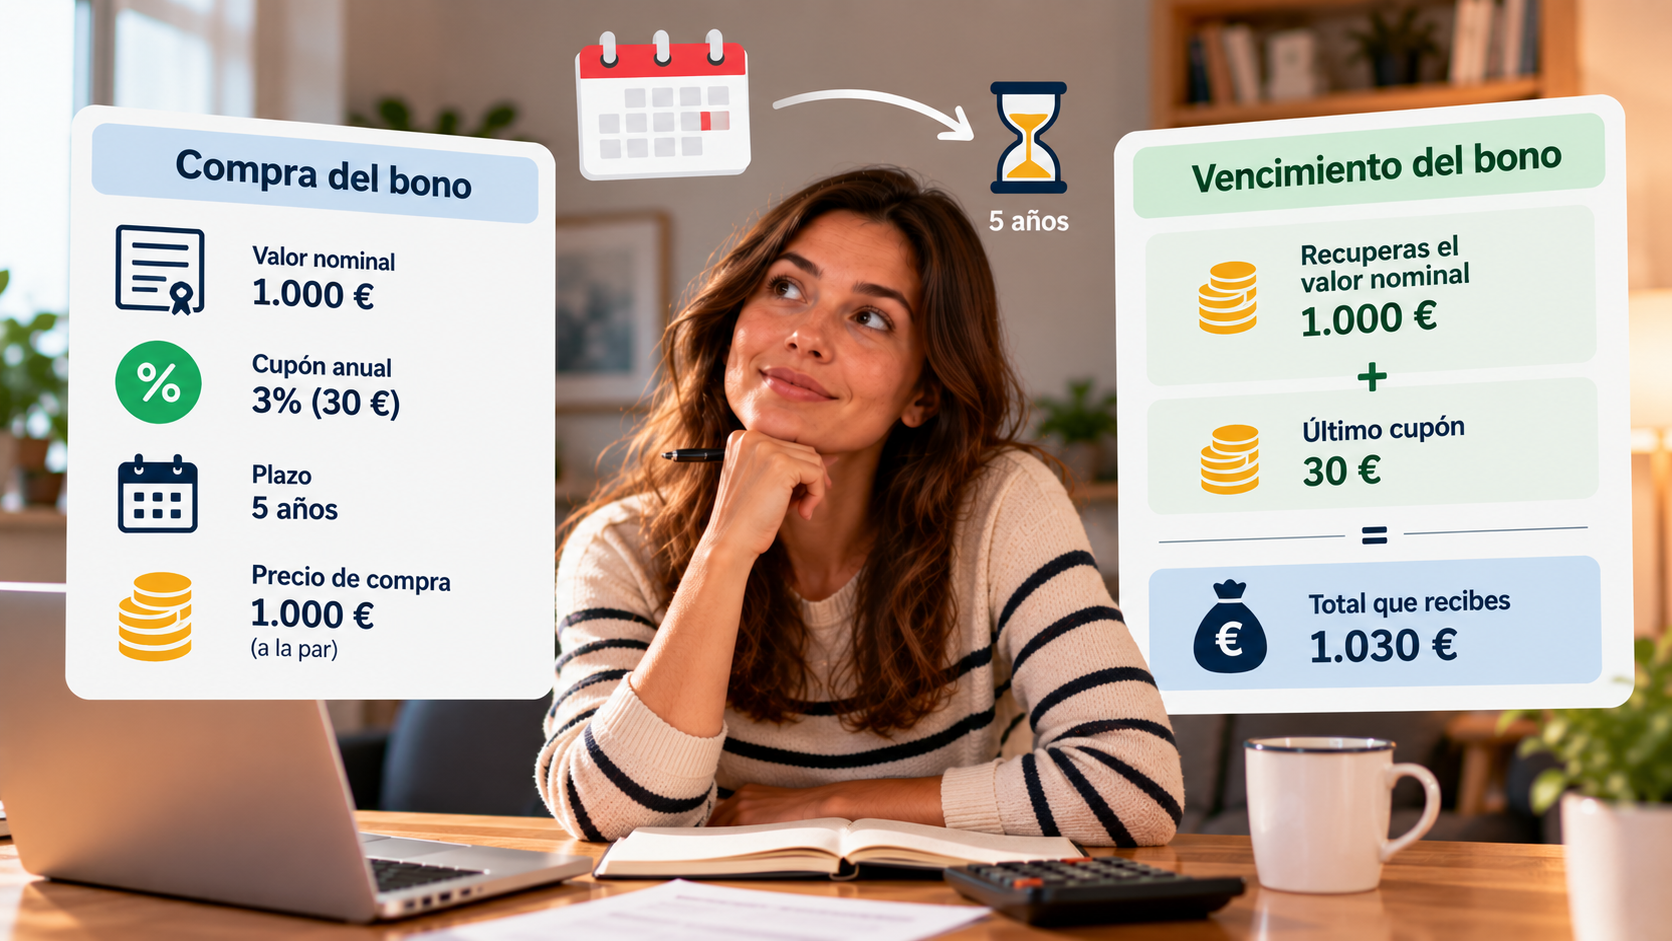
¿Qué ocurre cuando llega el vencimiento de un bono? Descubre cuánto dinero recuperas, la diferencia entre precio y valor nominal y por qué el cupón no representa por sí solo la rentabilidad real.
Compras un bono por 1.000 euros con vencimiento dentro de cinco años.
Durante ese tiempo recibes los intereses correspondientes y, cuando llega la fecha final, esperas recuperar tus 1.000 euros.
¿Funciona siempre así?
La idea básica es correcta, pero hay un detalle fundamental: lo que normalmente se devuelve al vencimiento es el valor nominal del bono, no necesariamente el precio que tú pagaste por él.
Además, la devolución depende de que el emisor pueda cumplir sus obligaciones.
Por eso, para entender cuánto dinero puedes recibir cuando vence un bono, primero debemos distinguir tres conceptos: precio de compra, valor nominal y cupón.
¿Qué significa que un bono llegue a vencimiento?
Cuando se emite un bono se establece una fecha en la que, bajo sus condiciones, el emisor debe devolver su valor nominal al inversor.
Esa fecha es el vencimiento.
Por ejemplo:
Valor nominal: 1.000 €
Cupón anual: 3%
Vencimiento: 5 años
En un ejemplo simplificado, el bono pagaría:
30 € anuales
y al finalizar los cinco años se devolverían:
1.000 € de principal
si el emisor cumple con sus pagos.
Pero esto no significa necesariamente que el inversor haya pagado exactamente 1.000 euros por ese bono.
Valor nominal y precio de mercado no son lo mismo
Este es probablemente el punto más importante.
Un bono puede tener un valor nominal de:
1.000 €
pero negociarse en el mercado por:
950 €
o por:
1.050 €
Su precio puede cambiar después de la emisión debido a los tipos de interés, la percepción del riesgo del emisor, el tiempo restante hasta el vencimiento y otros factores.
Por tanto, cuando compras un bono en el mercado secundario debes comprobar:
cuál es su valor nominal
y
cuánto estás pagando realmente por él.
Porque esas dos cifras pueden ser diferentes.
Ejemplo: compras un bono por debajo de su valor nominal
Imaginemos un bono con:
Valor nominal: 1.000 €
Precio de compra: 950 €
Supongamos que lo mantienes hasta su vencimiento y el emisor cumple las condiciones del bono.
Al vencimiento recibirías:
1.000 €
Aunque habías pagado:
950 €
La diferencia:
50 €
forma parte del resultado económico de la inversión, además de los cupones que correspondan.
Por eso no deberíamos analizar un bono mirando únicamente su cupón.
¿Y si pagas más de 1.000 euros?
Veamos el caso contrario.
Valor nominal:
1.000 €
Precio de compra:
1.050 €
Al vencimiento, bajo las condiciones del ejemplo y siempre que el emisor cumpla, recibirías:
1.000 €
No 1.050 euros.
Has pagado una prima de 50 euros respecto al valor nominal.
Eso no significa automáticamente que la inversión sea negativa, porque durante el periodo puedes haber recibido cupones.
Para conocer la rentabilidad real necesitamos considerar conjuntamente:
precio pagado;
cupones recibidos;
tiempo hasta el vencimiento;
y cantidad recuperada al final.
Entonces, ¿por qué alguien pagaría 1.050 euros por un bono de 1.000?
Porque los cupones que ofrece pueden resultar atractivos respecto a las condiciones disponibles en ese momento.
Imaginemos un bono antiguo que paga:
5% anual
sobre un valor nominal de 1.000 euros.
Eso serían:
50 € anuales.
Si posteriormente los bonos comparables ofrecen intereses inferiores, los inversores podrían estar dispuestos a pagar más por tener acceso a esos cupones.
Como consecuencia, el precio del bono puede superar su valor nominal.
Esto conecta directamente con la relación entre tipos de interés y precio de los bonos.
El cupón tampoco es lo mismo que la rentabilidad
Supongamos:
Valor nominal: 1.000 €
Cupón: 4%
Pago anual:
40 €
Si compras el bono exactamente por 1.000 euros, esos 40 euros representan un 4% sobre el precio pagado.
Pero imagina que compras ese mismo bono por:
900 €
Sigues recibiendo, según el ejemplo:
40 €
El cupón continúa siendo del 4% sobre el valor nominal, pero tú has pagado 900 euros.
Además, si mantienes el bono hasta vencimiento y recibes 1.000 euros, existiría una diferencia adicional entre los 900 euros pagados y los 1.000 recuperados.
Por eso, al comparar bonos, es importante mirar su rentabilidad hasta vencimiento, y no solamente el porcentaje del cupón.
¿Qué es la rentabilidad hasta vencimiento?
La rentabilidad hasta vencimiento, conocida habitualmente como YTM por sus siglas en inglés, intenta expresar la rentabilidad anualizada que obtendría un inversor bajo determinadas hipótesis si mantiene el bono hasta su vencimiento.
Tiene en cuenta elementos como:
el precio actual,
el valor nominal,
los cupones,
y el tiempo restante.
Esto permite comparar mejor dos bonos.
Uno puede tener un cupón del 5% pero cotizar muy por encima de su valor nominal.
Otro puede tener un cupón del 3% pero comprarse con descuento.
Mirar únicamente:
5% frente a 3%
podría llevar a una conclusión incompleta.
¿Qué ocurre el día del vencimiento?
En un bono convencional, al llegar el vencimiento el emisor realiza el pago final establecido y devuelve el principal correspondiente según las condiciones de la emisión.
Una vez amortizado, ese bono deja de existir como inversión.
Supongamos que tienes:
10 bonos
con un valor nominal de:
1.000 € cada uno
Principal total:
10.000 €
Si llegan a vencimiento y el emisor cumple íntegramente sus obligaciones, recibirías los 10.000 euros correspondientes al principal, además del último cupón si procede según las condiciones del bono.
A partir de ese momento tendrás efectivo y deberás decidir qué hacer con él.
¿El dinero se reinvierte automáticamente?
No necesariamente.
Si has comprado bonos individuales, el dinero recibido al vencimiento normalmente pasa a estar disponible según el funcionamiento de tu intermediario.
Eso crea otro concepto importante:
el riesgo de reinversión.
Imagina que durante varios años has tenido un bono que ofrecía una rentabilidad atractiva.
Cuando vence, las nuevas alternativas disponibles ofrecen rentabilidades inferiores.
Puedes recuperar el capital íntegramente y, aun así, encontrarte con que ya no puedes reinvertirlo en las mismas condiciones.
¿Qué pasa si necesitas el dinero antes del vencimiento?
No tienes necesariamente que esperar hasta el último día.
Si el bono cotiza en un mercado donde existe liquidez suficiente, puedes intentar venderlo antes.
Pero aquí aparece una diferencia fundamental:
si vendes antes del vencimiento, el precio dependerá del mercado en ese momento.
Imagina:
Compraste por 1.000 €
y dos años después necesitas vender.
En ese momento el bono cotiza a:
930 €
Si vendes, podrías asumir una pérdida respecto al precio de compra.
También podría ocurrir lo contrario:
Precio de mercado:
1.060 €
En ese caso podrías vender por encima del precio inicial.
Por eso decir que “la renta fija no cambia de precio” es incorrecto.
Mantener hasta vencimiento cambia la importancia de las fluctuaciones
Supongamos que compras un bono individual con intención de mantenerlo hasta el final.
Durante el segundo año su precio de mercado cae de:
1.000 € a 920 €
Si no necesitas venderlo, esa caída no tiene necesariamente el mismo efecto práctico que para un inversor obligado a vender ese día.
Puedes continuar manteniendo el bono y recibir los pagos establecidos, sujeto siempre al riesgo de que el emisor no cumpla.
Esto explica por qué el horizonte temporal es tan importante al invertir en renta fija.
¿Está garantizado recuperar el valor nominal?
No en todos los bonos.
Existe riesgo de crédito.
Un bono representa una obligación del emisor.
Si ese emisor atraviesa dificultades financieras graves, puede tener problemas para pagar intereses o devolver el principal.
Por tanto, el hecho de que un bono tenga una fecha de vencimiento no significa que exista una garantía universal de recuperación.
El nivel de riesgo dependerá, entre otros factores, del emisor y de las características concretas de la emisión.
Generalmente, cuanto mayor sea el riesgo percibido por el mercado, mayor rentabilidad pueden exigir los inversores para prestar su dinero.
¿Qué ocurre con un fondo de renta fija?
Aquí encontramos una diferencia importante.
Si compras un bono individual, ese bono tiene una fecha concreta de vencimiento.
Pero un fondo tradicional de renta fija mantiene una cartera de muchos bonos.
Unos vencen y el fondo puede comprar otros.
Por tanto, el fondo en sí mismo normalmente no funciona como un único bono que llega a una fecha determinada y devuelve automáticamente un valor nominal concreto al partícipe.
Su valor liquidativo puede subir o bajar en función del precio de los activos que contiene.
Esta diferencia es importante cuando alguien piensa:
“Si espero suficiente tiempo, mi fondo llegará al vencimiento y recuperaré exactamente lo invertido”.
No necesariamente funciona así.
Ejemplo completo de un bono hasta vencimiento
Imaginemos:
Valor nominal: 1.000 €
Precio que pagas: 960 €
Cupón anual: 30 €
Tiempo restante: 3 años
Simplificando y suponiendo pagos anuales, recibirías durante esos tres años:
30 € + 30 € + 30 € = 90 € en cupones
Al vencimiento:
1.000 € de principal
Total recibido:
1.090 €
Cantidad pagada inicialmente:
960 €
Diferencia bruta antes de considerar impuestos, costes y otros factores:
130 €
Observa que no sería correcto decir:
“Este bono ofrece un 3%, así que ganaré exactamente un 3% anual”.
El precio de compra inferior al valor nominal también influye en el resultado.
Tres cifras que deberías revisar antes de comprar un bono
Antes de fijarte únicamente en el interés anunciado, comprueba:
Precio: cuánto tienes que pagar actualmente.
Valor nominal: cuánto principal corresponde devolver al vencimiento según las condiciones del bono.
Rentabilidad hasta vencimiento: una medida más completa que incorpora precio, cupones y vencimiento bajo sus hipótesis.
Y añade dos preguntas:
¿Cuándo vence?
¿Qué riesgo tiene el emisor?
Con estos datos entenderás mucho mejor qué estás comprando.
Entonces, ¿recuperas todo tu dinero cuando vence un bono?
Si hablamos de un bono convencional mantenido hasta vencimiento y el emisor cumple íntegramente sus obligaciones, recibirás el valor nominal establecido, además de los pagos que correspondan según las condiciones de la emisión.
Pero eso no significa necesariamente recuperar exactamente el mismo importe que pagaste.
Si compraste un bono con valor nominal de 1.000 euros por:
950 €, podrías recibir 1.000 € al vencimiento.
Si pagaste:
1.050 €, seguirías recibiendo 1.000 € de principal en ese ejemplo.
Por eso la pregunta correcta no es solamente:
“¿Cuánto paga este bono de interés?”
También debes preguntar:
“¿Cuánto estoy pagando, cuánto recibiré al vencimiento y cuándo llegará ese momento?”
Entender esas tres cifras permite analizar la renta fija con mucha más precisión que limitarse a mirar el porcentaje del cupón.
Aviso: Este contenido tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación de inversión. Toda inversión implica riesgos y puede ocasionar pérdidas. Antes de tomar cualquier decisión financiera, valora tu situación personal y, si es necesario, consulta con un profesional cualificado.