
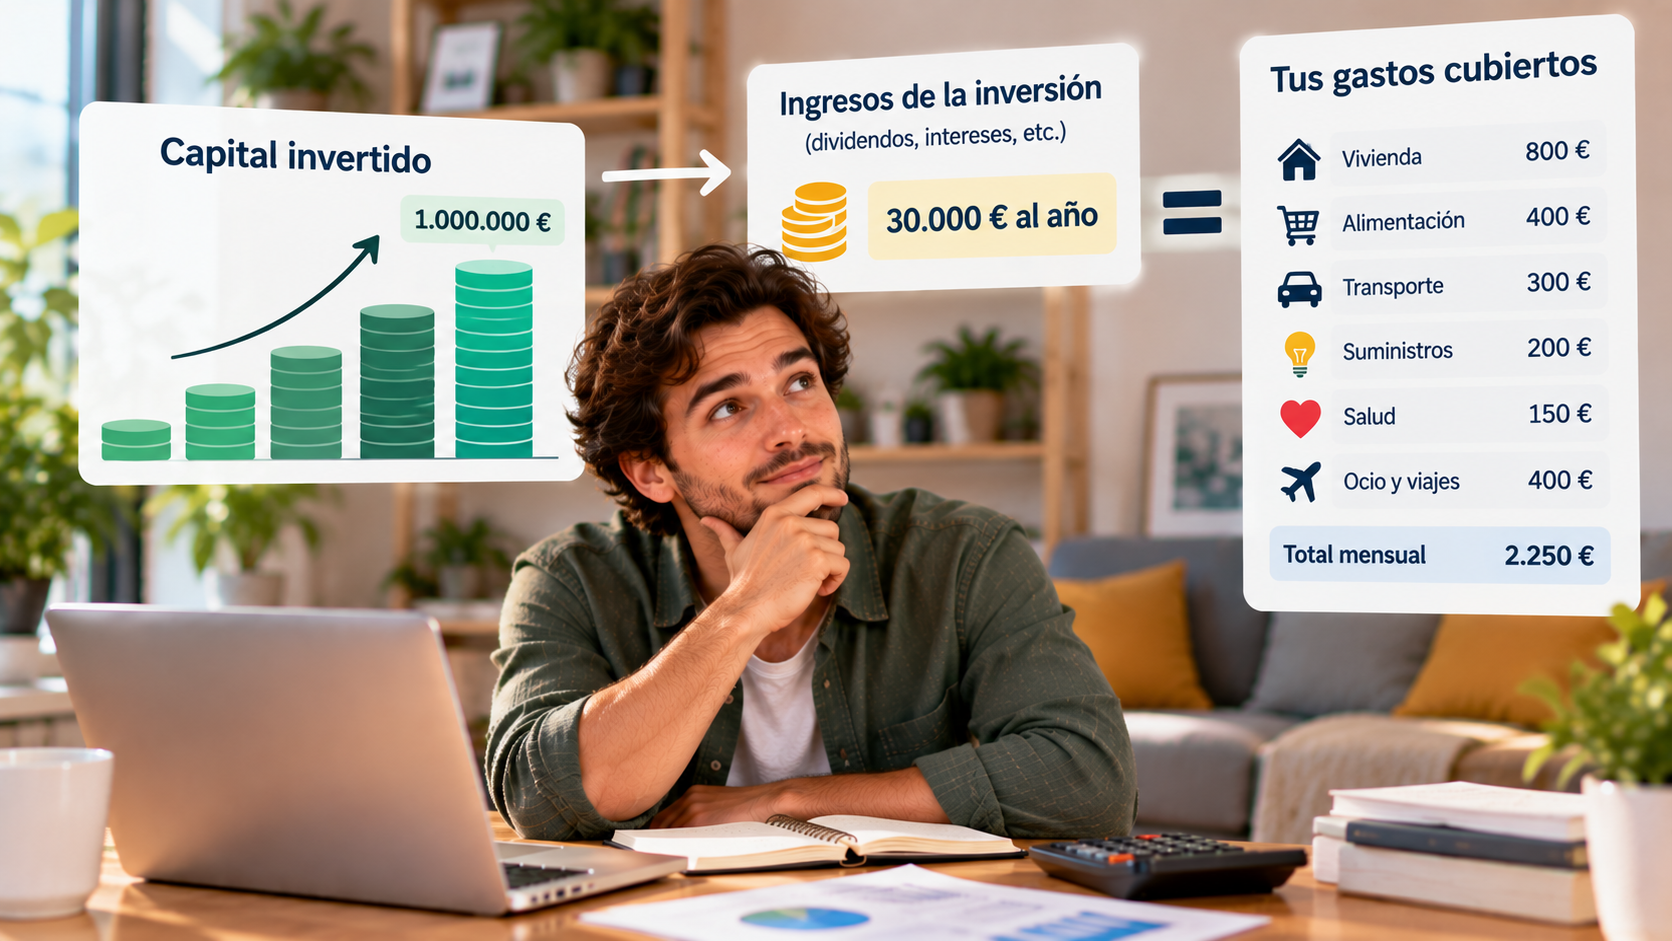
Calcula cuánto dinero necesitas invertido para cubrir tus gastos y descubre qué porcentaje de tu coste de vida podría respaldar ya tu patrimonio. Incluye tablas para escenarios del 3 %, 3,5 % y 4 % y un método práctico para calcular tu nivel de independencia financiera.
La independencia financiera suele plantearse como una pregunta enorme:
¿Cuánto dinero necesito para no tener que trabajar?
Pero existe otra forma mucho más útil de medirla.
En lugar de preguntarte cuándo podrás pagar toda tu vida con tu patrimonio, puedes calcular qué porcentaje de tus gastos actuales podría respaldar el capital que ya has acumulado.
Quizá todavía estés lejos de cubrir 2.000 euros mensuales. Pero ¿y si tu patrimonio ya equivale a pagar el teléfono y el internet? ¿O el supermercado? ¿Y si dentro de unos años equivale a todos tus gastos básicos?
Este enfoque permite construir una escalera de independencia financiera y medir el progreso sin reducirlo todo a “he llegado” o “no he llegado”.
La fórmula: convierte cualquier gasto mensual en capital
Como primera aproximación podemos utilizar:
Capital necesario = gasto mensual × 12 ÷ tasa de retirada
Por ejemplo, para un gasto de 100 euros mensuales:
100 × 12 = 1.200 € anuales
Si utilizamos una retirada inicial hipotética del 4 %:
1.200 ÷ 0,04 = 30.000 €
Por tanto:
100 € de gasto mensual ≈ 30.000 € de capital al 4 %
Pero aquí aparece una mejora importante respecto a utilizar una única cifra: el resultado cambia considerablemente según la tasa de retirada que supongamos.
| Gasto mensual | Capital al 3 % | Capital al 3,5 % | Capital al 4 % |
|---|---|---|---|
| 50 € | 20.000 € | 17.143 € | 15.000 € |
| 100 € | 40.000 € | 34.286 € | 30.000 € |
| 250 € | 100.000 € | 85.714 € | 75.000 € |
| 500 € | 200.000 € | 171.429 € | 150.000 € |
| 1.000 € | 400.000 € | 342.857 € | 300.000 € |
| 1.500 € | 600.000 € | 514.286 € | 450.000 € |
| 2.000 € | 800.000 € | 685.714 € | 600.000 € |
Esta tabla muestra algo importante: no existe un único “número mágico” de independencia financiera.
La tasa utilizada importa mucho.
¿De dónde sale la famosa regla del 4 %?
La referencia del 4 % tiene su origen en la investigación publicada por William Bengen en 1994 sobre retiradas de carteras durante la jubilación.

No significa simplemente:
“Una inversión siempre genera un 4 % y puedes gastarlo”.
El concepto original estudiaba una retirada inicial sobre una cartera y posteriores retiradas ajustadas por inflación durante un periodo prolongado.
Además, investigaciones posteriores han obtenido resultados diferentes al cambiar las previsiones, el horizonte temporal, la composición de la cartera y otros supuestos.
Por eso, en este artículo utilizaremos el 3 %, 3,5 % y 4 % como escenarios para hacer cálculos, no como promesas de rentabilidad ni como tasas garantizadas de retirada.
Construye tu escalera de independencia financiera
Ahora viene la parte interesante.
Supongamos que tus gastos son:
| Categoría | Gasto mensual |
|---|---|
| Teléfono | 25 € |
| Internet | 45 € |
| Suministros | 130 € |
| Alimentación | 350 € |
| Transporte | 200 € |
| Ocio | 150 € |
| Vivienda | 800 € |
| Otros | 300 € |
| Total | 2.000 € |
Tus gastos anuales serían:
24.000 €
Utilizando únicamente como escenario una tasa del 4 %, el capital equivalente al presupuesto completo sería:
24.000 ÷ 0,04 = 600.000 €
Pero no hace falta mirar solamente los 600.000 euros.
Podemos dividir el camino.
Nivel 1: teléfono
25 € mensuales representan:
7.500 € de capital equivalente al 4 %
Nivel 2: teléfono + internet
70 € mensuales:
21.000 €
Nivel 3: añade los suministros
200 € mensuales acumulados:
60.000 €
Nivel 4: añade la alimentación
550 € mensuales:
165.000 €
Nivel 5: añade el transporte
750 € mensuales:
225.000 €
Así, la independencia financiera deja de ser una meta binaria.
Puedes medir cuánto camino has recorrido.
Una métrica más útil: tu porcentaje de gastos cubiertos
Podemos crear un indicador muy sencillo.
Supongamos que tienes:
150.000 € de patrimonio destinado a largo plazo
y utilizamos un 4 % únicamente para realizar la estimación.
El capital equivaldría inicialmente a:
150.000 × 0,04 = 6.000 € anuales
o:
500 € mensuales
Si actualmente gastas:
2.000 € al mes
puedes calcular:
500 ÷ 2.000 × 100 = 25 %
Tu porcentaje teórico de gastos cubiertos sería del 25 % bajo esos supuestos.
No significa que debas empezar a retirar esos 500 euros mensuales.
Es simplemente una forma de medir tu situación.
Podríamos establecer una escala orientativa:
0-25 %: primera fase de acumulación.
25-50 %: una parte relevante del coste de vida ya tiene capital equivalente.
50-75 %: el patrimonio empieza a representar una parte muy importante del presupuesto.
75-100 %: acercamiento al objetivo calculado.
100 %: el patrimonio alcanza el capital teórico calculado para todo el presupuesto.
Esto permite comparar tu progreso año tras año sin obsesionarte exclusivamente con una cifra final.
Ejemplo: Ana tiene 120.000 euros invertidos
Veamos un caso completo.
Ana gasta:
1.800 € al mes
Sus gastos anuales son:
21.600 €
Tiene:
120.000 € invertidos a largo plazo
Escenario del 4 %
120.000 × 4 %:
4.800 € anuales
Equivalente mensual:
400 €
Porcentaje de sus gastos:
400 ÷ 1.800 = 22,2 %
Escenario del 3,5 %
120.000 × 3,5 %:
4.200 € anuales
Equivalente:
350 € mensuales
Porcentaje:
19,4 %
Escenario del 3 %
120.000 × 3 %:
3.600 € anuales
Equivalente:
300 € mensuales
Porcentaje:
16,7 %
La conclusión cambia dependiendo del supuesto.
Por eso es mejor trabajar con varios escenarios que presentar una única cifra como respuesta definitiva.
El gasto que más cambia tu número FIRE probablemente no sea Netflix
Aquí aparece una conclusión interesante.
Se habla mucho de eliminar pequeños gastos para alcanzar la libertad financiera, pero matemáticamente los grandes gastos tienen muchísimo más impacto.
Volvamos al escenario del 4 %.
Eliminar permanentemente una suscripción de:
15 €/mes
reduce el capital equivalente necesario en:
4.500 €
Reducir la vivienda en:
300 €/mes
lo reduce en:
90.000 €
Reducir transporte en:
150 €/mes
equivale a:
45.000 €
Esto no significa que debas mudarte o dejar de utilizar el coche.
Significa que, si tu objetivo es modificar significativamente tu número de independencia financiera, vivienda, transporte y alimentación suelen merecer más atención matemática que una pequeña suscripción aislada.
El error de intentar reducir tu vida al mínimo
Existe una trampa.
Si cada 100 euros mensuales adicionales pueden representar decenas de miles de euros de capital necesario, podríamos concluir:
“Entonces debo eliminar cualquier gasto que no sea imprescindible”.
No necesariamente.
Imagina que gastas 150 euros mensuales en una afición que disfrutas enormemente.
Al 4 %, ese gasto representa:
45.000 € de capital equivalente
Eliminarlo reduciría tu objetivo.
Pero también reduciría la calidad de vida que estás intentando financiar.
La pregunta adecuada no es:
¿Cómo consigo gastar lo mínimo posible?
Sino:
¿Qué gastos aportan suficiente valor como para querer financiarlos también en el futuro?
La independencia financiera no consiste solamente en acumular patrimonio.
También consiste en decidir qué vida quieres que ese patrimonio pueda sostener.
Un euro de gasto permanente y un euro puntual no son iguales
Esta distinción también mejora mucho el cálculo.
Comprar algo por:
1.000 € una sola vez
no aumenta permanentemente tus gastos en 1.000 euros anuales.
Pero incorporar un gasto recurrente de:
100 € mensuales
sí añade:
1.200 € anuales
a tu estilo de vida.
Al 4 %, eso representa:
30.000 € adicionales de capital equivalente.
Por eso, para calcular tu independencia financiera, interesa especialmente identificar gastos recurrentes, no únicamente cuánto has gastado durante un mes excepcional.
Tampoco todos tus gastos actuales existirán para siempre
Tu presupuesto futuro puede ser diferente.
Por ejemplo, hoy podrías tener:
una hipoteca que terminará antes de alcanzar la independencia financiera;
gastos relacionados con desplazarte al trabajo;
hijos económicamente dependientes;
o determinados préstamos temporales.
También pueden aparecer nuevos gastos en el futuro.
Por eso conviene crear dos presupuestos:
Presupuesto actual: cuánto cuesta tu vida hoy.
Presupuesto objetivo: cuánto estimas que necesitarías en la etapa en la que quieras depender más de tu patrimonio.
Utilizar automáticamente los gastos actuales puede sobreestimar o infravalorar tu objetivo.
La inflación importa
Imagina que hoy necesitas:
2.000 € al mes
y que tu objetivo está todavía a muchos años de distancia.
No puedes asumir que 2.000 euros tendrán indefinidamente el mismo poder adquisitivo.
La inflación aumenta con el tiempo el precio de bienes y servicios.
Precisamente por eso los estudios sobre retiradas sostenibles suelen trabajar con gasto ajustado por inflación y no simplemente con una cantidad nominal congelada durante décadas.
Cuando revises tu objetivo, actualiza también tus gastos.
El mayor peligro del cálculo: confundir retirada con rentabilidad
Este error merece una sección propia.
Supongamos:
300.000 € × 4 % = 12.000 €
Eso NO significa:
“Mis inversiones me darán 12.000 euros todos los años”.
Una cartera puede tener años positivos y negativos.
Una retirada puede proceder de dividendos, intereses, venta de activos o una combinación de ellos.
Además, retirar dinero mientras la cartera cae puede tener consecuencias diferentes a hacerlo durante periodos favorables.
Por tanto, una tasa de retirada es una herramienta de planificación.
No es una rentabilidad garantizada.
Impuestos y costes: el gasto neto es lo que importa
Hay otro elemento que un cálculo rápido puede olvidar.
Si necesitas:
24.000 € netos al año para vivir
no siempre bastará con retirar exactamente 24.000 euros de una cartera.
La fiscalidad dependerá del tipo de activo, de las ganancias obtenidas, de cómo se realicen las retiradas y de la situación fiscal personal.
También pueden existir costes de inversión.
Por tanto, para una planificación real deberías diferenciar:
dinero retirado de la cartera
de
dinero neto disponible para gastar.
Cuanto más cerca estés de utilizar realmente tu patrimonio para vivir, más importante será realizar este cálculo con precisión.
Haz tu cálculo en cinco minutos
Puedes aplicar el método de este artículo con cinco pasos.
1. Calcula tus gastos mensuales normales.
No utilices un único mes. Intenta obtener una media representativa.
2. Separa gastos permanentes y temporales.
Identifica cuáles probablemente seguirán existiendo cuando quieras alcanzar la independencia financiera.
3. Multiplica tu presupuesto mensual por 12.
Obtendrás tu gasto anual.
4. Calcula varios escenarios.
Por ejemplo:
Gasto anual ÷ 0,03
Gasto anual ÷ 0,035
Gasto anual ÷ 0,04
No necesitas adivinar hoy cuál será exactamente tu tasa futura. Los escenarios sirven para visualizar un rango.
5. Calcula qué porcentaje has alcanzado.
Si tu escenario objetivo es:
600.000 €
y actualmente tienes:
150.000 €
entonces:
150.000 ÷ 600.000 × 100 = 25 %
Has acumulado el equivalente al 25 % de ese objetivo matemático.
Tabla rápida para hacer tus propios números
| Gastos mensuales | Objetivo al 3 % | Objetivo al 3,5 % | Objetivo al 4 % |
|---|---|---|---|
| 750 € | 300.000 € | 257.143 € | 225.000 € |
| 1.000 € | 400.000 € | 342.857 € | 300.000 € |
| 1.250 € | 500.000 € | 428.571 € | 375.000 € |
| 1.500 € | 600.000 € | 514.286 € | 450.000 € |
| 2.000 € | 800.000 € | 685.714 € | 600.000 € |
| 2.500 € | 1.000.000 € | 857.143 € | 750.000 € |
| 3.000 € | 1.200.000 € | 1.028.571 € | 900.000 € |
Esta tabla no te dice cuánto “debes” tener.
Te permite comprobar cómo cambia el objetivo cuando cambian tus gastos o el supuesto de retirada.
Una forma diferente de medir la independencia financiera
Quizá todavía necesites trabajar durante muchos años.
Eso no significa que tu patrimonio no haya empezado a darte independencia.
Si tus gastos son 2.000 euros mensuales y tu patrimonio equivale, según tus supuestos, a 300 euros mensuales, puedes pensar que aproximadamente una parte de tu estilo de vida ya tiene capital equivalente.
Después pueden ser 500.
Luego 1.000.
Y eventualmente 2.000.
Por eso, en lugar de medir la independencia financiera solamente con:
“¿Ya puedo dejar de trabajar?”
puedes añadir una segunda pregunta:
“¿Qué porcentaje de mi vida actual podría respaldar el patrimonio que ya he construido?”
La primera pregunta tiene solamente dos respuestas: sí o no.
La segunda te permite observar el progreso durante todo el camino.
Y quizá esa sea una forma mucho más útil de entender la independencia financiera.
Aviso: Este contenido tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación de inversión. Toda inversión implica riesgos y puede ocasionar pérdidas. Antes de tomar cualquier decisión financiera, valora tu situación personal y, si es necesario, consulta con un profesional cualificado.