
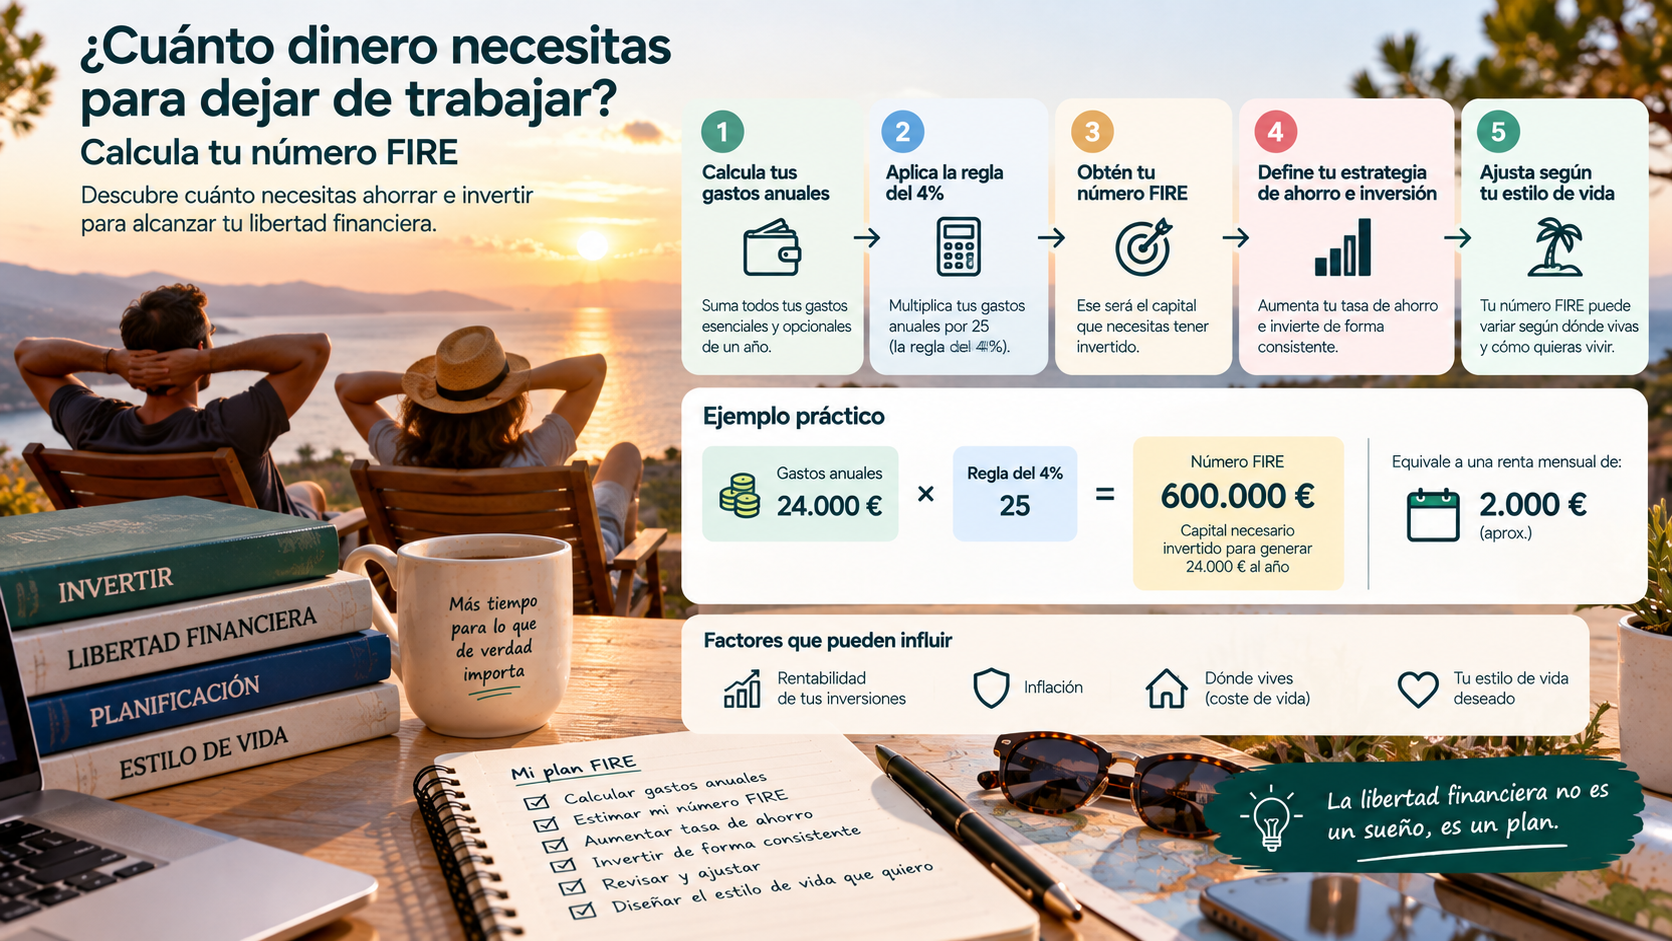
¿Cuánto dinero necesitarías para poder dejar de trabajar? Aprende a calcular tu número FIRE, cómo funciona la regla del 4% y qué factores debes considerar para estimar tu objetivo de independencia financiera.
¿Cuánto dinero necesitarías acumular para que trabajar dejara de ser una obligación económica?
¿300.000 euros? ¿500.000? ¿Un millón?
La respuesta puede ser sorprendentemente diferente para cada persona. Alguien que necesita 1.500 euros mensuales para mantener su estilo de vida no tiene el mismo objetivo que quien gasta 4.000.
Por eso, dentro del movimiento FIRE (Financial Independence, Retire Early) existe un concepto especialmente interesante: el número FIRE.
Se trata de calcular aproximadamente cuánto patrimonio necesitaríamos para que nuestras inversiones pudieran financiar nuestros gastos durante un periodo prolongado.
Y existe una fórmula muy conocida para realizar una primera estimación.
¿Qué es el número FIRE?
El número FIRE representa el patrimonio que una persona estima que necesitaría acumular para alcanzar la independencia financiera.
La idea es relativamente sencilla.
En lugar de preguntarnos cuánto dinero queremos tener, comenzamos preguntándonos cuánto dinero necesitamos cada año para vivir.
Supongamos que nuestros gastos son de 24.000 euros anuales.
Si disponemos de una cartera de inversiones suficientemente grande como para realizar retiradas periódicas sin depender de un salario, habríamos alcanzado, en teoría, un determinado grado de independencia financiera.
Pero ¿cómo calculamos el patrimonio necesario?
Aquí aparece la famosa regla del 4%.
La regla del 4% explicada de forma sencilla
La regla del 4% es una referencia utilizada habitualmente para estimar retiradas de una cartera durante la jubilación.
Aplicada de forma simplificada al cálculo FIRE, podemos utilizar la siguiente fórmula:
Gastos anuales × 25 = número FIRE aproximado
¿Por qué multiplicar por 25?
Porque 4% de 25 equivale al gasto inicial utilizado en el cálculo.
Por ejemplo, si gastamos 20.000 euros al año:
20.000 × 25 = 500.000 euros
Con unos gastos de 30.000 euros:
30.000 × 25 = 750.000 euros
Y con 40.000 euros anuales:
40.000 × 25 = 1.000.000 de euros
Así podemos obtener rápidamente una primera referencia.
Pero hay un detalle fundamental: alcanzar esa cifra no significa que tengamos garantizado no quedarnos nunca sin dinero.
¿Significa que con 500.000 euros puedo dejar de trabajar?
No necesariamente.
El cálculo anterior es una aproximación, no una garantía.
La sostenibilidad de las retiradas dependerá de numerosos factores: rentabilidad de las inversiones, inflación, impuestos, duración del periodo, gastos extraordinarios y comportamiento de los mercados.
Además, existe una diferencia importante entre una jubilación convencional y alguien que pretende alcanzar la independencia financiera a los 40 años.
Una persona que deja de trabajar muy pronto podría necesitar financiar 40, 50 o incluso más años de gastos.
Por tanto, utilizar automáticamente un porcentaje concreto sin analizar las circunstancias personales puede generar una falsa sensación de seguridad.
El número FIRE debería interpretarse como un punto de partida para realizar cálculos más completos.
Tus gastos importan más de lo que parece
Aquí aparece una de las características más interesantes de la fórmula.
Reducir permanentemente nuestros gastos no solamente permite ahorrar más cada mes. También reduce el patrimonio necesario para alcanzar el objetivo.
Imaginemos que gastamos 36.000 euros anuales.
Utilizando la fórmula de 25 veces los gastos:
36.000 × 25 = 900.000 euros
Ahora imaginemos que reorganizamos determinados gastos y conseguimos vivir cómodamente con 30.000 euros:
30.000 × 25 = 750.000 euros
La diferencia es de 150.000 euros de patrimonio objetivo.
Esto ayuda a entender por qué muchas estrategias relacionadas con la independencia financiera prestan tanta atención al nivel de gasto.
Pero tampoco se trata de reducirlo todo.
Una estrategia que obliga a mantener durante décadas un estilo de vida que no disfrutamos probablemente no sea especialmente sostenible.
No olvides los gastos que tendrás en el futuro
Calcular nuestro número FIRE utilizando exclusivamente los gastos actuales puede ser otro error.
Nuestra vida probablemente cambiará.
Vivienda, familia, transporte, salud, ocio o viajes pueden modificar considerablemente nuestro presupuesto.
También pueden aparecer gastos extraordinarios que no ocurren todos los meses.
Cambiar un coche, realizar una reforma o sustituir determinados electrodomésticos son ejemplos de gastos que pueden pasar desapercibidos si únicamente consultamos el presupuesto del último mes.
Una opción consiste en analizar varios años de gastos y añadir un margen para imprevistos.
Cuanto más realista sea nuestra estimación de gastos, más útil será el cálculo.
¿Qué pasa con la inflación?
Imaginemos que actualmente necesitamos 2.000 euros mensuales.
Dentro de varias décadas, esos mismos 2.000 euros probablemente no tendrán el mismo poder adquisitivo.
La inflación hace que el coste de bienes y servicios pueda aumentar con el tiempo.
Por eso, cualquier planificación de independencia financiera a largo plazo debe tener en cuenta la pérdida de poder adquisitivo.
También explica por qué simplemente acumular una gran cantidad de dinero en efectivo y gastarla progresivamente no es equivalente a disponer de una estrategia de inversión.
El objetivo de una cartera destinada a financiar varias décadas suele incluir la necesidad de intentar mantener el patrimonio frente a la inflación, aunque invertir siempre implica riesgos.
El problema de retirarte justo antes de una caída
Existe otro concepto importante: el riesgo de secuencia de rendimientos.
Dos personas pueden obtener una rentabilidad media similar durante varias décadas y, sin embargo, experimentar resultados diferentes dependiendo del orden en el que se produzcan las subidas y bajadas.
Una caída importante al comienzo del periodo de retiradas puede resultar especialmente problemática porque necesitamos vender inversiones precisamente cuando su valor ha disminuido.
Esto es una de las razones por las que alcanzar matemáticamente el número FIRE no debería significar abandonar inmediatamente cualquier margen de seguridad.
Mantener flexibilidad en los gastos y disponer de diferentes fuentes de ingresos puede cambiar considerablemente el escenario.
¿Y si no quiero dejar de trabajar completamente?
La independencia financiera no tiene por qué significar jubilarse a los 40 años y no volver a trabajar.
Para algunas personas significa poder reducir la jornada.
Para otras, cambiar un empleo con un salario elevado por una actividad que disfrutan más aunque genere menos ingresos.
También puede significar simplemente disponer de suficiente patrimonio para afrontar un periodo sin trabajar sin que las finanzas personales se conviertan inmediatamente en un problema.
Por eso, el número FIRE puede utilizarse también como una medida de progreso.
No necesitamos alcanzar el 100% para empezar a obtener mayor libertad financiera.
Cómo calcular tu número FIRE
Puedes realizar una primera estimación en pocos minutos.
Calcula cuánto gastas realmente durante un año y separa aquellos gastos que probablemente desaparecerían o cambiarían si dejaras de trabajar.
Después, estima tus gastos anuales futuros y multiplícalos por 25 para obtener una referencia basada en una retirada inicial del 4%.
Por ejemplo:
2.000 € mensuales × 12 = 24.000 € anuales
24.000 € × 25 = 600.000 €
Tu número FIRE inicial sería aproximadamente 600.000 euros.
Después comienza el análisis realmente importante: comprobar impuestos, inflación, composición de la cartera, otros ingresos, posibles pensiones, grandes gastos futuros y cuánto margen de seguridad quieres mantener.
Tu objetivo no tiene por qué ser un millón de euros
Uno de los grandes errores cuando hablamos de independencia financiera es pensar que existe una cantidad universal que debemos alcanzar.
No existe.
Una persona puede necesitar 450.000 euros y otra más de un millón porque sus estilos de vida son completamente diferentes.
Por eso, preguntarse “¿cuánto dinero necesito para dejar de trabajar?” tiene más sentido que perseguir arbitrariamente una cifra redonda.
El primer paso es conocer nuestros gastos.
Después podemos convertirlos en un objetivo aproximado de patrimonio y analizar si nuestra tasa de ahorro e inversiones nos están acercando a él.
La independencia financiera deja entonces de ser una idea abstracta y empieza a convertirse en algo mucho más útil: un objetivo que podemos medir, revisar y adaptar a nuestra propia vida.
Aviso: Este contenido tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación de inversión. Toda inversión implica riesgos y puede ocasionar pérdidas. Antes de tomar cualquier decisión financiera, valora tu situación personal y, si es necesario, consulta con un profesional cualificado.