
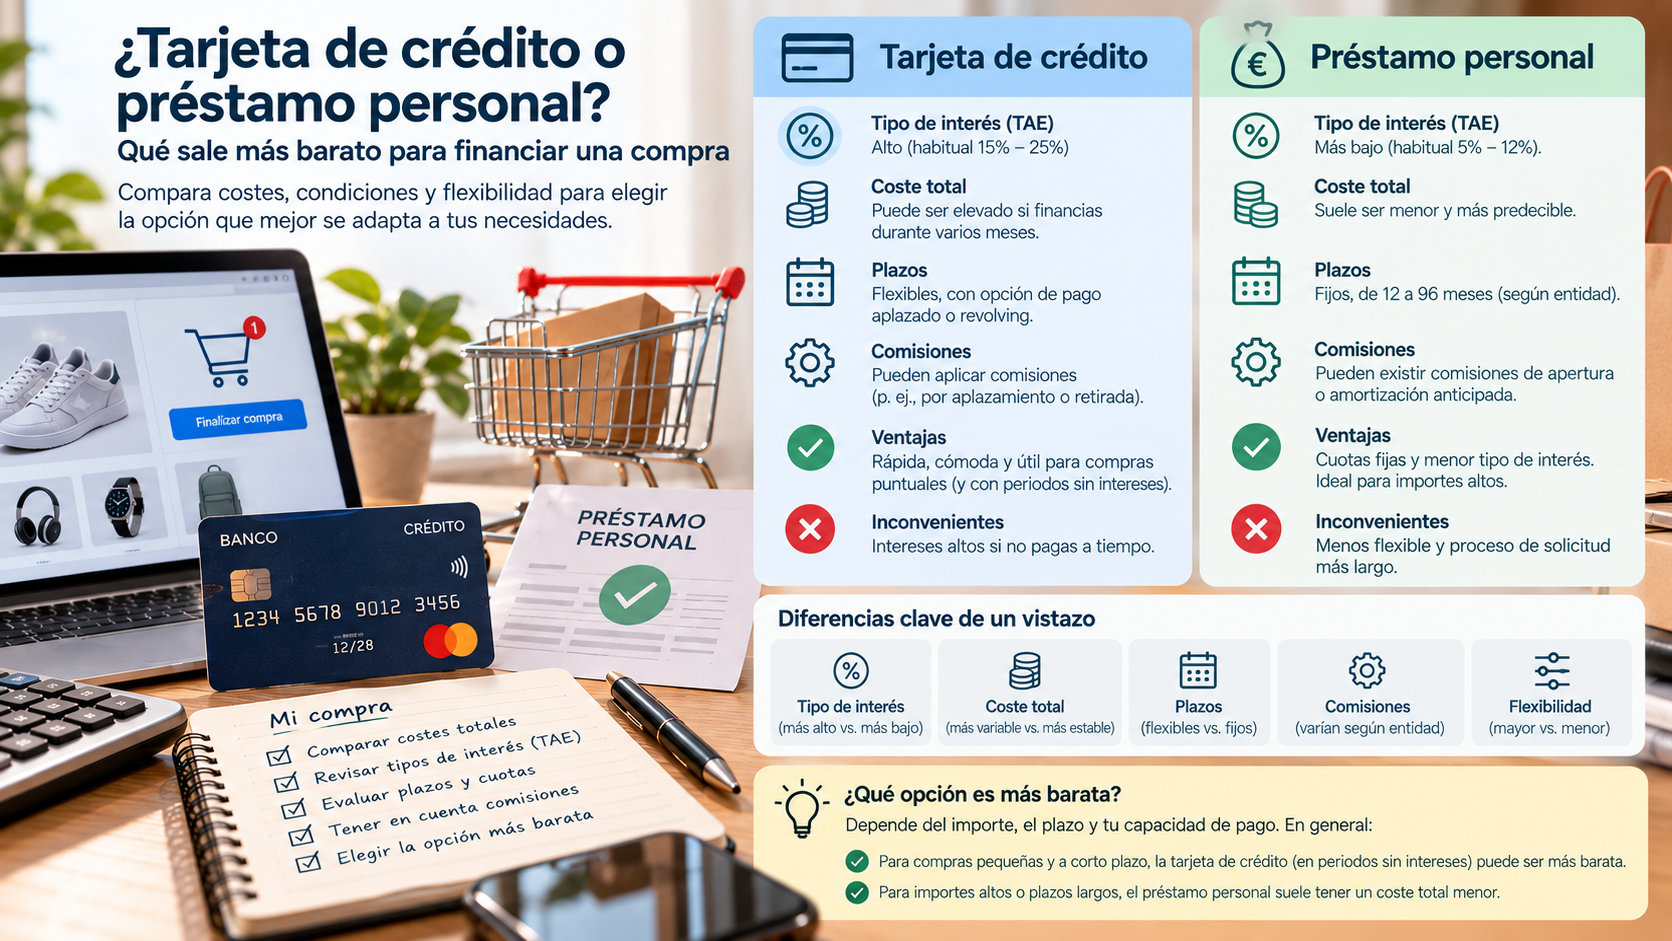
¿Es mejor financiar una compra con tarjeta de crédito o préstamo personal? Aprende a comparar TAE, intereses, comisiones y coste total para descubrir qué opción puede salirte más barata.
Necesitas hacer una compra de 3.000 euros y no quieres pagarla de golpe. Tu banco te permite fraccionarla con la tarjeta, pero también tienes la posibilidad de solicitar un préstamo personal.
¿Qué opción cuesta menos?
La respuesta no está simplemente en escoger la que tenga la cuota mensual más baja. Para saber si conviene más una tarjeta de crédito o un préstamo personal, debemos comparar cuánto terminaremos pagando realmente.
Y aquí hay varios detalles que pueden hacer que una financiación aparentemente económica termine costando bastante más.
La respuesta rápida: ¿tarjeta o préstamo?
Para cantidades pequeñas que podemos devolver en muy poco tiempo, fraccionar una compra con tarjeta puede resultar cómodo, especialmente si existe una promoción sin intereses y conocemos todas sus condiciones.
Cuando necesitamos varios meses o años para devolver una cantidad más elevada, merece la pena comparar cuidadosamente el coste de la tarjeta con el de un préstamo personal.
La clave está en mirar principalmente la TAE, las comisiones, el plazo y el importe total que tendremos que devolver.
No debemos decidir únicamente por la cuota.
Veamos por qué.
El error de elegir la cuota más pequeña
Imaginemos que queremos financiar 3.000 euros.
Tenemos estas dos posibilidades hipotéticas:
Opción A: pagar 150 euros mensuales.
Opción B: pagar 280 euros mensuales.
A primera vista, 150 euros parece mucho más atractivo porque afecta menos al presupuesto mensual.
Pero nos falta el dato más importante: durante cuánto tiempo tendremos que pagar esa cuota y cuál será el coste total.
Una deuda con cuotas pequeñas puede prolongarse durante mucho más tiempo. Si además genera intereses durante ese periodo, el coste final puede aumentar considerablemente.
Por eso, una cuota baja no significa automáticamente financiación barata.
Qué mirar realmente: la TAE
Cuando comparamos préstamos y tarjetas aparece inevitablemente la TAE o Tasa Anual Equivalente.
Es uno de los datos más útiles para comparar ofertas porque intenta reflejar el coste de la financiación en términos anuales teniendo en cuenta no solamente el tipo de interés, sino también determinados gastos y comisiones asociados.
Esto permite realizar comparaciones más razonables.
Supongamos que una financiación anuncia un interés aparentemente reducido, pero incluye una comisión inicial importante.
Otra puede mostrar un interés algo superior pero no cobrar esa comisión.
Mirar solamente el porcentaje anunciado podría llevarnos a escoger incorrectamente.
Por eso, al comparar ofertas, la TAE suele proporcionar una referencia más completa que fijarse únicamente en el TIN.
TIN y TAE no son lo mismo
Este punto provoca bastante confusión.
El TIN (Tipo de Interés Nominal) indica el interés que se aplica al dinero prestado, pero por sí solo no refleja necesariamente todos los costes de la operación.
La TAE, en cambio, está diseñada para facilitar una comparación más amplia del coste.
Por eso podemos encontrarnos con publicidad que destaca un TIN atractivo mientras la TAE es superior.
Si estamos intentando saber cuál de dos financiaciones resulta más económica, conviene buscar siempre ambos datos y prestar especial atención a la TAE y al importe total adeudado.
¿Cuándo puede tener sentido pagar a plazos con tarjeta?
Una tarjeta puede ser especialmente cómoda cuando queremos financiar una compra puntual de importe relativamente reducido.
También puede resultar interesante cuando el banco o comercio ofrece un fraccionamiento concreto sin intereses.
Pero cuidado con la expresión “sin intereses”.
Que una financiación tenga un TIN del 0 % no significa necesariamente que su coste total sea cero.
Podría existir, por ejemplo, una comisión por fraccionamiento.
Imaginemos una compra de 1.000 euros dividida en varias mensualidades sin intereses, pero con una comisión total de 30 euros.
No pagaríamos intereses, pero la compra terminaría costándonos 1.030 euros.
La pregunta correcta, por tanto, no es únicamente “¿tiene intereses?”, sino:
¿Cuánto dinero habré pagado cuando termine de devolverlo todo?
¿Cuándo puede tener más sentido un préstamo personal?
Un préstamo personal puede resultar más apropiado cuando necesitamos financiar una cantidad mayor durante un periodo definido.
Normalmente sabemos desde el principio cuánto dinero recibimos, cuál será la cuota y cuándo terminará la deuda, siempre que cumplamos el calendario establecido.
Esto facilita visualizar el coste completo.
Por ejemplo, para financiar una reforma, determinados estudios o una compra importante, podríamos comparar varias ofertas de préstamos con el coste que tendría mantener esa misma deuda en una tarjeta.
Pero que sea un préstamo personal tampoco significa automáticamente que sea barato.
Hay que revisar igualmente la TAE, posibles comisiones, productos vinculados y condiciones de amortización anticipada.
Mucho cuidado con la modalidad revolving
Aquí encontramos una diferencia especialmente importante.
Algunas tarjetas permiten devolver las compras mediante una cuota mensual fija o un porcentaje de la deuda. Es lo que habitualmente conocemos como modalidad revolving.
El problema aparece cuando la cuota elegida es demasiado pequeña en relación con la deuda.
Parte de lo que pagamos se destina a intereses y la amortización del capital puede avanzar lentamente. Como consecuencia, podemos permanecer endeudados durante mucho más tiempo del que inicialmente imaginábamos.
Además, si seguimos utilizando la tarjeta mientras estamos pagando el saldo anterior, la deuda puede continuar creciendo.
Antes de utilizar esta modalidad resulta especialmente importante comprobar el coste total estimado y cuánto tiempo tardaremos en cancelar completamente la deuda.
Hagamos una comparación sencilla
Supongamos que necesitamos financiar una compra de 5.000 euros.
Tenemos dos ofertas hipotéticas.
La primera es una tarjeta que permite fraccionar el pago. La segunda es un préstamo personal.
No deberíamos preguntarnos simplemente cuál ofrece la cuota más baja.
Deberíamos anotar para cada alternativa:
Importe financiado: 5.000 €
TAE: ¿cuánto indica cada oferta?
Comisiones: ¿existen gastos adicionales?
Cuota mensual: ¿cuánto tendremos que pagar?
Plazo: ¿cuántos meses durará?
Total a devolver: ¿cuánto dinero habrá salido finalmente de nuestro bolsillo?
Este último número es especialmente fácil de entender.
Si después de financiar 5.000 euros una alternativa implica devolver 5.450 euros y otra 6.100 euros, tenemos una diferencia de 650 euros.
Después podremos valorar otros aspectos, pero ya sabemos qué opción supone un mayor desembolso.
¿Y una tarjeta que se paga completamente cada mes?
Aquí debemos distinguir entre usar una tarjeta de crédito y financiar una deuda con ella.
No son exactamente lo mismo.
Si utilizamos una tarjeta durante el mes y después pagamos íntegramente el saldo en la fecha establecida, según las condiciones contratadas, podemos evitar los intereses asociados al aplazamiento.
El problema surge cuando trasladamos el saldo pendiente a meses posteriores utilizando una modalidad de financiación que sí genera costes.
Por eso, decir simplemente que “las tarjetas de crédito son caras” tampoco es suficientemente preciso.
Lo importante es cómo estamos devolviendo el dinero.
Entonces, ¿qué sale más barato?
No existe una respuesta universal porque depende de las condiciones concretas de cada oferta.
Pero sí podemos establecer una regla práctica.
Para una compra pequeña que devolverás rápidamente, compara primero si tu tarjeta permite un fraccionamiento con un coste reducido o realmente sin costes adicionales.
Para cantidades mayores que necesitas devolver durante bastantes meses, compara el coste total de la tarjeta con varios préstamos personales antes de decidir.
Y si la alternativa es mantener durante mucho tiempo una deuda mediante cuotas pequeñas en una tarjeta revolving, conviene prestar especial atención al coste acumulado y al plazo de amortización.
En cualquier caso, utiliza siempre la misma pregunta:
¿Cuánto voy a pagar en total por disponer hoy de este dinero?
Antes de firmar, haz esta comprobación de 60 segundos
No necesitas realizar cálculos financieros complicados.
Busca en cada oferta cinco números: importe que recibes o financias, TAE, cuota, número de cuotas y cantidad total que tendrás que devolver.
Después comprueba las comisiones y cualquier servicio adicional necesario para conseguir esas condiciones.
Si una entidad destaca únicamente lo pequeña que será la cuota pero resulta difícil localizar cuánto terminarás pagando, no tomes una decisión hasta conocer ese dato.
Una financiación debería ayudarte a distribuir un gasto en el tiempo, no hacer que pierdas de vista cuánto te está costando.
Por eso, entre una tarjeta de crédito o un préstamo personal, la mejor comparación no empieza preguntando cuál permite pagar menos este mes.
Empieza preguntando cuál te permitirá terminar de pagar antes y con un menor coste total dentro de unas cuotas que realmente puedas asumir.